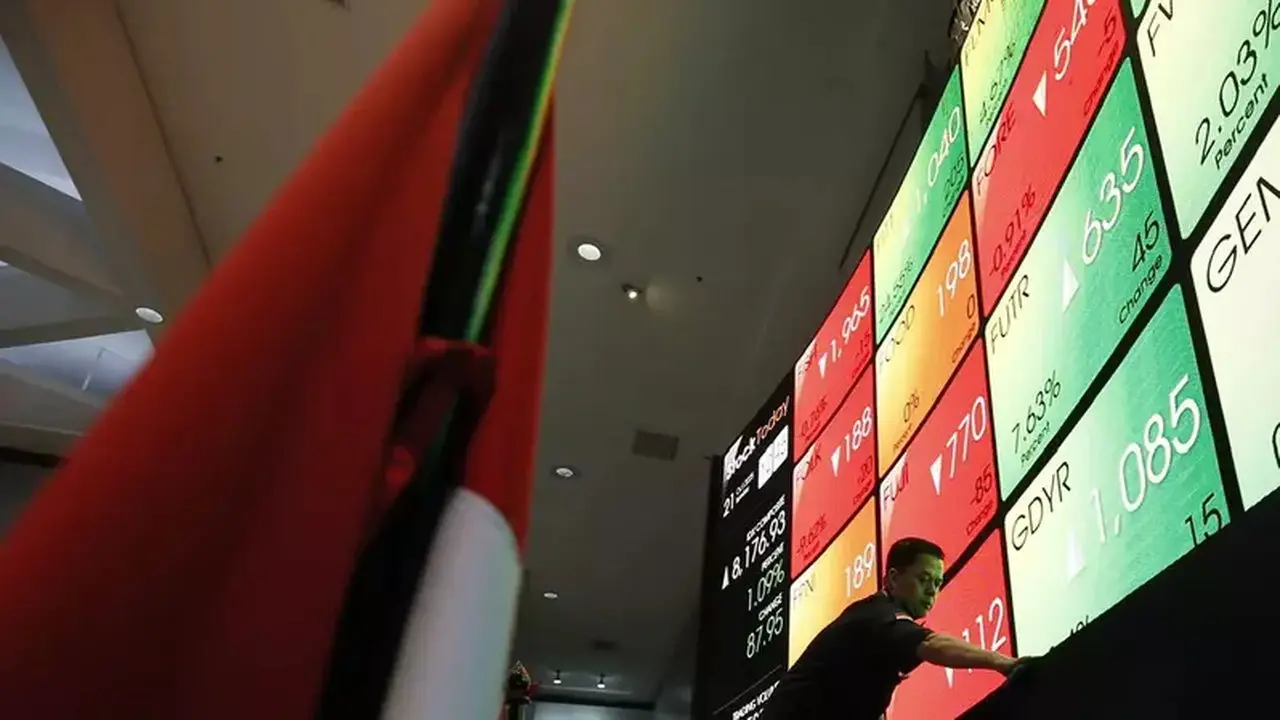
Pasar keuangan domestik membayangi risiko penurunan klasifikasi oleh MSCI. Pengalaman yang dialami Pakistan pada 2008 silam kembali mencuat sebagai pengingat penting bagi pergerakan saham di Tanah Air.
Kala itu, saham-saham perbankan Pakistan mengalami kejatuhan valuasi yang cukup dalam menyusul pembekuan perdagangan serta keputusan MSCI mengubah status pasar negara tersebut. Kendati demikian, valuasi tersebut berangsur pulih dalam rentang waktu satu tahun.
Analis Mirae Asset Sekuritas Muhammad Nurkholis Syafruddin mengangkat pengalaman Pakistan tersebut sebagai perbandingan untuk mengukur tingkat risiko rencana MSCI yang mewacanakan peralihan status Indonesia dari Emerging Market menjadi Standalone Market.
“Pakistan menjadi satu-satunya pasar yang dikeluarkan MSCI dari kategori Emerging Market akibat tindakan otoritas pasar domestiknya, bukan karena persoalan mata uang atau akses investasi,” tulis Nurkholis dalam risetnya.
Catatan historis menunjukkan, rasio price to book value (P/B) forward saham perbankan di Bursa Karachi sempat merosot 39–51% terhadap MSCI Emerging Markets ketika aturan pembatasan pergerakan harga diterapkan. Selepas pengumuman resmi MSCI pada 10 Desember 2008, valuasi kembali terkoreksi 40–46% sebelum akhirnya mencatatkan pemulihan 11–27% setahun berselang.
Indonesia Hadapi Ancaman Serupa
Langkah konsultasi terkait perubahan klasifikasi Indonesia resmi diluncurkan oleh MSCI pada 15 Oktober 2026. Dalam pandangannya, lembaga tersebut menyoroti minimnya transparansi kepemilikan saham, indikasi perdagangan terkoordinasi yang masih berjalan, serta ketiadaan bukti penegakan hukum yang konkret.
“Penurunan status Indonesia menjadi skenario dasar, kecuali konsultasi menemukan bukti jelas adanya perbaikan material,” tulis Nurkholis dalam risetnya, baru-baru ini.
Masa masukan bagi para pemangku kepentingan dibuka sampai dengan 30 April 2027, sedangkan keputusan final dijadwalkan rilis selambat-lambatnya pada 30 Juni 2027. Di sisi lain, OJK merespons dengan menegaskan komitmen reformasi, meski belum memunculkan langkah-langkah baru.
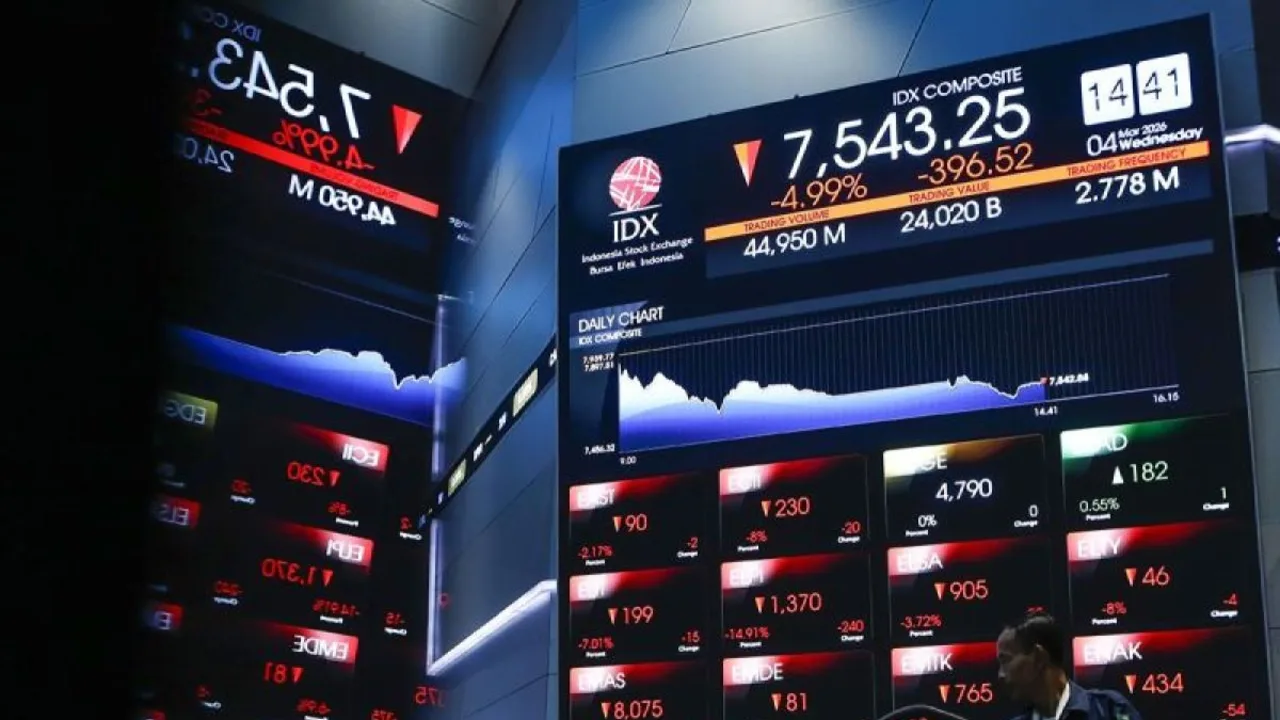
Menurut kalkulasi Nurkholis, pasar saham Indonesia telah mengalami koreksi valuasi sekitar 19% dibandingkan pasar emerging market sejak pembekuan perdagangan diberlakukan pada 27 Januari 2026. Saat ini, saham-saham di Indonesia diperdagangkan pada rasio price to earnings (P/E) forward 8,5 kali dan P/B forward 1,38 kali, masing-masing berada 2,7 dan 2,1 standar deviasi di bawah rata-rata dalam 20 tahun.
Kendati demikian, tekanan yang melanda Indonesia diprediksi terjadi secara bertahap lewat mekanisme arus dana keluar. Hal tersebut dikarenakan saham masih bisa diperdagangkan secara leluasa, sehingga aksi jual oleh dana pasif diperkirakan berlangsung di harga pasar, tidak seperti kondisi pasar tatkala perdagangan dibekukan.
Empat Bank Berkapitalisasi Besar Paling Terdampak
Potensi tekanan arus dana keluar diproyeksikan paling berat menghantam saham-saham perbankan berkapitalisasi besar. Berdasarkan data, BBCA, BBRI, BMRI, dan BBNI memegang porsi hingga 71,7% dari total MSCI Indonesia Index yang saat ini hanya berisi sembilan konstituen dengan kapitalisasi free float senilai US$53,4 miliar.
“BBCA memiliki bobot terbesar, mencapai 31,4%. Dengan demikian, saham ini berpotensi menanggung tekanan penjualan dana pasif paling besar jika Indonesia benar-benar dikeluarkan dari indeks tersebut. Sebaliknya, BRIS dinilai lebih terlindungi dari tekanan jual langsung karena tidak masuk dalam MSCI Indonesia Index,” jelas Nurkholis.
Di tengah situasi penuh ketidakpastian tersebut, pandangan positif tetap disematkan pada BBCA. Sekalipun menanggung potensi tekanan jual paling masif dari kelompok dana pasif, emiten ini dinilai mempunyai peluang untuk menjadi saham perdana yang kembali diburu oleh investor asing.
Di samping itu, BRIS turut dipandang sebagai salah satu opsi utama yang ditopang oleh kecilnya porsi kepemilikan asing serta posisinya yang berada di luar MSCI Indonesia Index. Sebaliknya, sikap waspada perlu diterapkan terhadap BMRI di tengah kondisi likuiditas yang ketat serta terbatasnya ruang permodalan.
Nurkholis menambahkan, faktor pendorong utama bagi pemulihan pasar bukanlah upaya intervensi untuk menopang harga saham, melainkan kepastian penegakan hukum secara nyata. Kebijakan krusial yang mendesak meliputi pengumuman terbuka kasus manipulasi pasar beserta sanksinya, serta aturan minimum free float yang mengikat dengan batas waktu tegas sebelum periode konsultasi ditutup pada 30 April 2027.