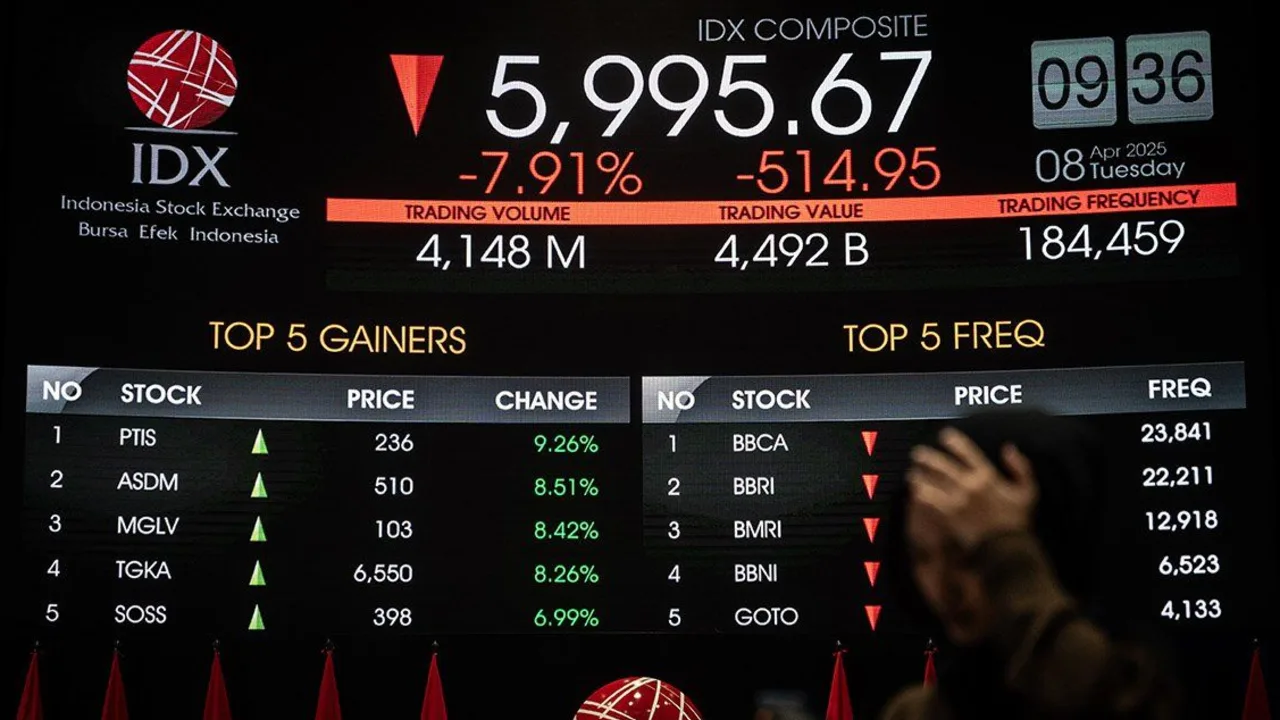
Merosotnya kepercayaan investor di pasar modal berpotensi menghambat penciptaan lapangan kerja. Namun, dampak tersebut tidak terjadi secara otomatis maupun seketika karena harus melalui sejumlah jalur, mulai dari pembiayaan investasi, biaya modal, hingga keputusan ekspansi perusahaan.
Peneliti Senior di Indonesia Strategic and Economic Action Institution (ISEAI), Ronny P. Sasmita, menilai krisis kepercayaan investor yang menekan pasar modal dapat berdampak pada sektor riil jika dibiarkan berlangsung berkepanjangan. Misalnya, perusahaan menunda pembangunan pabrik, pembelian mesin, pembukaan cabang, hingga perekrutan tenaga kerja baru.
“Menurut saya, bisa. Merosotnya kepercayaan investor bisa menghambat penciptaan lapangan kerja, tetapi dampaknya tidak berlangsung secara otomatis atau seketika,” ujar Ronny saat dihubungi, Senin (19/10/2026).
Menurut Ronny, pasar modal memiliki fungsi penting sebagai sumber pembiayaan jangka panjang bagi perusahaan melalui penerbitan saham, rights issue, maupun obligasi korporasi.
Hingga akhir Agustus 2026, penghimpunan dana korporasi di pasar modal Indonesia tercatat mencapai Rp128,8 triliun. Kondisi tersebut menunjukkan bahwa pasar modal tidak hanya menjadi tempat investor bertransaksi atau memperjualbelikan saham, tetapi juga salah satu saluran pembiayaan bagi dunia usaha.
Ketika harga saham turun tajam dan kepercayaan investor melemah, perusahaan menghadapi sejumlah persoalan. Salah satunya, turunnya nilai pasar perusahaan dapat membuat penerbitan saham baru menjadi lebih mahal. Di sisi lain, investor dapat meminta imbal hasil lebih tinggi untuk menanggung risiko yang meningkat. Kondisi ini pada akhirnya meningkatkan biaya penghimpunan modal perusahaan.
“Perusahaan yang membutuhkan dana untuk ekspansi akhirnya bisa memilih menunda investasi, mengurangi skala proyek, atau beralih ke pembiayaan yang lebih terbatas,” tambahnya.
Ronny bilang, dampak terhadap tenaga kerja dapat muncul secara bertahap. Ketika pembangunan fasilitas produksi ditunda, kebutuhan terhadap tenaga konstruksi, teknisi, operator, dan pekerja pendukung ikut tertunda.
Begitu pula ketika ekspansi usaha dikurangi, perusahaan dapat menahan perekrutan karyawan baru. Dalam kondisi yang lebih buruk, tekanan keuangan yang berkepanjangan dan melemahnya permintaan dapat mendorong perusahaan mengurangi jam kerja hingga melakukan efisiensi tenaga kerja.
Meski demikian, penurunan Indeks Harga Saham Gabungan (IHSG) tidak serta-merta menyebabkan pemutusan hubungan kerja (PHK). Perusahaan dengan arus kas yang sehat dan akses pembiayaan perbankan masih memiliki ruang untuk mempertahankan investasi dan kegiatan usahanya.
Ia menambahkan, ada risiko rambatan yang juga perlu diperhatikan. Ketika perusahaan besar mengurangi produksi atau menunda proyek, pemasok bahan baku, perusahaan logistik, kontraktor, penyedia jasa, hingga usaha mikro, kecil, dan menengah (UMKM) dalam rantai pasok dapat kehilangan pesanan. Penurunan pendapatan usaha tersebut kemudian berpotensi menekan penghasilan pekerja dan konsumsi rumah tangga.
“Dengan kata lain, dampak pasar modal terhadap lapangan kerja tidak hanya terjadi melalui perusahaan yang tercatat di bursa, tetapi juga melalui jaringan usaha yang bergantung pada aktivitas perusahaan tersebut,” katanya. Meski demikian, Ronny menekankan pentingnya membedakan antara risiko ke depan dengan dampak yang sudah terbukti terjadi.
Kejatuhan IHSG pada 16 Oktober 2026 sebesar 11,57%, yang kemudian disusul penurunan lebih dari 3% pada 19 Oktober 2026, menunjukkan tekanan kepercayaan yang serius. Ancaman perubahan status Indonesia oleh MSCI juga berpotensi mengurangi akses terhadap sebagian dana investasi global.
Namun, penurunan indeks tersebut belum dapat menjadi bukti bahwa jumlah lapangan kerja nasional telah berkurang akibat gejolak pasar modal.
Menurut Ronny, untuk melihat dampak terhadap sektor riil, perlu dipantau apakah penghimpunan dana korporasi melambat, penerbitan saham dan obligasi dibatalkan, realisasi investasi menurun, proyek produksi tertunda, serta perekrutan tenaga kerja melemah. Selain itu, data PHK, jam kerja, upah, dan penyerapan tenaga kerja sektoral juga perlu diamati dalam beberapa bulan ke depan untuk melihat sejauh mana tekanan di pasar keuangan mulai merambat ke perekonomian riil.
“Angka-angka tersebut lebih relevan untuk menilai apakah gejolak pasar sudah merambat ke sektor riil,” ungkapnya.
Menurut dia, persoalan terkait MSCI pada akhirnya tidak hanya menyangkut investor atau pergerakan indeks saham. Transparansi kepemilikan, integritas perdagangan, dan kepastian regulasi merupakan bagian dari infrastruktur ekonomi yang menentukan kemudahan perusahaan memperoleh modal untuk berkembang. Karena itu, pemerintah dan otoritas pasar perlu merespons tekanan tersebut melalui reformasi yang kredibel, bukan sekadar berupaya menopang harga saham dalam jangka pendek.
“Kesimpulan saya, kejatuhan IHSG tidak otomatis berarti lapangan kerja langsung hilang, namun jika krisis kepercayaan dibiarkan berkepanjangan, dampaknya bisa menjalar dari pasar keuangan ke investasi, produksi, rantai pasok, dan akhirnya ke pendapatan rumah tangga,” tegasnya.
Ia menambahkan, yang perlu dicegah adalah agar krisis kepercayaan di pasar modal tidak berkembang menjadi krisis pembiayaan dunia usaha.
“Sebab pada akhirnya, pasar modal yang sehat bukan hanya menguntungkan investor, tetapi juga membantu perusahaan berkembang dan menciptakan pekerjaan bagi masyarakat,” pungkasnya.
Tanggapan Pemerintah Terhadap Tantangan Pasar
Sebelumnya, Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menegaskan bahwa bukti nyata atas pembenahan yang telah dilakukan menjadi kunci untuk menjawab kekhawatiran MSCI. Namun, ia menilai persoalan yang dihadapi pasar saham saat ini tidak berkaitan langsung dengan kondisi perekonomian Indonesia yang menurutnya masih kuat.
Airlangga menekankan bahwa dampak pengumuman MSCI terhadap IHSG dan efeknya ke ekonomi riil setidaknya masih berada dalam dimensi yang berbeda. Artinya, belum ada hubungan sebab-akibat yang berarti antara keduanya.
“Salah satu yang paling penting kan sebetulnya evidence-based reform yang sudah dilakukan. Itu yang menjadi kunci. Dan antara MSCI dan dasar ekonomi kita yang solid itu dalam tanda petik tidak berhubungan,” kata Airlangga saat ditemui di Kantor Bappenas, Jakarta Pusat, Senin (19/10/2026).
Namun demikian, usulan MSCI untuk menurunkan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market berisiko menambah tekanan terhadap nilai tukar rupiah–jalur yang lebih rentan bagi perekonomian. Bank Danamon dalam analisisnya menilai, apabila reklasifikasi tersebut memicu arus keluar modal asing dan meningkatkan persepsi risiko Indonesia, tekanan terhadap rupiah dapat berlanjut hingga 2027.
Seperti yang diketahui, sejak pengumuman MSCI pada Jumat, rupiah kembali menembus Rp 18.000 per dolar AS. Risiko terhadap rupiah menjadi penting karena Indonesia masih membutuhkan pendanaan eksternal. Danamon bahkan memperkirakan defisit transaksi berjalan mencapai 1,5% dari produk domestik bruto (PDB) pada 2026 dan meningkat menjadi 1,6% pada 2027.
Dalam kondisi tersebut, tekanan arus modal akibat net sell asing di pasar saham maupun di pasar obligasi berpotensi memperbesar kebutuhan untuk mempertahankan daya tarik aset berdenominasi rupiah. Jika investor meminta kompensasi risiko lebih tinggi untuk menempatkan dana di Indonesia, selisih imbal hasil obligasi pemerintah Indonesia terhadap surat utang pemerintah Amerika Serikat (US Treasury) dapat melebar.
Danamon memperkirakan Bank Indonesia (BI) akan menaikkan suku bunga acuan menjadi 6% pada Oktober 2026, kemudian mencapai 6,25% pada akhir tahun dan mempertahankan level tersebut sepanjang 2027.
Kenaikan suku bunga dipandang dapat membantu menjaga daya tarik aset rupiah, bersamaan dengan intervensi valuta asing dan langkah lindung nilai yang belakangan diterapkan bank sentral. Meski begitu, kebijakan moneter juga perlu mempertimbangkan dampaknya terhadap biaya kredit dan aktivitas ekonomi domestik. Skenario semacam ini yang dikhawatirkan akan berdampak luas ke perekonomian nasional.