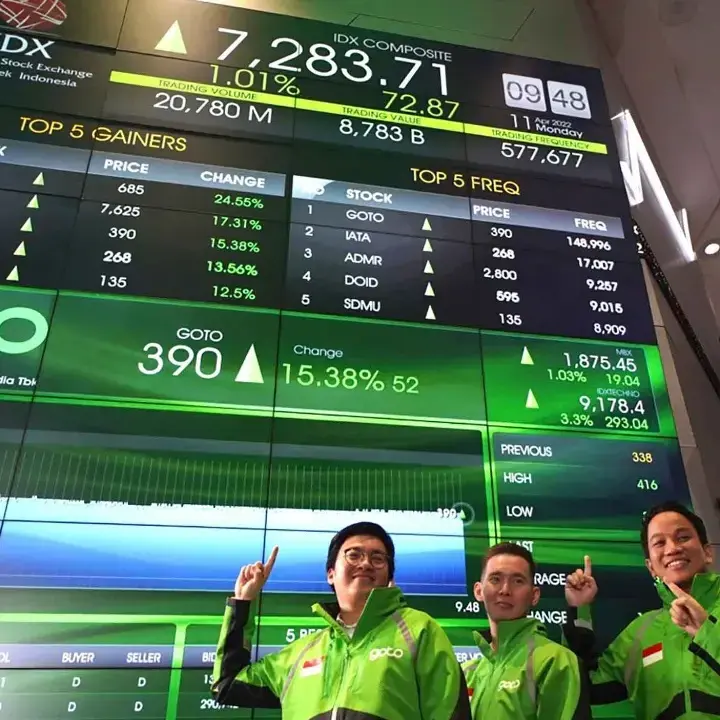
TOPIK.ID — Saham PT GoTo Gojek Tokopedia Tbk (GOTO) dan PT Bank Central Asia Tbk (BBCA) mulai menarik perhatian investor asing di tengah tekanan pasar saham Indonesia. Masuknya pengelola investasi asal Swedia, Coeli Asset Management, menjadi salah satu perkembangan yang dicermati setelah keputusan FTSE mengurangi kekhawatiran penurunan status pasar saham Indonesia.
Head of Research Pluang Maju Sekuritas, Jason Gozali menilai keputusan FTSE memberikan sentimen positif karena menunjukkan adanya pengakuan terhadap reformasi pasar modal, termasuk pengetatan transparansi kepemilikan saham dan peningkatan batas minimum saham beredar di publik (free float) menjadi 15%.
“Meski demikian, perkembangan tersebut belum cukup untuk menyimpulkan bahwa pasar saham Indonesia telah memasuki fase pemulihan berkelanjutan,” sebut Jason dalam ulasannya, dikutip pada Minggu (11/10/2026).
FTSE masih melakukan pemantauan dan menunda perubahan indeks tertentu hingga Desember. Sementara itu, kekhawatiran terkait MSCI yang sebelumnya memicu tekanan jual belum sepenuhnya terjawab. Sepanjang tahun berjalan ini, indeks harga saham gabungan (IHSG) masih mencatat pelemahan sekitar 30%.
Daya Tarik Saham GOTO
Di tengah kondisi tersebut, Coeli Asset Management untuk pertama kalinya menempatkan dana pada saham Indonesia dengan alokasi awal hampir 6% dari total dana kelolaannya. Portofolio awal perusahaan investasi asal Swedia tersebut mencakup saham GOTO dan BBCA.
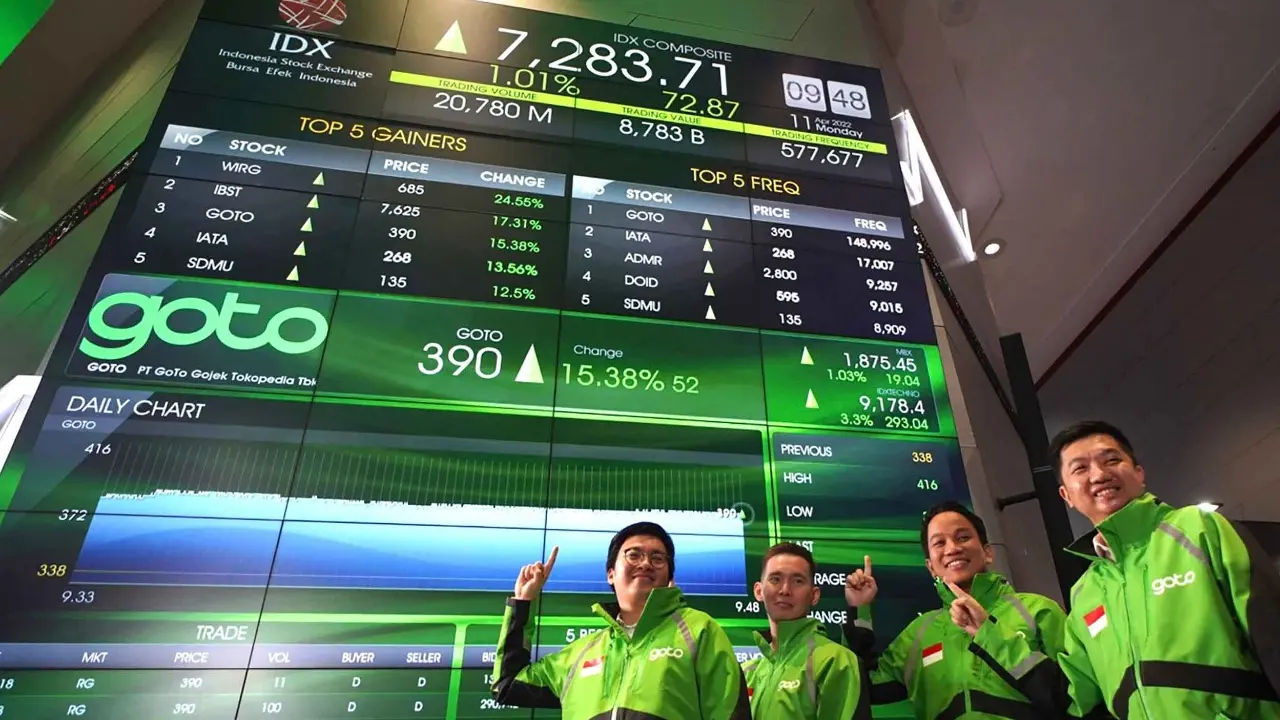
Menurut Jason, masuknya satu pengelola dana asing belum dapat dianggap sebagai pembalikan tren investasi. Namun, pemilihan GOTO menarik dicermati karena harga sahamnya baru saja keluar dari batas Rp 50.
Dari sisi fundamental, bisnis teknologi finansial GoPay menunjukkan perkembangan positif dengan pertumbuhan portofolio pinjaman (loan book) sebesar 58% secara tahunan. GOTO juga mencatat laba bersih selama dua kuartal berturut-turut pada semester I-2026.
Namun, bisnis ojek online masih menghadapi tekanan dari aturan komisi 8% yang berlaku sejak Juli. Dampak keseluruhan kebijakan tersebut diperkirakan baru terlihat dalam laporan keuangan kuartal III-2026.
Selain itu, manajemen GOTO masih mengevaluasi rencana penggabungan nilai nominal saham (reverse stock split), penghapusan 32 miliar saham treasuri, serta komitmen pembelian kembali (buyback) saham hingga senilai Rp 3,5 triliun.
Prospek dan Target Harga BBCA
KB Valbury Sekuritas dalam risetnya mempertahankan rekomendasi buy saham BBCA. Target harga saham BBCA dipatok tinggi sebesar Rp 9.480.
Target harga tersebut mencerminkan valuasi price to book (P/B) sebesar 3,8 kali untuk proyeksi tahun 2026. Saat ini, saham BBCA diperdagangkan pada estimasi valuasi P/B 2026 sebesar 2,6 kali.
KB Valbury menilai kepercayaan pasar saat ini memang sedang menurun. Namun, kondisi valuasi tersebut membuka peluang terjadinya re-rating atau penilaian ulang valuasi saham, apabila katalis positif mulai terealisasi.
KB Valbury melihat beberapa katalis yang dapat mendukung saham BCA. Salah satunya adalah pertumbuhan kredit dan imbal hasil kredit yang lebih tinggi dari perkiraan, sehingga berpotensi memperkuat NIM.
Faktor lainnya adalah cost of credit yang berpotensi lebih rendah dari perkiraan. Hal itu dapat terjadi apabila kebutuhan pembentukan pencadangan lebih awal tetap terbatas dan kualitas aset terus membaik. Perbaikan sentimen pasar domestik dan global juga menjadi katalis yang diperhitungkan.
Meski demikian, KB Valbury mencatat sejumlah risiko yang dapat menekan proyeksi BBCA. Risiko tersebut antara lain jika pertumbuhan kredit dan penyesuaian imbal hasil kredit lebih rendah dari perkiraan.
Biaya pendanaan serta CoC yang lebih tinggi dari estimasi juga berpotensi menekan kinerja BCA. Selain itu, penurunan NIM yang lebih dalam dari perkiraan menjadi faktor risiko lainnya.
KB Valbury turut mencermati potensi pelemahan nilai tukar rupiah terhadap dolar Amerika Serikat sebagai salah satu risiko terhadap proyeksi BCA (BBCA).