Topik.id — Saham PT Bank Rakyat Indonesia Tbk atau BRI dinilai memenuhi sejumlah kriteria yang menjadi pertimbangan investor besar dalam memilih saham. Berbagai aspek mulai dari pertumbuhan laba, efisiensi, profitabilitas, hingga likuiditas menjadi daya tarik tersendiri bagi BBRI di tengah tekanan pasar saham domestik.
Head of Research Pluang Maju Sekuritas, Jason Gozali, menilai bahwa BBRI memiliki keunggulan dari sisi kinerja keuangan yang terus menunjukkan perbaikan. Sepanjang semester I-2026, laba bersih emiten berkode saham BBRI tersebut tercatat meningkat 17,5% menjadi Rp 31,18 triliun.
“Pertumbuhan BRI disertai perbaikan kualitas aset dan efisiensi operasional,” ujar Jason di Jakarta, Senin (12/10/2026).
Kinerja tersebut turut didukung oleh penurunan rasio kredit bermasalah atau non-performing loan (NPL) menjadi 3,15%. Selain itu, rasio biaya terhadap pendapatan ikut membaik dari posisi sebelumnya di angka 38,52% menjadi 35,49%. Penguatan profitabilitas juga tercermin dari return on equity (ROE) yang terdongkrak naik menjadi 22,59%.
“Dengan laba yang tumbuh dua digit dan profitabilitas di atas 20%, BBRI memenuhi kriteria yang dicari investor besar: laba tebal, efisien, dan likuid,” ungkap Jason.
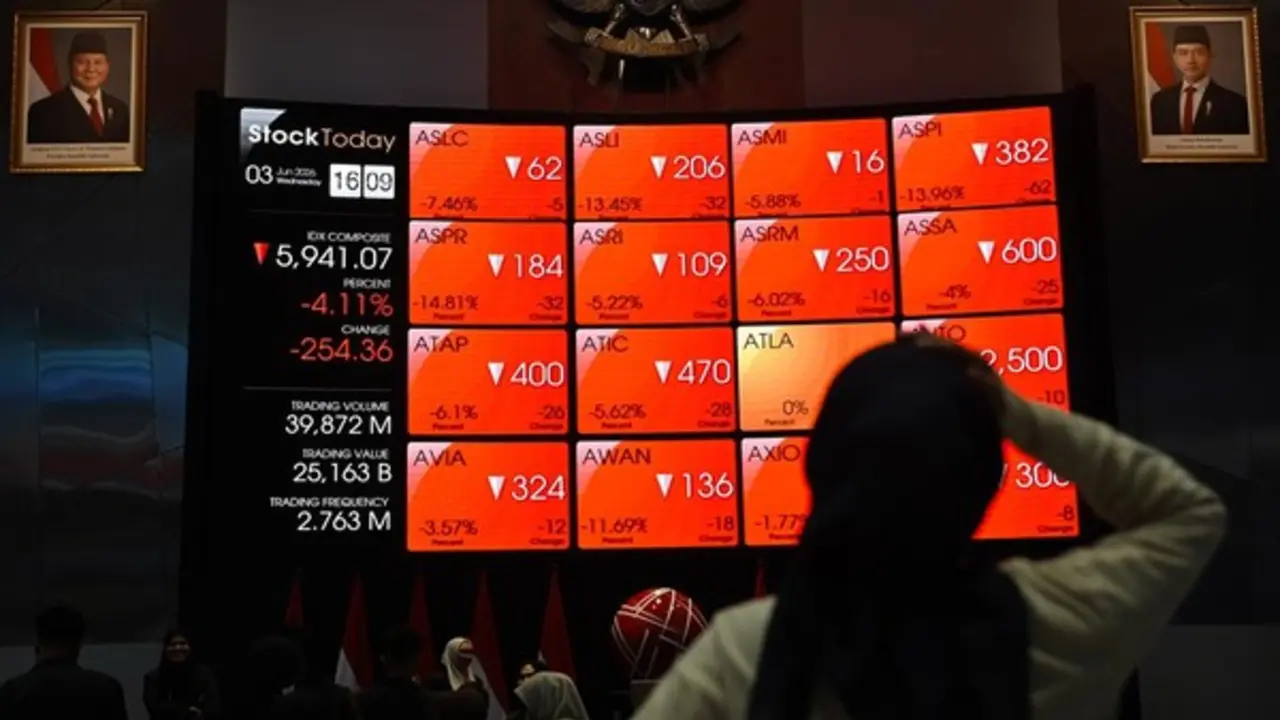
Minat dari para pelaku pasar asing juga mencerminkan daya tarik dari saham BBRI. Tercatat dalam periode sebulan hingga awal September, investor asing membukukan pembelian bersih atau net buy pada saham BBRI dengan nilai melampaui Rp 2,34 triliun.
Di samping itu, rencana Danantara untuk menambah porsi investasi sekitar US$ 1 miliar atau setara dengan Rp 17,9 triliun hingga penghujung tahun memberikan sinyal positif terhadap tingkat kepercayaan pasar. Dalam situasi ini, posisi BBRI dinilai semakin menarik.
Kendati demikian, realisasi pembelian saham oleh Danantara masih akan bergantung pada valuasi serta dinamika kondisi pasar, terutama saat tekanan datang dari sentimen eksternal yang bersifat sementara.
Alokasi dana segar tersebut melengkapi kisaran US$ 3 miliar yang sebelumnya telah dialokasikan ke dalam instrumen saham dan obligasi. Tambahan investasi ini hanya mencakup sekitar 0,1% dari keseluruhan aset kelolaan Danantara yang mencapai US$ 900 miliar, sehingga penempatan dana tersebut tidak serta-merta menopang seluruh saham di pasar.
Target Harga Saham BBRI
Walaupun fundamental bisnis BRI dinilai tangguh, para analis tetap mengingatkan adanya sejumlah indikator penting yang patut dicermati. Di antaranya adalah margin bunga bersih BRI yang mengalami penurunan ke level 6,4%, serta rasio permodalan yang melemah menjadi 19,35% sejalan dengan ekspansi pertumbuhan kredit.
Dengan memperhitungkan kinerja keuangan serta prospek ke depan, Pluang Maju Sekuritas memasang target harga untuk saham BBRI di level Rp 3.850.
Sementara itu, Kiwoom Sekuritas Indonesia memilih untuk mempertahankan rekomendasi buy pada saham BBRI. Perhitungan valuasi saham dilakukan melalui penggabungan metode dividend discount model (DDM) atau valuasi berdasarkan nilai kini dividen, serta metode price to book value (P/BV).
Target harga saham BBRI untuk horizon waktu 12 bulan kedepan dipatok pada level Rp 4.000. Pada pencapaian target harga tersebut, saham BBRI diprediksikan akan diperdagangkan pada rasio P/BV tahun 2026 sebesar 1,8 kali, yang mana posisi tersebut masih berada di bawah rata-rata historis tiga tahun terakhir yang tercatat di angka 2,06 kali.
Adapun beberapa faktor risiko yang dapat memengaruhi rekomendasi ini mencakup tekanan pada NIM BRI yang berlangsung lebih panjang, pengetatan likuiditas, pertumbuhan kredit yang berada di bawah proyeksi, peningkatan biaya pencadangan kredit, hingga pemulihan kualitas aset pada segmen mikro yang berjalan lebih lambat.