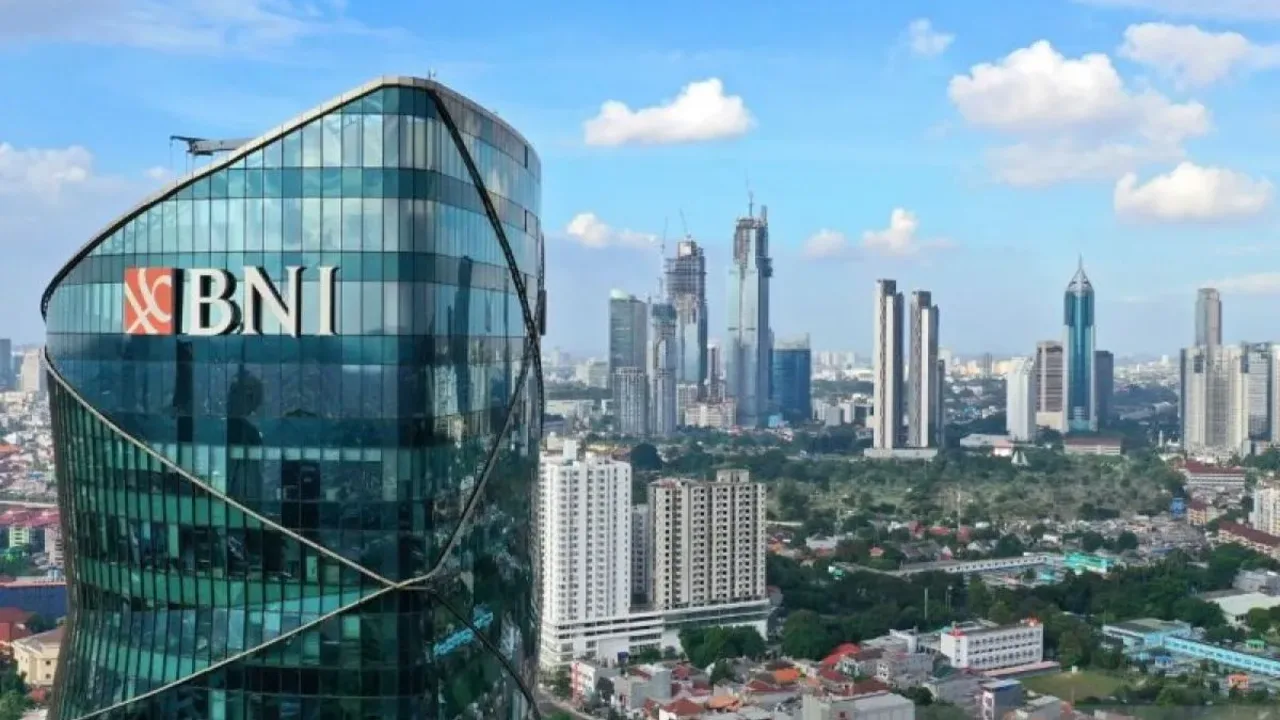
PT Bank Negara Indonesia (Persero) Tbk atau BNI mencatatkan laba operasional sebelum pencadangan (pre-provision operating profit/PPOP) sebesar Rp27,5 triliun sepanjang Januari hingga September 2026. Angka tersebut tumbuh 11,6% dibandingkan periode yang sama tahun sebelumnya dan menjadi capaian tertinggi sepanjang sejarah perseroan untuk periode sembilan bulan pertama.
Kinerja keuangan BNI hingga kuartal III 2026 ditopang pertumbuhan kredit, peningkatan penghimpunan dana murah, serta penguatan pendapatan bunga dan komisi. Di tengah tekanan margin industri perbankan, perseroan juga berhasil membukukan pertumbuhan laba bersih sebesar 6,6% secara tahunan menjadi Rp16,1 triliun.
Berdasarkan keterangan resmi BNI yang diterbitkan pada Selasa, 27 Oktober 2026, pertumbuhan kredit perseroan mencapai 22,2% secara tahunan (year on year/YoY) menjadi Rp992,5 triliun. Sementara itu, dana murah atau current account savings account (CASA) meningkat 19,6% menjadi Rp733,7 triliun.
Direktur Utama BNI Putrama Wahju Setyawan menyampaikan bahwa pencapaian tersebut didukung upaya perusahaan menjaga pertumbuhan bisnis dengan memperkuat fundamental dan menerapkan pengelolaan risiko secara disiplin.
“Di tengah dinamika pasar yang menantang, BNI tetap menjaga momentum pertumbuhan dengan mengedepankan prinsip kehati-hatian dan disiplin dalam pengelolaan risiko,” ujar Putrama dalam keterangan tertulis.
Perseroan terus memprioritaskan peningkatan produktivitas dan kualitas bisnis agar pertumbuhan dapat dipertahankan secara berkelanjutan.
Pendapatan bunga dan komisi BNI meningkat
Pertumbuhan laba operasional BNI turut didukung peningkatan pendapatan bunga bersih atau net interest income (NII) sebesar 13,6% YoY menjadi Rp33,2 triliun.
Selain pendapatan bunga, BNI juga membukukan pendapatan berbasis komisi atau fee-based income sebesar Rp13,9 triliun, meningkat 8,3% dibandingkan periode yang sama tahun sebelumnya.
Kedua sumber pendapatan tersebut berkontribusi terhadap kinerja operasional perusahaan saat industri perbankan menghadapi tekanan margin serta kebutuhan pencadangan risiko kredit.
Berikut ringkasan indikator utama kinerja keuangan BNI hingga September 2026.
| Indikator | Nilai | Pertumbuhan YoY |
|---|---|---|
| Laba operasional sebelum pencadangan (PPOP) | Rp27,5 triliun | 11,6% |
| Laba bersih | Rp16,1 triliun | 6,6% |
| Pendapatan bunga bersih (NII) | Rp33,2 triliun | 13,6% |
| Pendapatan berbasis komisi | Rp13,9 triliun | 8,3% |
| Penyaluran kredit | Rp992,5 triliun | 22,2% |
| Dana murah (CASA) | Rp733,7 triliun | 19,6% |
Data tersebut memperlihatkan pertumbuhan pada seluruh indikator utama, baik dari sisi pembiayaan, pendapatan, maupun penghimpunan dana masyarakat.
Kredit BNI tumbuh 22,2% menjadi Rp992,5 triliun
Dari sisi pembiayaan, BNI mencatat pertumbuhan kredit sebesar 22,2% YoY hingga mencapai Rp992,5 triliun pada akhir September 2026. Ekspansi pembiayaan berlangsung pada berbagai segmen bisnis dengan tetap memperhatikan kualitas kredit.
Direktur Finance & Strategy BNI Hussein Paolo Kartadjoemena menjelaskan bahwa penyaluran kredit dilakukan secara selektif dengan menerapkan standar analisis kelayakan debitur yang disiplin.
Strategi tersebut turut mendorong peningkatan pangsa pasar kredit BNI sebesar 113 basis poin dibandingkan tahun sebelumnya menjadi 10,6%.
Penguatan penyaluran kredit juga diimbangi pertumbuhan dana murah. Hingga September 2026, penghimpunan CASA meningkat menjadi Rp733,7 triliun, didukung perkembangan layanan transaksi perbankan dan penguatan basis nasabah.
Secara lebih terperinci, giro BNI tumbuh 25,9% YoY, melampaui pertumbuhan industri sebesar 9,8% berdasarkan data Agustus 2026. Pangsa pasar giro perseroan meningkat 120 basis poin menjadi 13,2%.
Sementara itu, tabungan BNI mencatat pertumbuhan 11,6% secara tahunan, dengan pangsa pasar tabungan meningkat 10 basis poin menjadi 9,2%.
Meski demikian, margin bunga bersih atau net interest margin (NIM) BNI turun 30 basis poin menjadi 3,5%. Penurunan ini terjadi seiring penyesuaian imbal hasil kredit dari 7,3% menjadi 6,9%.
Di sisi lain, biaya dana atau cost of fund (CoF) turun dari 2,83% menjadi 2,77%, ditopang peningkatan komposisi dana murah dalam struktur pendanaan perseroan.
Transaksi digital wondr dan BNIdirect terus bertumbuh
Pengembangan layanan perbankan digital turut menjadi salah satu fokus bisnis BNI sepanjang sembilan bulan pertama 2026.
Hingga September 2026, jumlah pengguna aplikasi wondr by BNI mencapai 16,6 juta, meningkat 58% dibandingkan periode yang sama tahun sebelumnya.
Pertumbuhan pengguna tersebut diikuti peningkatan nilai transaksi sebesar 25% YoY menjadi Rp1.774 triliun.
Sementara itu, layanan BNIdirect yang menyasar kebutuhan transaksi nasabah bisnis mencatat nilai transaksi Rp9.324 triliun, meningkat 16% secara tahunan. Jumlah penggunanya juga bertambah 19% menjadi sekitar 293 ribu.
| Layanan digital | Jumlah pengguna | Nilai transaksi |
|---|---|---|
| wondr by BNI | 16,6 juta | Rp1.774 triliun |
| BNIdirect | 293 ribu | Rp9.324 triliun |
Pertumbuhan layanan digital tersebut berjalan bersama transformasi jaringan kantor cabang melalui program BRAVE (Branch, Region & Area Value Empowerment).
Inisiatif ini diarahkan untuk memperkuat produktivitas jaringan, meningkatkan aktivitas transaksi nasabah, serta mendorong penghimpunan dana murah secara lebih optimal.
Putrama menyampaikan bahwa integrasi antara layanan digital dan jaringan kantor cabang menjadi bagian dari strategi BNI untuk memperluas akses layanan sekaligus memperkuat hubungan dengan nasabah di berbagai segmen.
Rasio kredit bermasalah BNI turun menjadi 1,9%
Di tengah peningkatan penyaluran kredit, BNI juga mencatat perbaikan sejumlah indikator kualitas aset.
Rasio kredit bermasalah atau non-performing loan (NPL) gross turun dari 2,0% menjadi 1,9% pada akhir September 2026.
Sementara itu, rasio kredit berisiko atau loan at risk (LaR) membaik dari 10,4% menjadi 7,8%.
Direktur Risk Management BNI David Pirzada menjelaskan bahwa perusahaan menerapkan pengelolaan risiko sejak proses penentuan sektor pembiayaan, analisis kelayakan calon debitur, hingga pemantauan setelah kredit disalurkan.
Strategi tersebut turut didukung pengembangan sistem peringatan dini untuk mengidentifikasi potensi risiko kredit.
BNI juga mempertahankan rasio total pencadangan terhadap kredit sebesar 3,8%, lebih tinggi dibandingkan rasio industri sebesar 3,5%.
Adapun rasio cakupan pencadangan kredit bermasalah atau NPL coverage ratio tercatat sebesar 193,3%.
Dari aspek likuiditas, rasio kredit terhadap dana pihak ketiga atau loan to deposit ratio (LDR) BNI berada pada level 87,9%.
Perseroan turut mencatat Liquidity Coverage Ratio (LCR) sebesar 143,4% dan Net Stable Funding Ratio (NSFR) sebesar 128,4%.
Sementara itu, rasio kecukupan modal atau Capital Adequacy Ratio (CAR) mencapai 19,2%, berada di atas ketentuan minimum permodalan yang berlaku.
Berbagai indikator tersebut menjadi landasan bagi BNI dalam menjaga kemampuan pembiayaan sekaligus mengelola risiko di tengah perkembangan kondisi ekonomi dan industri perbankan.
BNI fokus memperkuat bisnis hingga akhir 2026
Memasuki kuartal IV 2026, BNI berencana melanjutkan strategi penguatan bisnis inti melalui peningkatan pendanaan berbasis transaksi, penyaluran kredit yang selektif, serta pengembangan layanan digital dan jaringan kantor cabang.
Perusahaan juga menempatkan pengelolaan kualitas aset dan disiplin risiko sebagai prioritas untuk mendukung pertumbuhan bisnis jangka panjang.
Langkah tersebut sejalan dengan agenda transformasi Badan Usaha Milik Negara (BUMN) di bawah koordinasi Danantara Indonesia, yang berfokus pada peningkatan produktivitas, daya saing, dan penciptaan nilai perusahaan.
Dengan capaian laba operasional sebelum pencadangan Rp27,5 triliun hingga kuartal III 2026, BNI mencatat rekor baru untuk periode sembilan bulan pertama. Perseroan selanjutnya berfokus menjaga pertumbuhan pembiayaan, memperkuat likuiditas, dan mempertahankan kualitas aset hingga akhir tahun.