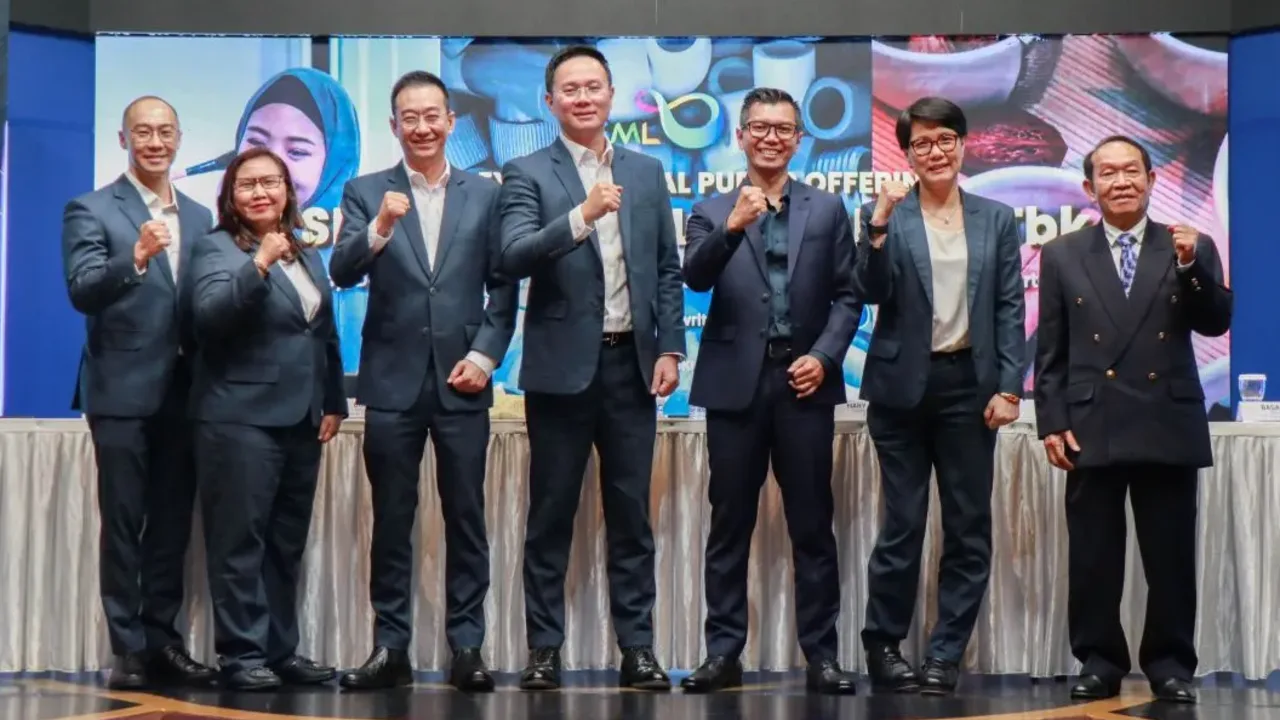
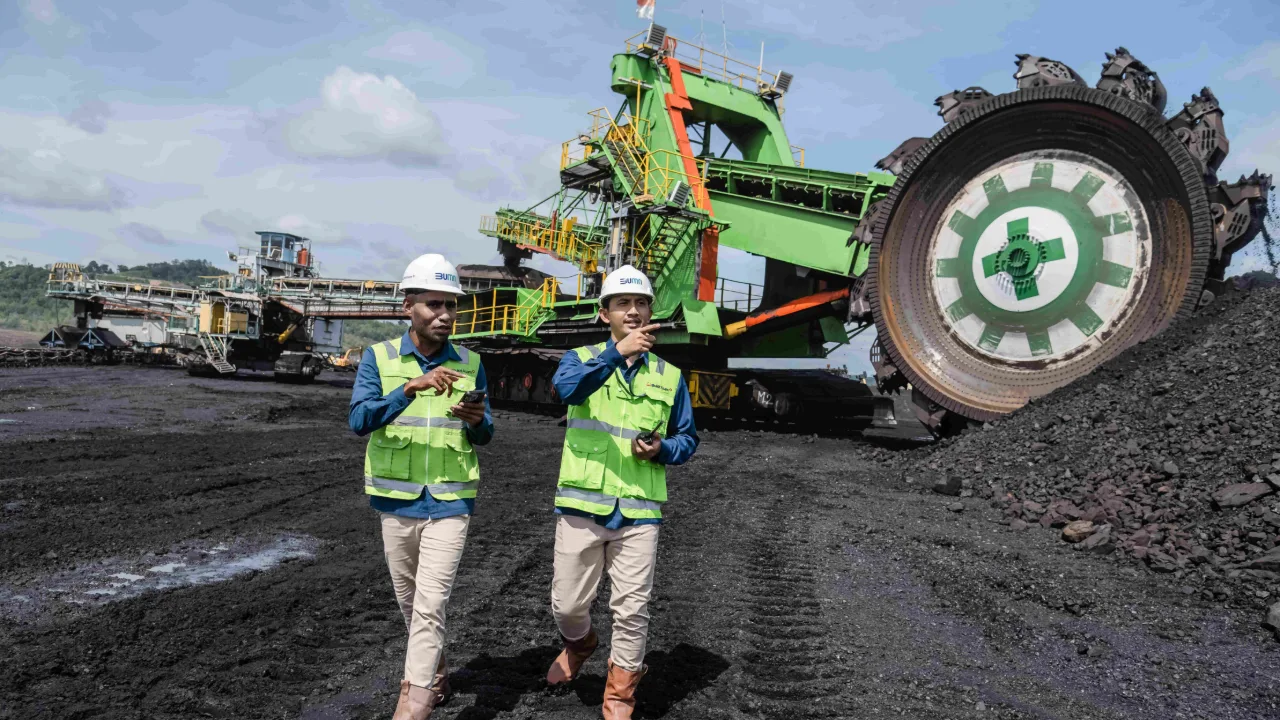
Saham PT Bukit Asam Tbk (PTBA) dinilai masih menarik berkat potensi imbal hasil dividen sebesar 10%. BRI Danareksa Sekuritas juga menaikkan target harga saham PTBA, didukung oleh revisi proyeksi laba bersih tahun 2026 dan 2027.
Analis BRI Danareksa Sekuritas, Erindra Krisnawan dan Kafi Ananta memperkirakan laba bersih PTBA pada 2026 dan 2027 meningkat dibandingkan proyeksi sebelumnya, sejalan dengan penyesuaian asumsi harga jual rata-rata batu bara.
Erindra dan Kafi menaikkan asumsi ASP batu bara PTBA untuk 2026 dan 2027 masing-masing sebesar 27,4% dan 19,3%. Penyesuaian tersebut mendorong kenaikan proyeksi laba bersih PTBA sebesar 53,9% dan 51,3% menjadi Rp 5,4 triliun dan Rp 4,4 triliun.
“Meski proyeksinya dinaikkan, laba bersih PTBA pada 2027 diperkirakan turun 18% secara tahunan akibat normalisasi harga jual batu bara dan margin keuntungan,” tulis Erindra dalam risetnya, Kamis (15/10/2026).
Kinerja Operasional dan Penjualan
Dari sisi operasional, pengembangan terminal bongkar muat Kramasan yang terlambat masih membatasi pertumbuhan volume penjualan pada 2026. BRI Danareksa memperkirakan penjualan Bukit Asam mencapai 48,1 juta ton, di bawah target manajemen yang sebesar 49,5 juta ton.
Namun, prospek volume penjualan diperkirakan membaik mulai 2027, didukung oleh tambahan kapasitas pengiriman. Penjualan diproyeksikan meningkat 6% secara tahunan menjadi 51 juta ton pada 2027 dan 54,1 juta ton pada 2028.
PTBA juga berupaya memperbesar penjualan batu bara di lokasi tambang kepada PT Perusahaan Listrik Negara (Persero) atau PLN melalui skema harga berbasis biaya ditambah margin. Langkah tersebut, bersama efisiensi biaya pengangkutan, berpotensi menopang profitabilitas.
Target Harga Baru Saham PTBA
BRI Danareksa Sekuritas mempertahankan rekomendasi beli untuk saham PTBA, sekaligus menaikkan target harga dari Rp 3.200 menjadi Rp 3.480. Target harga baru tersebut menggunakan metode valuasi arus kas terdiskonto.
Daya tarik saham PTBA juga berasal dari estimasi imbal hasil dividen sebesar 10%. Meski demikian, BRI Danareksa mengingatkan bahwa ruang kenaikan valuasi relatif terbatas.
Saham PTBA diperdagangkan pada forward price to earnings ratio sebesar 7,8 kali, mendekati satu standar deviasi di atas rata-rata lima tahun terakhir.
Selain valuasi, kebutuhan belanja modal menjadi perhatian. Manajemen mengindikasikan belanja modal Rp 3,6 triliun pada 2026, dengan investasi besar berlanjut pada 2027–2028, terutama untuk pembangunan pembangkit listrik Mempawah.
BRI Danareksa memperkirakan belanja modal Bukit Asam kembali normal pada 2029. Risiko utama terhadap proyeksi mencakup keterlambatan proyek Kramasan, penurunan harga batu bara, dan pembayaran dividen PTBA di bawah perkiraan.