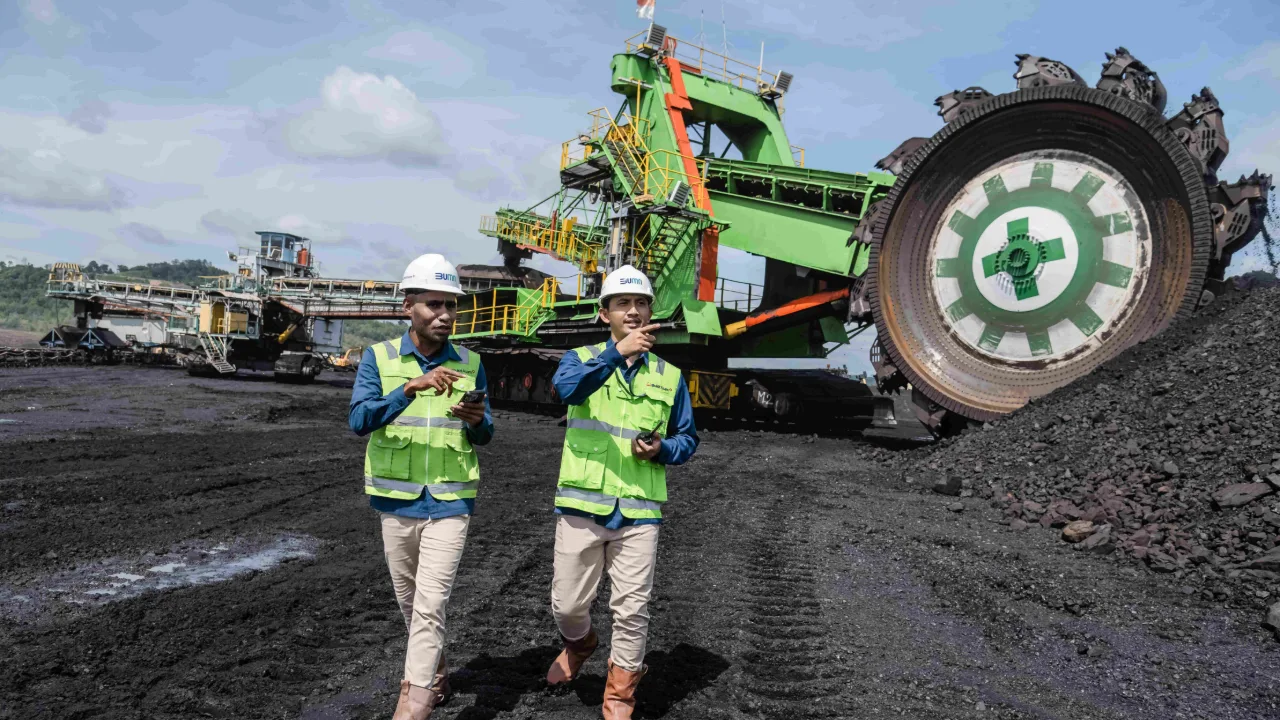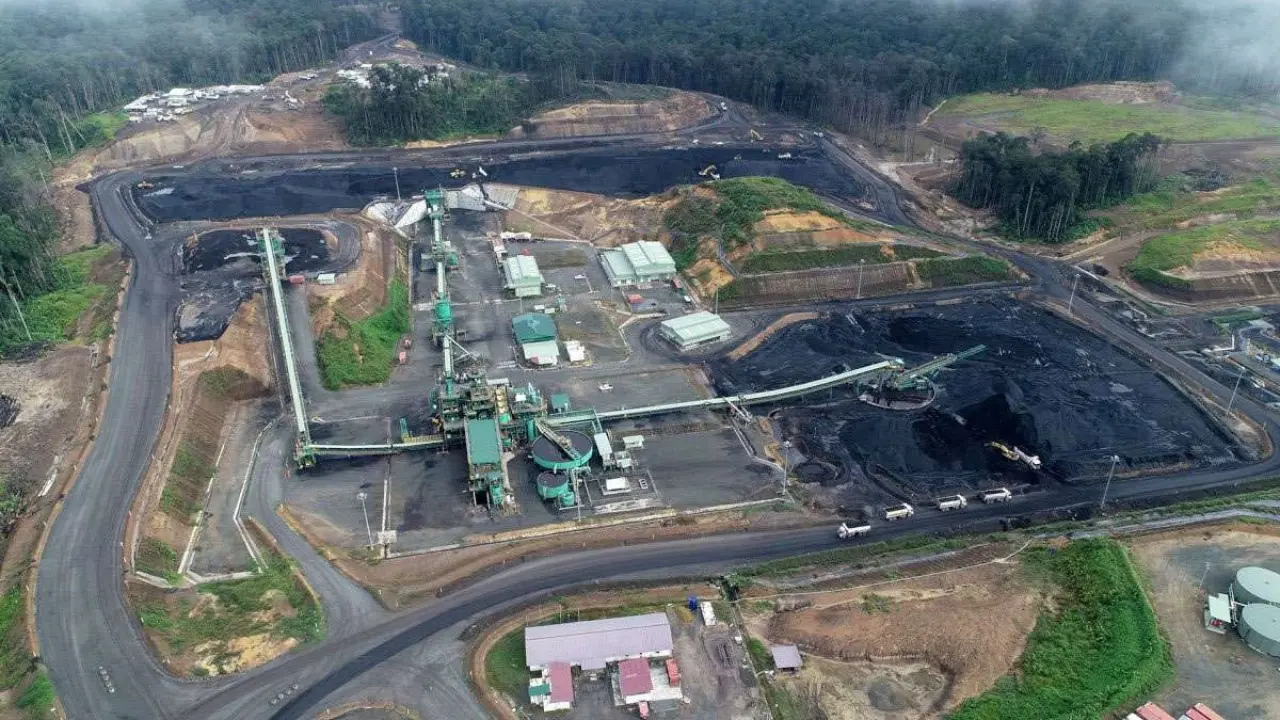
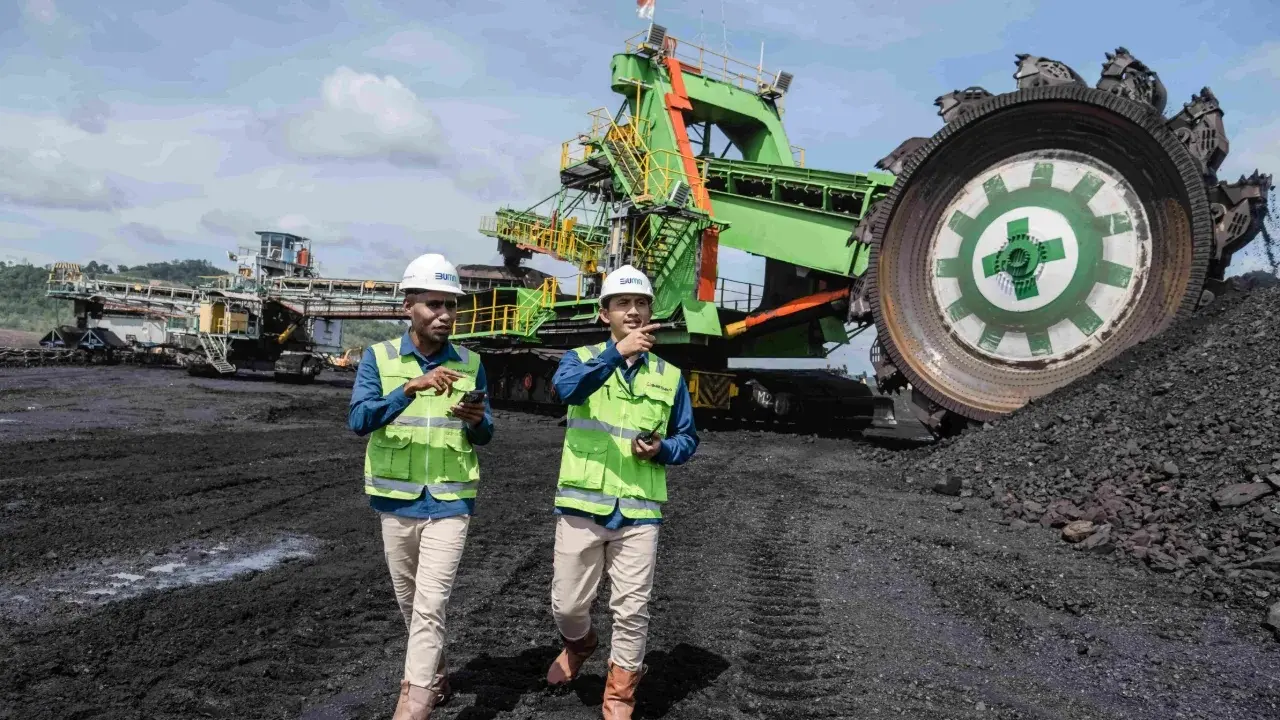
PT Bukit Asam Tbk (PTBA) diperkirakan membukukan kinerja positif pada kuartal III-2026. Pertumbuhan pendapatan, kelancaran distribusi batu bara, serta potensi imbal hasil dividen menjadi sejumlah faktor yang mendukung prospek emiten tambang tersebut.
MNC Sekuritas merespons prospek tersebut dengan menaikkan target harga saham PTBA menjadi Rp3.400 dari sebelumnya Rp3.100. Analis juga mempertahankan rekomendasi beli, dengan mempertimbangkan ketahanan operasional perusahaan dan perkiraan permintaan batu bara global yang masih kuat.
Pendapatan PTBA Diproyeksi Tembus Rp13,7 Triliun
Analis MNC Sekuritas, Raka Junico W, memperkirakan pendapatan PTBA mencapai Rp13,7 triliun pada kuartal III-2026. Angka tersebut mencerminkan pertumbuhan 15% dibandingkan kuartal sebelumnya dan 29% secara tahunan.
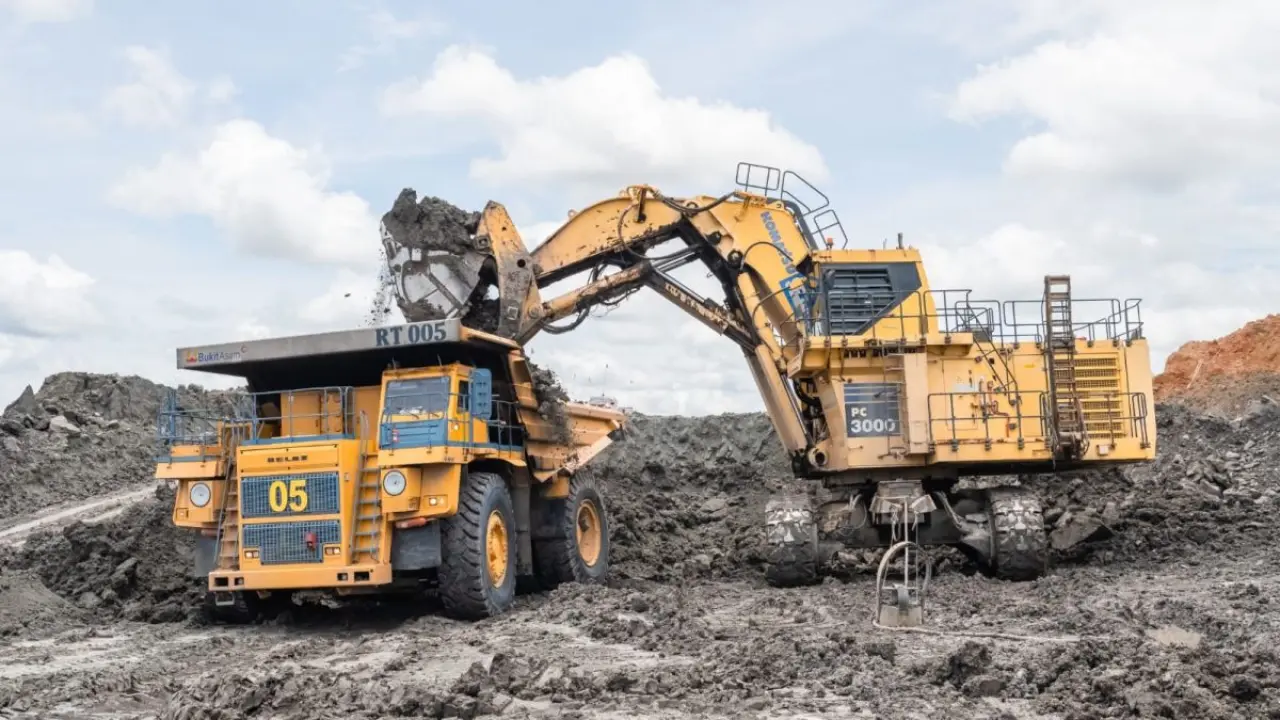
Kinerja tersebut diperkirakan ditopang oleh volume penjualan batu bara sebesar 12,3 juta ton. Volume itu diproyeksikan meningkat 12% secara kuartalan dan 1,4% dibandingkan periode yang sama tahun lalu.
Selain kenaikan volume, harga jual rata-rata gabungan atau blended average selling price (ASP) diperkirakan mencapai Rp1,1 juta per ton. Angka tersebut meningkat 3% secara kuartalan dan 27% secara tahunan.
Raka menilai keandalan rantai pasok menjadi salah satu keunggulan Bukit Asam ketika fenomena El Nino memengaruhi aktivitas pengangkutan batu bara di sejumlah wilayah.
Beberapa tambang di Kalimantan menghadapi hambatan distribusi akibat penurunan permukaan air. Sementara itu, kondisi ketinggian air Sungai Musi yang relatif terjaga dinilai membantu kelancaran pengiriman batu bara PTBA.
Meski demikian, keterbatasan jarak pandang pada jalur kereta api berpotensi memperlambat pengiriman. MNC Sekuritas memperkirakan dampaknya terhadap distribusi perusahaan masih dapat dikendalikan.
Permintaan Batu Bara dan Potensi Dividen Jadi Penopang
Dari sisi pasar global, permintaan batu bara diperkirakan tetap kuat setidaknya hingga kuartal I-2027. Penambahan persediaan menjelang musim dingin dan ketidakpastian geopolitik di Timur Tengah menjadi faktor yang berpotensi memengaruhi pasokan energi, termasuk gas alam cair atau LNG.
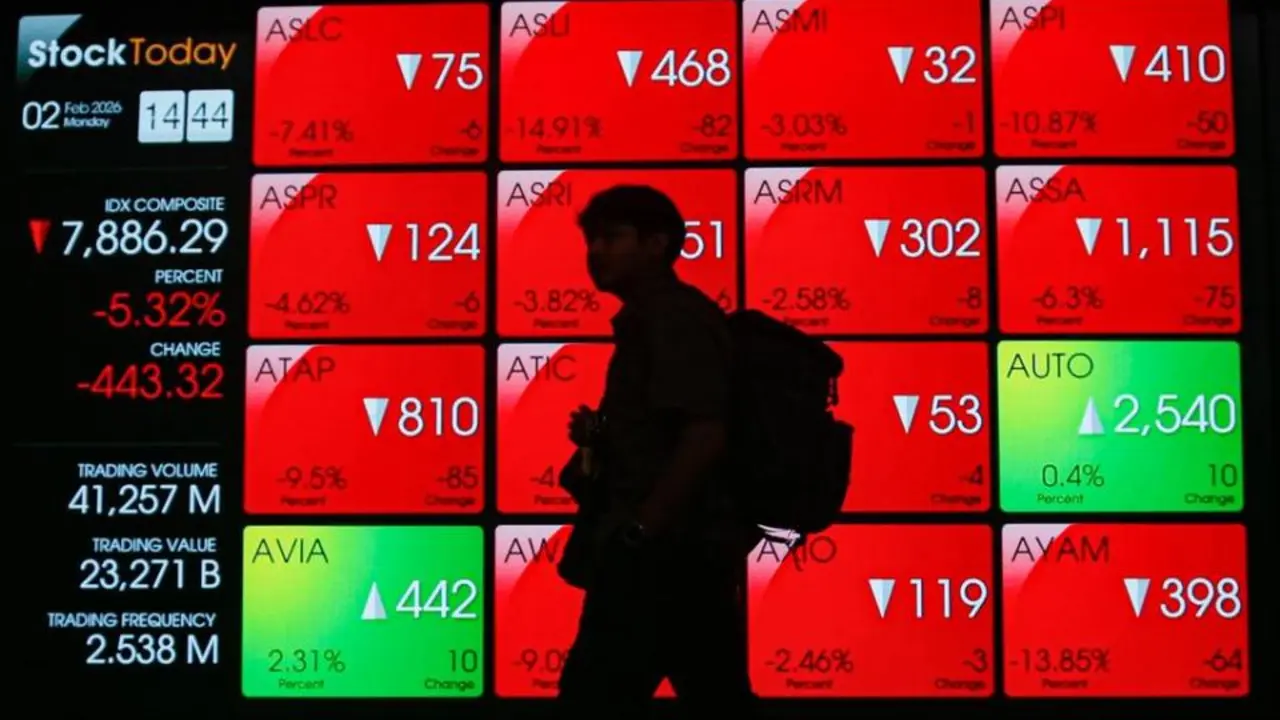
Di pasar saham, PTBA juga mencatat peningkatan kepemilikan investor asing ketika Indeks Harga Saham Gabungan (IHSG) menghadapi tekanan akibat aksi jual setelah pengumuman MSCI.
MNC Sekuritas mencatat kepemilikan asing di luar kepemilikan CP terhadap total saham beredar PTBA meningkat dari 9,4% pada Januari 2026 menjadi 13% pada September 2026. Sepanjang tahun berjalan, investor asing tercatat melakukan pembelian bersih saham PTBA senilai Rp1,2 triliun.
Potensi imbal hasil dividen sebesar 6,4% turut menjadi pertimbangan dalam menilai daya tarik saham tersebut di tengah volatilitas pasar.
Dengan mempertimbangkan proyeksi pertumbuhan pendapatan, ketahanan distribusi, permintaan global, dan potensi dividen, MNC Sekuritas mempertahankan rekomendasi beli PTBA serta menetapkan target harga baru Rp3.400. Target tersebut merupakan proyeksi analis, bukan jaminan pergerakan harga saham di pasar.