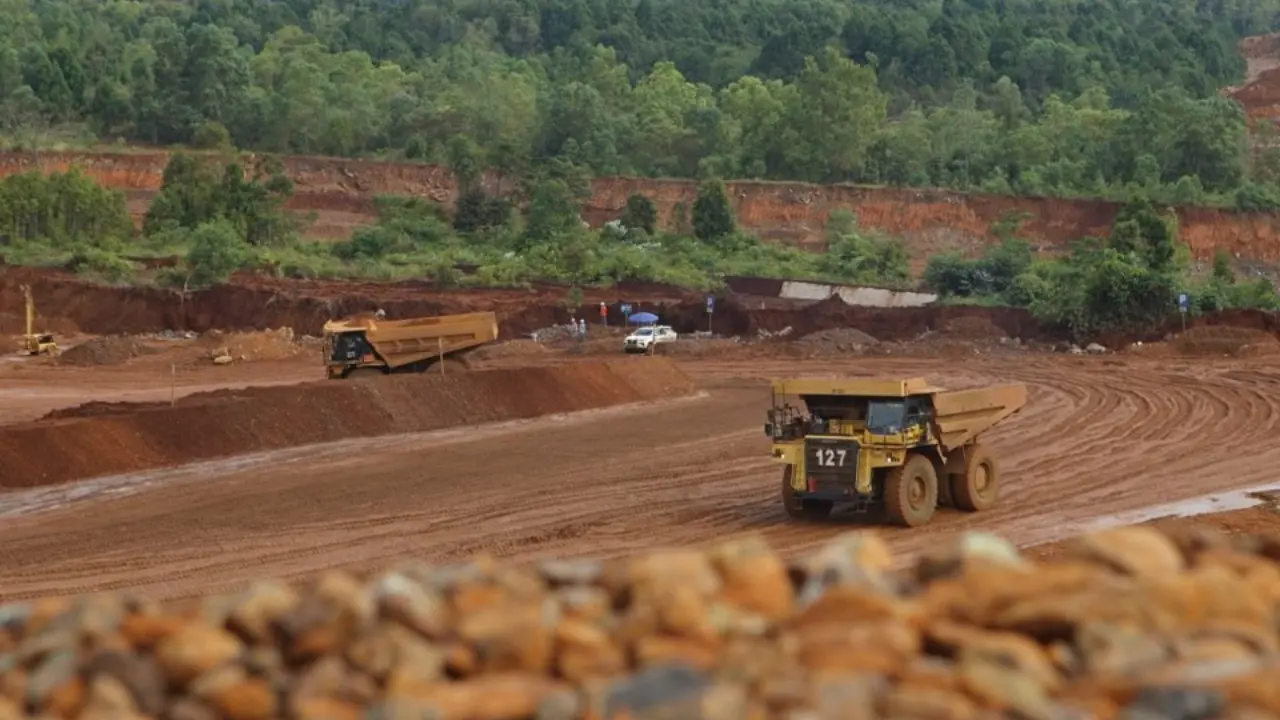
PT Vale Indonesia Tbk (INCO) mendapat perhatian UBS setelah dinilai memiliki prospek pertumbuhan pendapatan yang menonjol di antara emiten nikel di Bursa Efek Indonesia (BEI). Perubahan komposisi bisnis dan besarnya kontrak penjualan bijih nikel menjadi faktor yang mendukung pandangan positif terhadap perseroan.
UBS mempertahankan rekomendasi beli saham INCO dengan target harga Rp 7.500 per saham. Dibandingkan harga terakhir sebesar Rp 3.420, target tersebut menunjukkan potensi kenaikan lebih dari 100%. Optimisme ini juga didukung perkiraan peningkatan penjualan bijih nikel pada kuartal IV-2026.
Laba Sembilan Bulan INCO Melonjak 180%
Berdasarkan riset UBS yang dikutip Minggu (1/11/2026), INCO membukukan laba bersih US$ 43 juta pada kuartal III-2026. Capaian tersebut mengalami penurunan 29% dibandingkan kuartal sebelumnya dan terkoreksi 57% secara tahunan.
Namun, hasil sepanjang Januari-September 2026 menunjukkan perkembangan berbeda. Perseroan mengumpulkan laba bersih US$ 147 juta, meningkat 180% dibandingkan periode yang sama tahun lalu.
Realisasi tersebut sesuai dengan perkiraan UBS dan konsensus analis. Hingga akhir September, laba bersih INCO telah mencapai sekitar 68% dari estimasi keuntungan untuk keseluruhan 2026.
UBS menjelaskan bahwa penurunan laba pada kuartal ketiga dipengaruhi oleh kenaikan biaya bahan bakar. Selain itu, harga jual rata-rata atau average selling price (ASP) juga mengalami tekanan karena perseroan lebih banyak memasarkan bijih nikel jenis limonit.
Kontrak Penjualan 8,1 Juta Ton Jadi Katalis Kuartal IV
UBS memperkirakan aktivitas penjualan bijih nikel INCO akan meningkat tajam menjelang akhir tahun. Perseroan disebut telah memiliki kontrak penjualan dengan total volume mencapai 8,1 juta ton.
Berdasarkan kontrak tersebut, UBS memperkirakan penjualan sekitar 3,8 juta ton dapat terealisasi pada kuartal IV-2026. Sebagai pembanding, volume penjualan hingga September tercatat sekitar 4,3 juta ton.
Analis UBS menilai kesepakatan penjualan yang telah tersedia dapat memberikan visibilitas lebih baik terhadap pendapatan perusahaan. Realisasi volume pada tiga bulan terakhir tahun ini pun menjadi salah satu faktor yang diperhatikan dalam memperkirakan kinerja keuangan INCO.
“Kami melihat INCO akan membukukan penjualan bijih nikel masif pada kuartal IV-2026, karena sudah ada kesepakatan kontrak. Ini bakal memacu laba bersih perseroan,” tulis UBS dalam risetnya.
Perubahan Bisnis Memperluas Sumber Pendapatan INCO
Selain kontrak penjualan, perubahan struktur usaha menjadi alasan UBS menilai prospek pendapatan INCO semakin menarik. Sebelumnya, aktivitas penjualan perseroan lebih berfokus pada produk nikel matte.
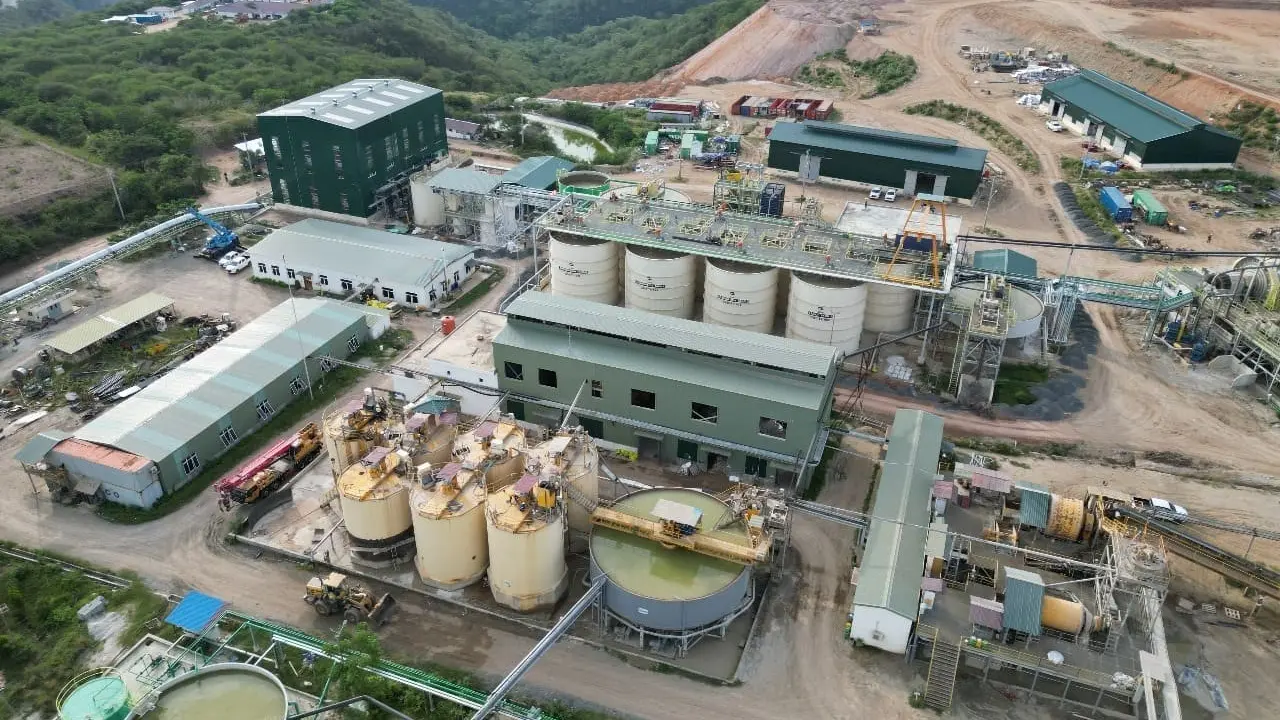
Kini, INCO juga memasarkan bijih nikel dan memiliki fasilitas pengolahan berteknologi high pressure acid leach (HPAL). Perubahan tersebut membuat sumber pendapatan perusahaan tidak hanya bertumpu pada satu jenis produk.
UBS menilai perkembangan model bisnis tersebut memberikan peluang bagi INCO untuk memperluas aktivitas komersialnya di sektor nikel.
UBS Pertahankan Target Harga Rp 7.500
Dengan mempertimbangkan prospek penjualan dan perkembangan bisnis tersebut, UBS tetap memberikan rekomendasi buy untuk saham INCO. Target harga ditetapkan sebesar Rp 7.500 per saham.
Angka tersebut terpaut Rp 4.080 dari harga terakhir INCO di level Rp 3.420. Dengan demikian, target UBS mengindikasikan potensi apresiasi lebih dari 100%.
Proyeksi tersebut tetap bergantung pada realisasi penjualan, perkembangan harga nikel, serta kemampuan perusahaan menjaga kinerja operasional pada periode berikutnya.