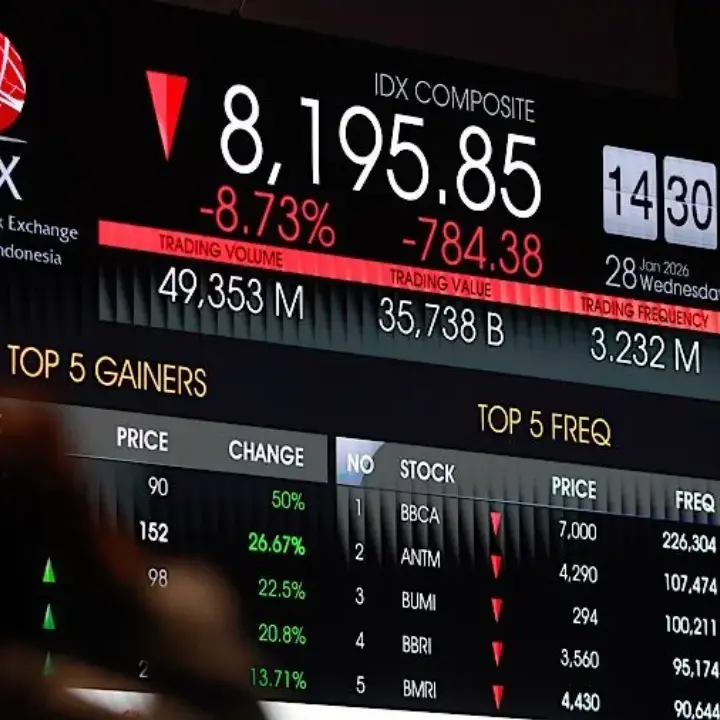
Topik.id — Saham PT Antam Tbk (ANTM) menjadi salah satu emiten yang paling banyak dikoleksi investor asing sepanjang perdagangan 7-11 September 2026. Aksi beli bersih asing di pasar reguler mencapai Rp692,6 miliar, menunjukkan minat terhadap saham tambang tersebut masih cukup kuat di tengah tekanan pasar.
Dari sisi pergerakan harga, ANTM ditutup stagnan di Rp3.270 pada Jumat (11/9/2026). Meski tidak bergerak pada perdagangan terakhir, saham ANTM mencatat kenaikan 4,8% dalam sepekan dan 4,1% dalam sebulan. Secara year to date, saham perseroan masih menguat 3,8%.
Fundamental ANTM Masih Menunjukkan Pertumbuhan
Kinerja keuangan semester I-2026 menjadi salah satu alasan yang menopang optimisme analis. Pendapatan Antam meningkat 6% yoy menjadi Rp62,7 triliun, sedangkan laba bersih tumbuh jauh lebih tinggi sebesar 36% menjadi Rp6,38 triliun.
Analis Kiwoom Sekuritas Indonesia Adrian Djie menilai pertumbuhan tersebut didukung oleh sejumlah komoditas utama, terutama bijih nikel, feronikel, dan bauksit.
Laba kotor ANTM tercatat Rp10,8 triliun atau naik 32%, dengan margin 17,3%. Laba usaha meningkat 38% menjadi Rp8,4 triliun, sementara EBITDA tumbuh 35% menjadi Rp8,9 triliun dengan margin 14,2%.
Penjualan Emas Tetap Menjadi Kontributor Utama
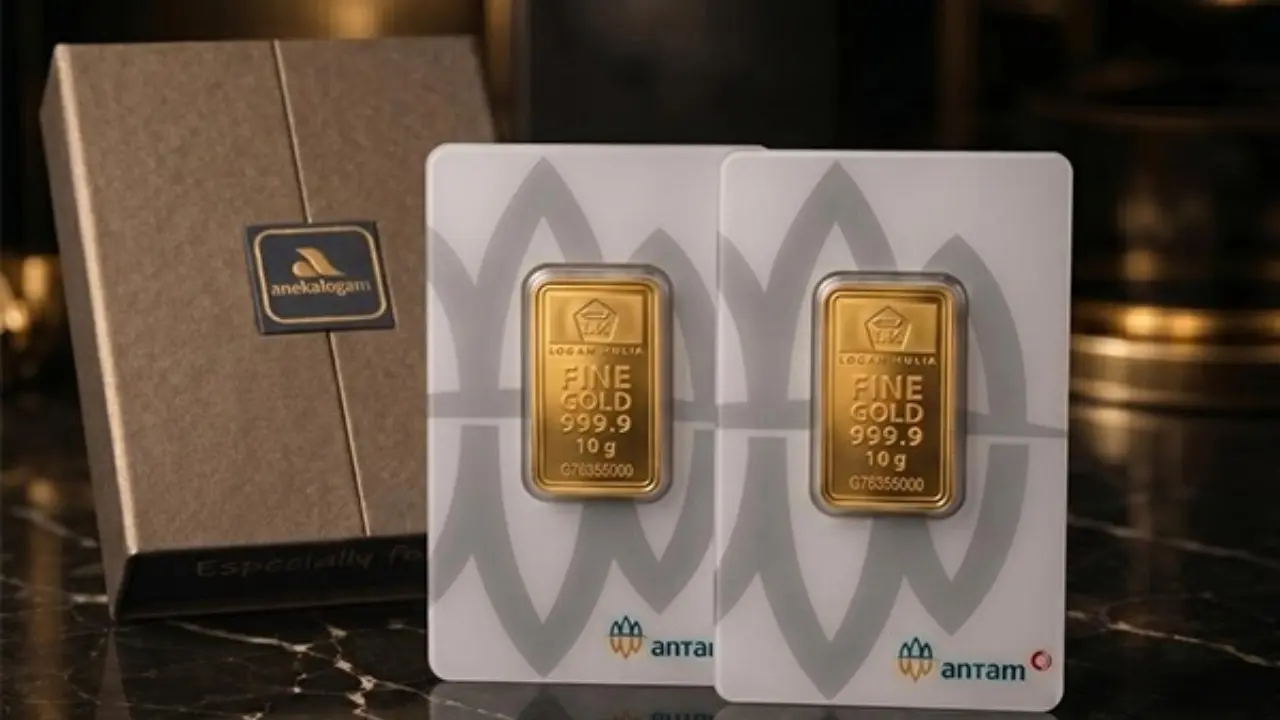
Segmen emas masih memegang peranan penting dalam struktur pendapatan Antam. Selama semester I-2026, penjualan emas mencapai 18,1 ton.
Pada kuartal II-2026, volume penjualan emas meningkat 14% secara kuartalan menjadi 9,6 ton. Kinerja tersebut membuat pendapatan segmen emas tetap solid di Rp50,12 triliun, meskipun secara tahunan hanya tumbuh 1%.
Di luar emas, kinerja komoditas logam dasar juga memberikan tambahan kontribusi. Pendapatan bijih nikel meningkat 28% menjadi Rp8,6 triliun meski volume penjualannya turun 17% menjadi 6,7 juta wet metric ton.
Feronikel dan Bauksit Tambah Kekuatan Kinerja
Feronikel menjadi salah satu segmen dengan pertumbuhan paling tinggi. Volume penjualan sepanjang semester I-2026 mencapai 7.605 TNi atau ton nikel yang terkandung dalam feronikel, meningkat 32% yoy.
Pertumbuhan volume tersebut mendorong pendapatan feronikel melonjak 56% menjadi Rp1,8 triliun. Sementara itu, penjualan bauksit naik 21% menjadi 1,26 juta wmt dan mengangkat pendapatan segmen sebesar 60% menjadi Rp867 miliar.
Produksi alumina juga meningkat 12% menjadi 100.257 ton, sedangkan volume penjualannya tumbuh 10% menjadi 100.437 ton.
Kiwoom Pasang Target ANTM Rp4.100
Melihat kombinasi kinerja keuangan dan operasional tersebut, Kiwoom Sekuritas mempertahankan rekomendasi buy untuk saham ANTM dengan target harga 12 bulan Rp4.100.
Target tersebut menyiratkan potensi kenaikan sekitar 25,3% dari harga terakhir Rp3.270. Valuasi target menggunakan pendekatan price to earnings ratio (P/E) sebesar 10,5 kali, dengan proyeksi P/E 2026 pada level yang sama serta P/BV sekitar 2,4 kali.
Meski prospeknya positif, investor tetap perlu mencermati sejumlah risiko. Pelemahan harga emas dan nikel global, keterlambatan proyek hilirisasi, serta perubahan regulasi terkait penjualan bijih domestik dan persetujuan RKAB dapat memengaruhi kinerja ANTM ke depan.