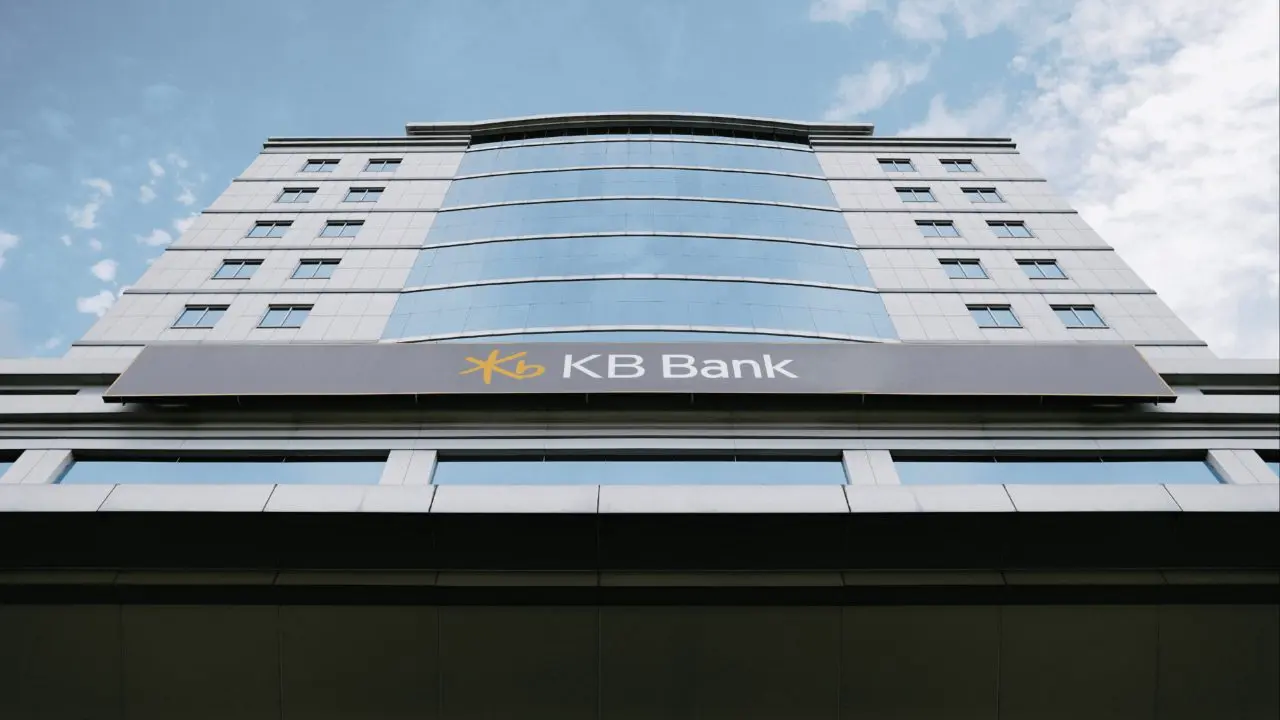
PT Bank KB Indonesia Tbk (KB Bank) mencatat total penyaluran kredit Rp45,68 triliun hingga September 2026, tumbuh 3,07 persen secara tahunan (year-on-year/YoY). Pertumbuhan terutama ditopang pembiayaan segmen korporasi.
Pada sembilan bulan pertama 2026, pendapatan bunga bersih perseroan meningkat 28,94 persen menjadi Rp926 miliar. KB Bank juga melanjutkan penguatan kualitas aset, struktur pendanaan, dan manajemen risiko untuk mendukung transformasi bisnis.
Direktur Utama KB Bank Kunardy Darma Lie menekankan pentingnya pertumbuhan bisnis dengan tetap memperhatikan kualitas portofolio kredit dan pengelolaan pendanaan.
Kredit korporasi KB Bank tumbuh 11 persen
Segmen wholesale banking menjadi salah satu pendorong utama pertumbuhan penyaluran kredit KB Bank hingga September 2026. Pembiayaan di segmen tersebut meningkat 11 persen secara tahunan, lebih tinggi dibandingkan pertumbuhan kredit keseluruhan sebesar 3,07 persen.
Perseroan mengembangkan portofolio kredit korporasi secara selektif dengan mempertimbangkan profil risiko, kualitas debitur, dan kemampuan pembayaran. Pendekatan itu ditujukan untuk menjaga keseimbangan ekspansi pembiayaan dan kualitas aset.
Pendapatan bunga bersih melonjak 28,94 persen
Pendapatan bunga bersih atau net interest income (NII) KB Bank mencapai Rp926 miliar hingga akhir September 2026, naik 28,94 persen dibandingkan periode yang sama tahun sebelumnya.
Rasio margin bunga bersih atau net interest margin (NIM) membaik menjadi 1,71 persen. Perbaikan tersebut berlangsung sejalan dengan pengelolaan aset produktif, struktur pendanaan, dan upaya peningkatan efisiensi operasional.
Manajemen tetap menempatkan pengendalian risiko serta kualitas kredit sebagai bagian dari upaya meningkatkan profitabilitas.
Total aset KB Bank mencapai Rp82,91 triliun
KB Bank membukukan total aset sebesar Rp82,91 triliun pada akhir September 2026. Perseroan melanjutkan pengelolaan aset produktif dan liabilitas untuk mendukung kegiatan intermediasi.
Pengelolaan struktur neraca menjadi perhatian agar pengembangan pembiayaan tetap selaras dengan likuiditas dan kemampuan bank memenuhi kewajibannya.
Dana pihak ketiga sebesar Rp44,58 triliun
Dana pihak ketiga (DPK) KB Bank tercatat Rp44,58 triliun hingga akhir September 2026. Di dalamnya termasuk dana murah atau current account and savings account (CASA) sebesar Rp13,01 triliun.
Perseroan berupaya meningkatkan dana giro dan tabungan melalui penguatan hubungan nasabah serta aktivitas transaksi. Peningkatan komposisi dana murah menjadi bagian dari pengelolaan biaya pendanaan.
Rasio kredit berisiko turun menjadi 21,62 persen
KB Bank mencatat rasio loan at risk (LAR) sebesar 21,62 persen pada September 2026, lebih rendah dibandingkan periode yang sama tahun sebelumnya.
Perusahaan melanjutkan penyelesaian kredit bermasalah serta pengelolaan portofolio secara hati-hati. Meski menunjukkan perbaikan, pengendalian kualitas kredit tetap menjadi perhatian penting dalam pertumbuhan bisnis.
KB Bank lanjutkan transformasi bisnis hingga akhir 2026
KB Bank terus mengembangkan penyaluran kredit berkualitas, memperkuat struktur pendanaan, dan meningkatkan efisiensi operasional. Strategi tersebut dijalankan di tengah dinamika ekonomi makro, volatilitas nilai tukar, dan persaingan likuiditas perbankan.
Sebagai bagian dari KB Financial Group, perseroan juga memperoleh dukungan dari KB Kookmin Bank selaku pemegang saham pengendali dalam penguatan kapabilitas bisnis, tata kelola, dan pengelolaan risiko.
Ringkasan kinerja KB Bank hingga September 2026
Berikut sejumlah indikator keuangan KB Bank selama sembilan bulan pertama 2026.
| Indikator | Realisasi September 2026 | Pertumbuhan/Keterangan |
|---|---|---|
| Total kredit | Rp45,68 triliun | Naik 3,07% YoY |
| Kredit wholesale banking | — | Naik 11% YoY |
| Pendapatan bunga bersih (NII) | Rp926 miliar | Naik 28,94% YoY |
| Margin bunga bersih (NIM) | 1,71% | Membaik |
| Total aset | Rp82,91 triliun | Posisi akhir September |
| Dana pihak ketiga (DPK) | Rp44,58 triliun | Posisi akhir September |
| Dana murah (CASA) | Rp13,01 triliun | Bagian dari DPK |
| Loan at Risk (LAR) | 21,62% | Menurun secara tahunan |