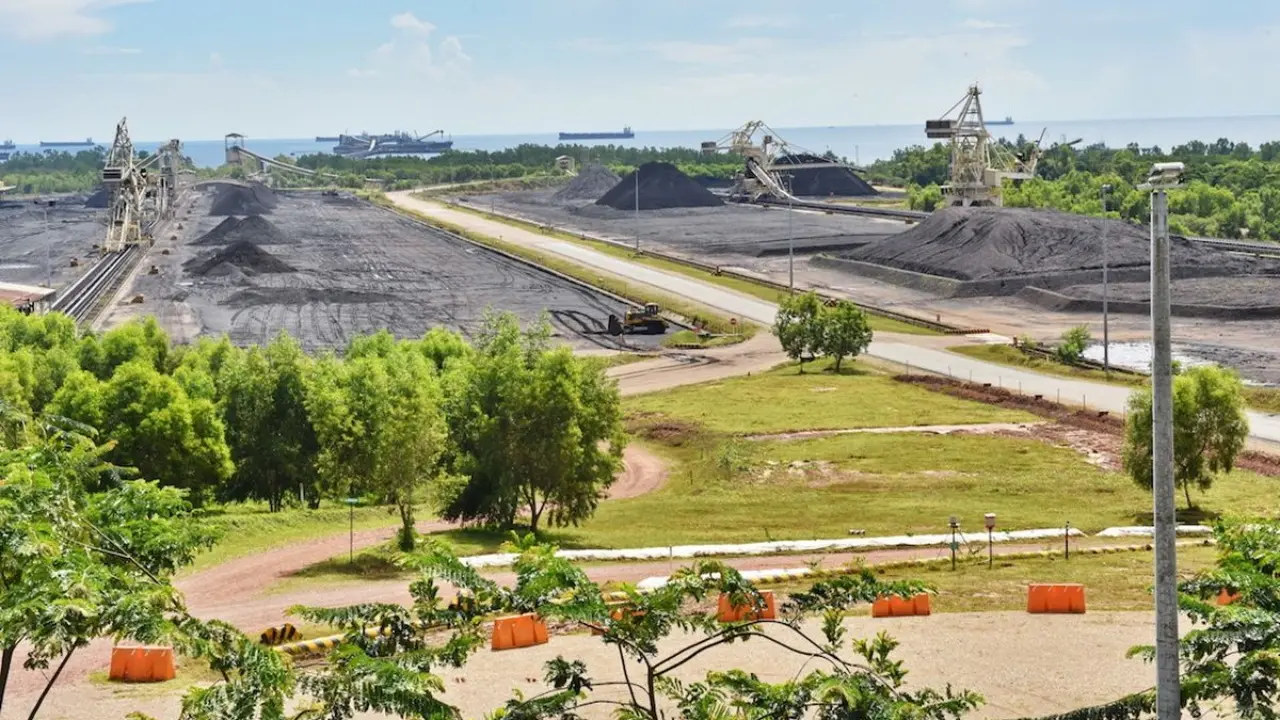
PT Bumi Resources Tbk (BUMI), emiten batu bara yang terafiliasi dengan Grup Bakrie dan Salim, mulai memperkuat diversifikasi bisnis ke sektor mineral. Langkah tersebut dilakukan untuk memperluas sumber pendapatan sekaligus mengurangi ketergantungan terhadap komoditas batu bara.
Phintraco Sekuritas menilai strategi tersebut berpotensi mendukung pertumbuhan perusahaan dalam beberapa tahun mendatang. Selain mengandalkan operasional tambang batu bara, BUMI memperluas eksposur ke komoditas tembaga, emas, dan litium melalui akuisisi serta pengembangan aset mineral.
Akuisisi Loyal Metals Perluas Portofolio Mineral BUMI
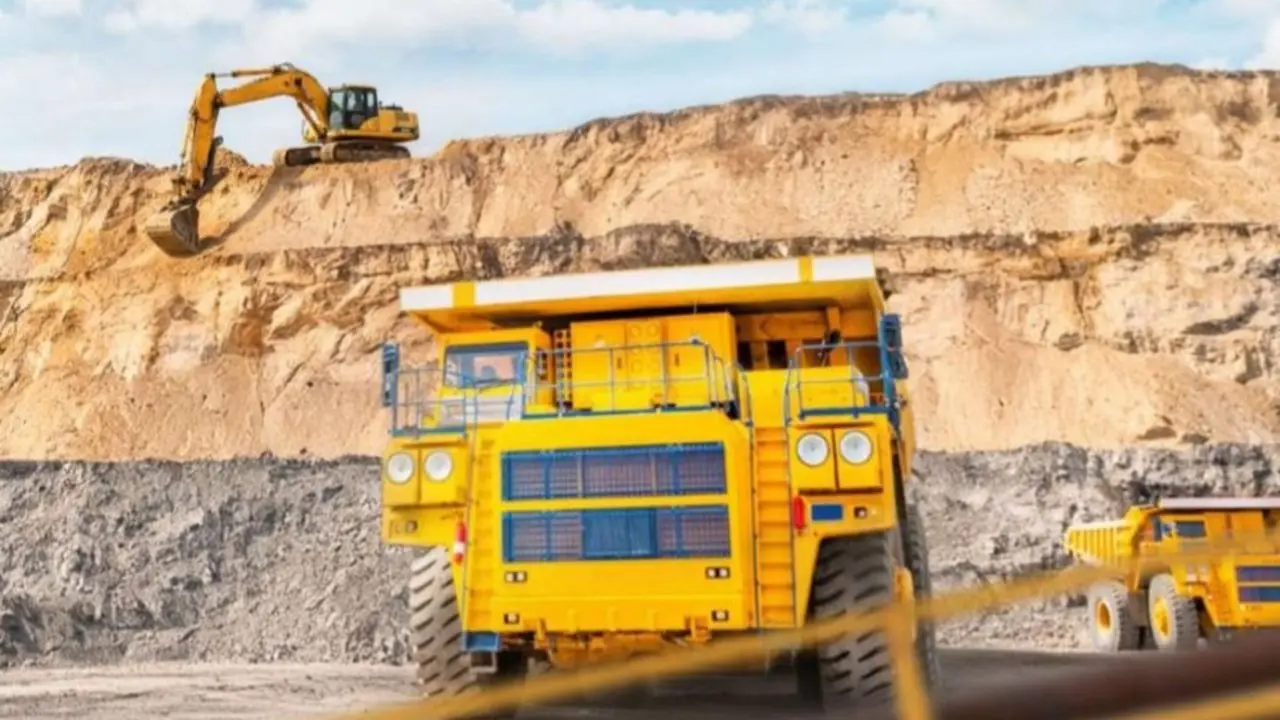
Dalam riset yang dikutip pada Minggu (25/10/2026), Phintraco Sekuritas menyebut BUMI mengoperasikan bisnis batu bara melalui KPC, Arutmin, dan PEB. Total cadangan serta sumber daya batu bara perusahaan tersebut mencapai 9,3 miliar ton.
Di luar bisnis utamanya, BUMI juga mengembangkan diversifikasi melalui BRMS dan sejumlah aset di Australia, termasuk proyek tembaga-emas dan emas.
Ekspansi tersebut semakin luas setelah perusahaan mengakuisisi 100% saham Loyal Metals senilai AUD79,07 juta. Akuisisi ini menambah eksposur BUMI terhadap komoditas mineral dan menjadi bagian dari strategi memperkuat struktur pendapatan jangka panjang.
Menurut Phintraco, prospek pertumbuhan perusahaan turut didukung target penjualan batu bara sebesar 82 juta hingga 84 juta ton sepanjang 2026.
Pendapatan dan Laba Bersih Mengalami Pertumbuhan
Dari sisi kinerja, pendapatan BUMI meningkat 27,2% secara tahunan menjadi US$858 juta. Realisasi tersebut setara dengan 51% dari estimasi pendapatan tahun fiskal 2026 yang disusun Phintraco Sekuritas.
Sementara itu, laba bersih perusahaan melonjak 188,4% secara tahunan menjadi US$59 juta.
Pertumbuhan tersebut ditopang peningkatan produksi dan penjualan batu bara, harga jual rata-rata atau average selling price (ASP) yang lebih tinggi, serta kontribusi lebih besar dari usaha patungan. Namun, kenaikan biaya produksi dan penurunan pendapatan dari sektor emas masih menjadi faktor yang perlu diperhatikan.
Phintraco memperkirakan pendapatan BUMI mencapai US$1,62 miliar pada 2026, atau meningkat 13,4% secara tahunan. Angka tersebut diproyeksikan bertambah menjadi US$2,32 miliar pada 2028.
Laba bersih juga diperkirakan naik dari US$113,4 juta pada 2026 menjadi US$187,7 juta pada 2028. Sejalan dengan proyeksi tersebut, margin laba bersih diprediksi meningkat dari 7% menjadi 8,1%.
Risiko Pasar Batu Bara Tetap Membayangi
Meski prospek jangka panjang dinilai positif, Phintraco mengingatkan sejumlah risiko yang dapat memengaruhi kinerja BUMI. Pelemahan permintaan batu bara global, ketidakpastian geopolitik, serta kenaikan biaya bahan bakar dan operasional berpotensi menekan profitabilitas.
Perubahan regulasi, terutama terkait Rencana Kerja dan Anggaran Biaya (RKAB) pertambangan serta kebijakan ekspor, juga dapat memengaruhi volume produksi dan realisasi pendapatan.
Dengan demikian, keberhasilan diversifikasi mineral dan pencapaian target penjualan batu bara menjadi faktor penting bagi BUMI untuk menjaga pertumbuhan bisnis hingga 2028.