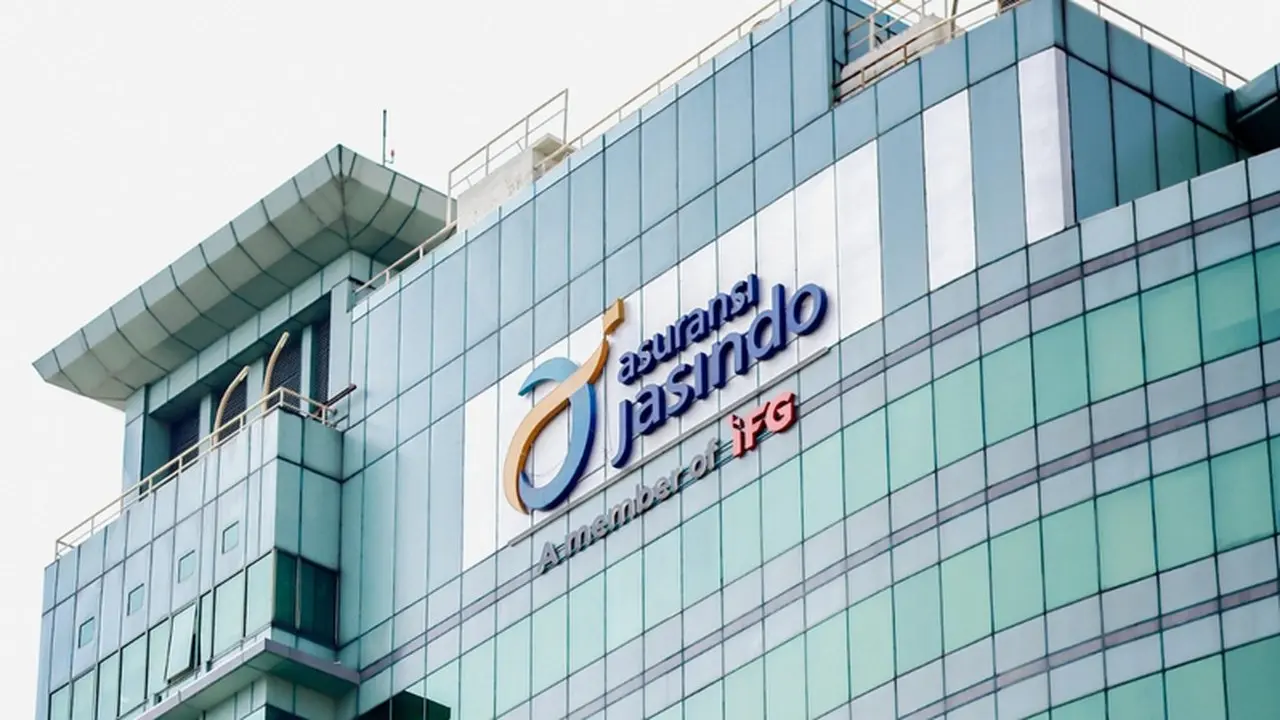
Fenomena Super El Nino yang diperkirakan berdampak pada Indonesia sejak pertengahan 2026 hingga awal 2027 menjadi perhatian industri asuransi. Perpanjangan musim kemarau dan meningkatnya potensi kekeringan dapat memicu gangguan di berbagai sektor, mulai dari pertanian dan perkebunan hingga industri, properti, serta logistik.
Kondisi tersebut mendorong perusahaan asuransi untuk memperkuat pengelolaan risiko guna mengantisipasi potensi kerusakan aset dan terhambatnya kegiatan operasional. Otoritas Jasa Keuangan (OJK) mencatat klaim industri asuransi umum dan reasuransi mencapai Rp43,34 triliun hingga Juli 2026, naik 17,30% dibandingkan periode yang sama tahun sebelumnya. Namun, angka tersebut mencakup berbagai jenis klaim dan bukan gambaran khusus dampak Super El Niño.
Asuransi Jasindo Petakan Risiko Dampak El Niño
Sekretaris Perusahaan Asuransi Jasindo, Brellian Gema Widayana, menekankan pentingnya kesiapan menghadapi perubahan kondisi iklim. Menurutnya, potensi dampak Super El Niño perlu diantisipasi secara terencana, baik oleh pemegang polis maupun perusahaan asuransi.
Brellian mengatakan nasabah perlu memahami karakteristik risiko yang mengancam aset mereka. Sementara itu, perusahaan asuransi harus menjaga kualitas pengelolaan risiko agar mampu memenuhi kewajiban perlindungan sesuai ketentuan polis.
Dari sisi nasabah, langkah awal yang disarankan adalah memetakan potensi ancaman berdasarkan lokasi, kondisi aset, dan kemungkinan gangguan operasional. Informasi prakiraan cuaca dari Badan Meteorologi, Klimatologi, dan Geofisika (BMKG) juga dapat dimanfaatkan untuk mengidentifikasi daerah yang berpotensi mengalami kekeringan maupun kebakaran.
Upaya pencegahan dapat disesuaikan dengan kebutuhan setiap sektor. Beberapa langkah yang dapat dilakukan antara lain memastikan ketersediaan air, memeriksa sistem proteksi kebakaran, serta menyiapkan prosedur penanganan ketika operasional terganggu.
Perkuat Underwriting dan Dukungan Reasuransi
Di tingkat perusahaan, Asuransi Jasindo melakukan antisipasi melalui pemetaan eksposur pertanggungan, khususnya di wilayah yang memiliki risiko bencana lebih tinggi. Evaluasi portofolio, ketepatan proses underwriting, dan kecukupan premi juga menjadi bagian dari pengelolaan risiko.
Selain itu, pengelolaan cadangan serta dukungan reasuransi diperlukan untuk menjaga kemampuan perusahaan menghadapi potensi kerugian. Kesiapan tersebut menjadi penting agar perusahaan tetap memiliki kapasitas untuk menyelesaikan kewajibannya kepada nasabah ketika risiko yang dijamin terjadi.
Asuransi Jasindo juga menempatkan diri sebagai Risk Management Partner bagi nasabah. Pendekatan ini tidak hanya berfokus pada pemberian perlindungan finansial, tetapi juga membantu nasabah memahami ancaman dan menentukan langkah mitigasi yang sesuai.
Kesiapan layanan klaim turut menjadi perhatian. Proses pelaporan, verifikasi, hingga penyelesaian klaim diupayakan berlangsung jelas, tepat waktu, dan transparan sesuai ketentuan polis.
Perlindungan Petani melalui Program AUTP
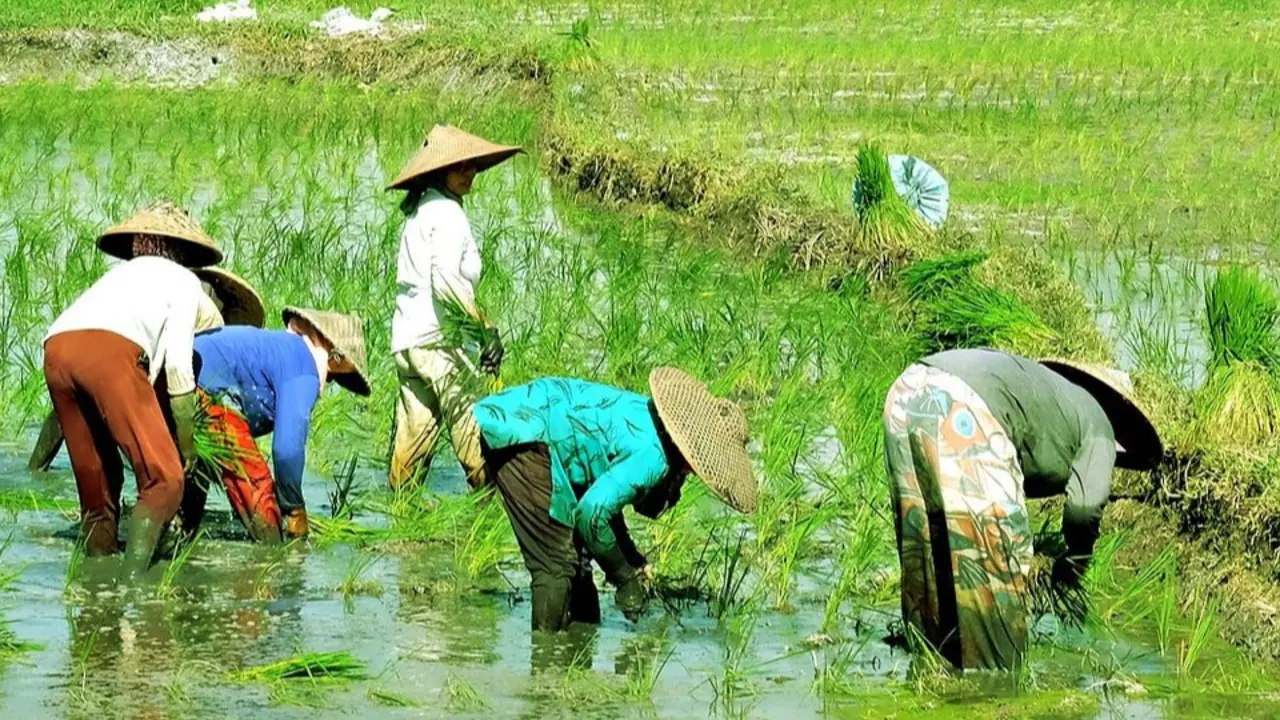
Pengalaman Asuransi Jasindo dalam menghadapi risiko iklim juga terlihat di sektor pertanian. Sejak 2015, perusahaan terlibat dalam program Asuransi Usaha Tani Padi (AUTP) bersama Kementerian Pertanian.
Program tersebut memberikan perlindungan finansial kepada petani terhadap risiko gagal panen yang dijamin dalam polis, termasuk akibat kekeringan, banjir, serta serangan hama dan penyakit tanaman.
Keterlibatan tersebut menjadi salah satu upaya mendukung ketahanan sektor pertanian ketika menghadapi ancaman cuaca dan perubahan kondisi lingkungan.
Brellian menegaskan bahwa kepercayaan nasabah perlu dijaga melalui pengelolaan risiko yang terukur dan layanan yang dapat diandalkan. Perusahaan, menurutnya, berupaya memastikan kesiapan dalam memenuhi kewajiban agar perlindungan dapat diberikan sesuai ketentuan saat risiko terjadi.