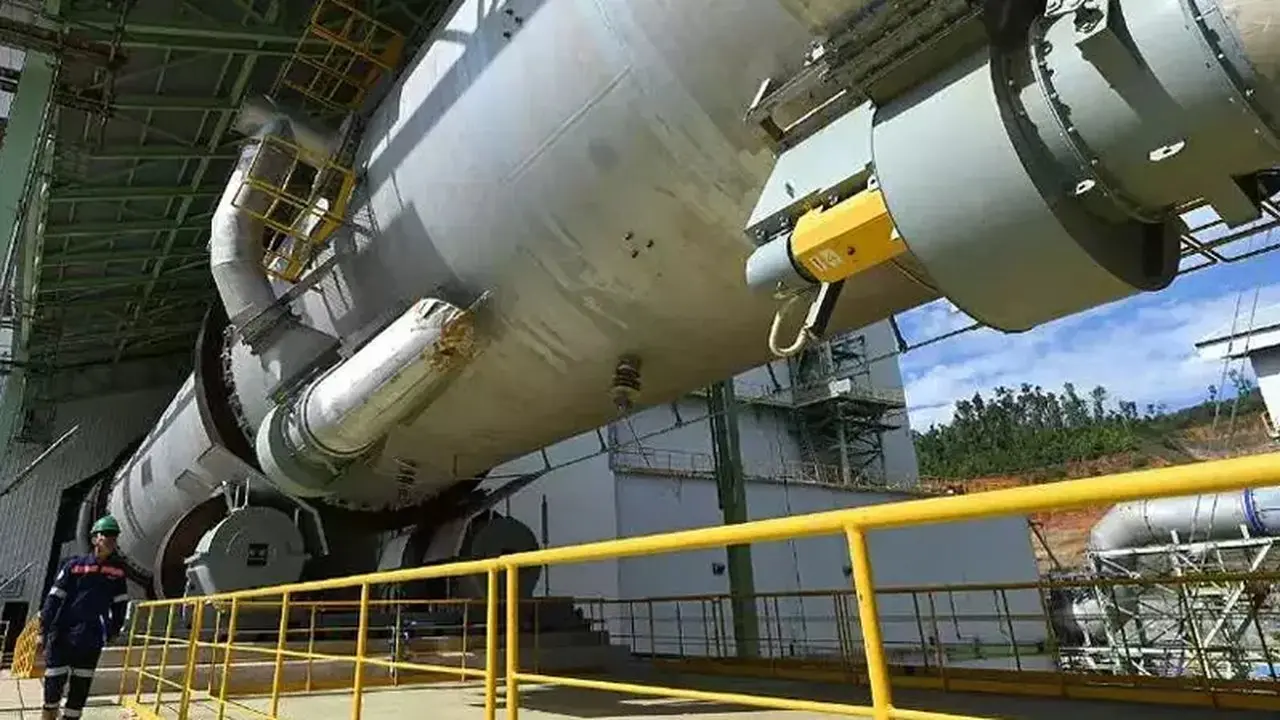
Topik.id — PT Aneka Tambang Tbk atau ANTM mencatatkan kinerja keuangan yang solid pada semester I-2026 dan sukses melampaui proyeksi para analis. Capaian positif ini ditopang oleh penguatan pada lini bisnis nikel serta bauksit, sementara komoditas emas mencatatkan pertumbuhan yang moderat. Tren kenaikan laba bersih ini diproyeksikan terus berlanjut dan menjadi sentimen positif bagi pergerakan saham ANTM.
Berdasarkan laporan riset dari BRI Danareksa Sekuritas, pendapatan Antam pada kuartal II-2026 tercatat sebesar Rp33,4 triliun atau mengalami kenaikan 1,6% secara tahunan. Sementara itu, laba bersih pada periode yang sama tumbuh 16,2% menjadi Rp3 triliun. Secara kumulatif sepanjang semester I-2026, pendapatan perusahaan meningkat 6,3% menjadi Rp62,7 triliun dan laba bersih melesat 36% hingga mencapai Rp6,4 triliun.
Perolehan laba bersih tersebut telah memenuhi 69,7% dari estimasi setahun penuh yang dipasang oleh BRI Danareksa Sekuritas serta mencapai 70% dari konsensus analis. Adapun realisasi pendapatan pada paruh pertama tahun ini telah mencakup 52,9% dari proyeksi penuh tahun 2026.
“Pertumbuhan pendapatan ditopang oleh lonjakan pendapatan bisnis nikel serta bauksit dan alumina masing-masing 32,4% dan 28,3%, sedangkan emas tumbuh moderat 1,4%,” tulis BRI Danareksa Sekuritas.
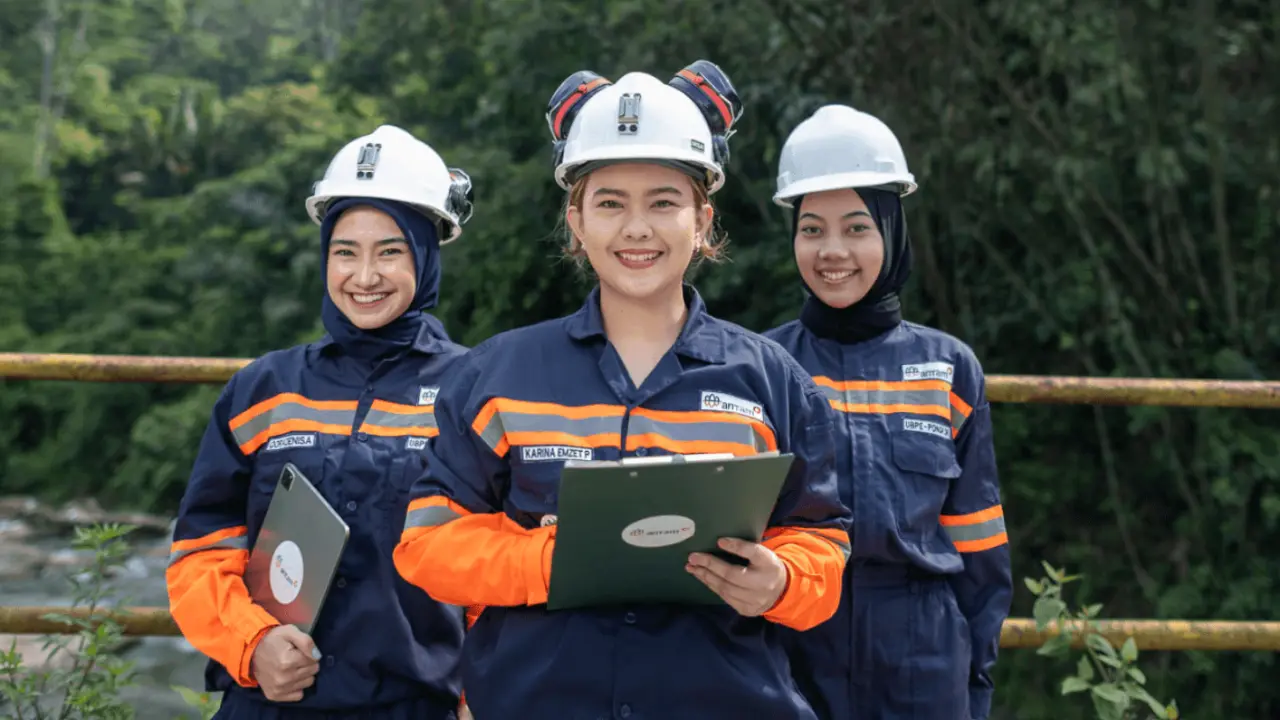
Peningkatan laba bersih ini didorong oleh membaiknya harga jual rata-rata atau average selling price (ASP), terutama pada komoditas nikel. Di sisi lain, kinerja penjualan emas sempat terpengaruh oleh pelemahan harga di pasar global, di mana harga emas pada kuartal II-2026 terkoreksi 9,2% secara kuartalan akibat proses normalisasi, meski secara tahunan masih mencatatkan kenaikan 38%.
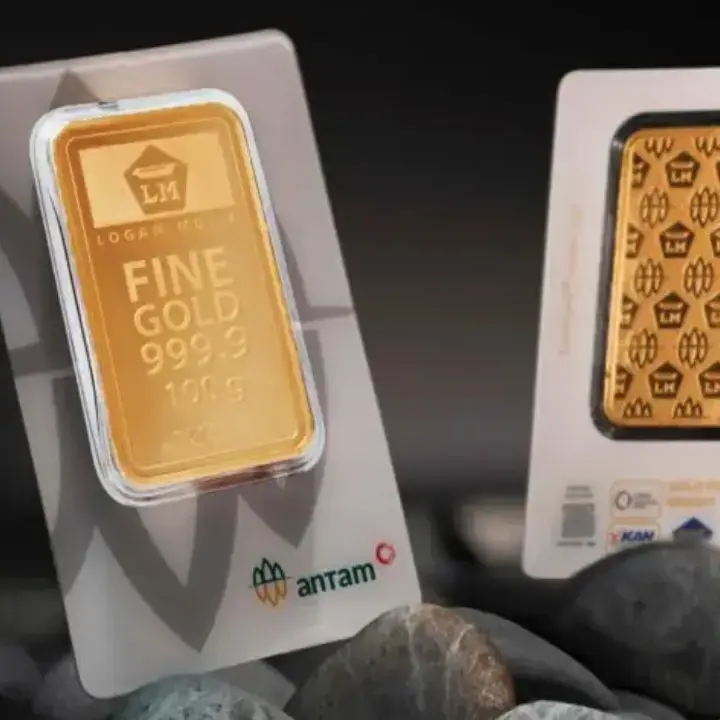
Dari sisi volume, penjualan emas Antam pada kuartal II-2026 menyentuh angka 9,6 ton atau naik 13,6% secara kuartalan yang turut menopang pendapatan perusahaan. Sementara itu, ASP nikel melonjak 18,7% secara kuartalan dan naik 44% pada kuartal II menjadi US$80 per ton. Kenaikan ini dipicu oleh tingginya harga patokan mineral, dengan total volume penjualan bijih nikel mencapai 3,4 juta ton.
Kinerja tersebut juga berimbas pada margin laba bersih atau net profit margin nikel yang terkerek 410 basis poin secara kuartalan menjadi 54,5%. Adapun margin laba bersih untuk komoditas emas berada di level 4,4% dan bauksit mencapai 24,1%.
Prospek dan Target Harga Saham ANTM
Melihat pencapaian tersebut, BRI Danareksa Sekuritas menilai prospek saham ANTM masih sangat kuat. Sekuritas ini mempertahankan proyeksi pendapatan dan laba bersih ANTM untuk tahun 2026 masing-masing di angka Rp118,7 triliun dan Rp9,2 triliun, dengan catatan kinerja emiten akan semakin terdongkrak apabila harga emas kembali pulih.
Rekomendasi beli atau buy disematkan untuk saham ANTM dengan target harga senilai Rp4.800 per saham. Angka tersebut mencerminkan potensi kenaikan yang cukup signifikan, yakni sebesar 53% dari harga acuan saat laporan dirilis yang berada di level Rp3.130.
Secara terpisah, Direktur Keuangan dan Manajemen Risiko Antam Arini Kasmira menyampaikan bahwa pencapaian kinerja ini membuktikan fundamental perusahaan yang tetap terjaga dengan baik. Kondisi ini didukung oleh optimalisasi lini komoditas utama serta penerapan manajemen biaya dan risiko yang ketat.
“Antam terus menjaga momentum pertumbuhan melalui optimalisasi kinerja operasional, peningkatan efisiensi, serta penguatan portofolio bisnis pada komoditas emas, nikel, serta bauksit dan alumina. Pada saat yang sama, kami tetap mengedepankan prinsip kehati-hatian dalam pengelolaan keuangan dan risiko,” ujar Arini.