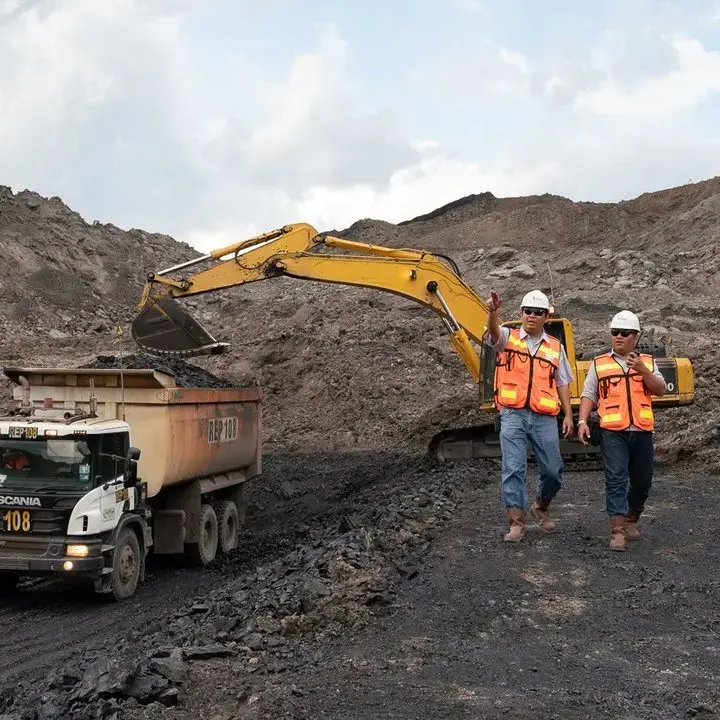
Topik.id — Pergerakan investor asing di pasar saham pertambangan Indonesia menunjukkan arah yang berbeda sepanjang perdagangan 14-18 September 2026. Saham PT Bumi Resources Tbk (BUMI) dan PT Alamtri Resources Indonesia Tbk (ADRO) justru mencatat aksi jual bersih, ketika sejumlah emiten tambang lain menerima aliran dana asing.
Berdasarkan data Stockbit Sekuritas, net sell asing pada BUMI mencapai Rp178,7 miliar. Pada periode yang sama, ADRO mencatat penjualan bersih sebesar Rp169,7 miliar. Di penutupan perdagangan 18 September 2026, BUMI berada di Rp193 per saham setelah terkoreksi 8,9% dalam sepekan, sedangkan ADRO melemah 1,1% ke level Rp2.640.
Asing Justru Borong Saham Tambang Mineral
Arus dana asing tidak sepenuhnya meninggalkan sektor pertambangan. Pada periode yang sama, investor asing mencatat net buy terbesar pada PT Bumi Resources Minerals Tbk (BRMS) senilai Rp367,1 miliar.
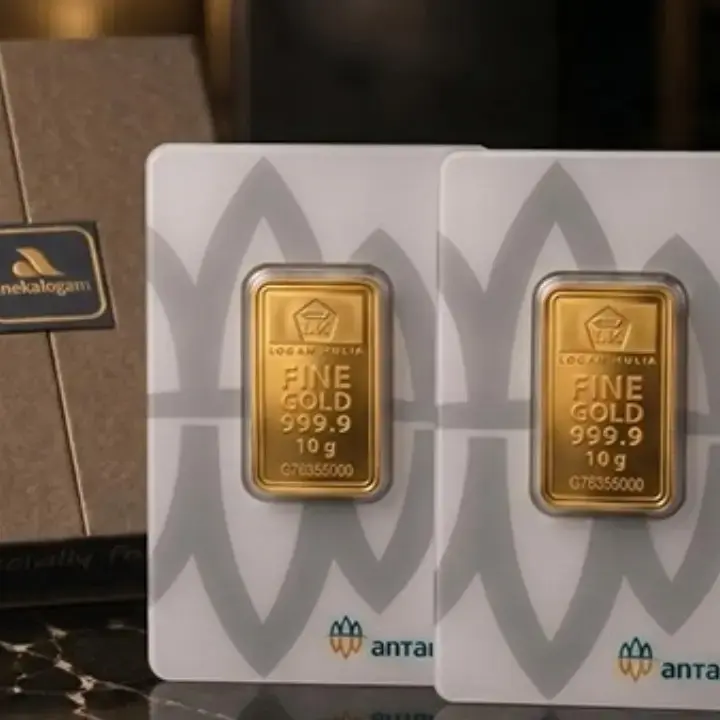
Setelah BRMS, aliran pembelian asing terbesar tercatat pada PT Aneka Tambang Tbk (ANTM) sebesar Rp184,8 miliar, PT Adaro Andalan Indonesia Tbk (AADI) Rp108,4 miliar, dan PT Merdeka Gold Resources Tbk (EMAS) Rp104,1 miliar. Perbedaan arus dana tersebut terjadi ketika perusahaan tambang mulai memperluas bisnis di luar batu bara termal.
BUMI menjadi salah satu emiten yang agresif melakukan diversifikasi. Perseroan memperluas portofolio mineral melalui akuisisi perusahaan Australia, yakni Loyal Metals Ltd., Jubilee Metals Limited, dan Wolfram Limited. Perseroan juga memiliki rencana mengakuisisi 45% saham PT Laman Mining Indonesia.
Perubahan arah bisnis tersebut turut mendapat perhatian MNC Sekuritas. Dalam riset Raka Junico W dan Rudy Setiawan, MNC Sekuritas menginisiasi rekomendasi beli BUMI dengan target harga Rp300 per saham.
Analis tersebut menilai pasar masih melihat BUMI terutama sebagai produsen batu bara, meskipun kontribusi aset mineral perseroan mulai meningkat. Sektor mineral diperkirakan menyumbang 31,5% laba operasional BUMI dengan margin operasional 29,5%, lebih tinggi dibandingkan margin batu bara sebesar 8,8%.
Perseroan juga disebut memperoleh manfaat dari pembaruan skema royalti IUPK ketika kewajiban Domestic Market Obligation (DMO) meningkat menjadi 30%. Di tengah penyesuaian kuota RKAB industri menjadi sekitar 600 juta ton dari 790 juta ton pada 2025, pemegang IUPK seperti BUMI mendapatkan pengecualian sesuai skema yang berlaku.
Diversifikasi Merambah Nikel hingga Kendaraan Listrik
Strategi serupa dijalankan PT Indo Tambangraya Megah Tbk (ITMG). Perusahaan memperluas bisnis ke sektor nikel dan telah menguasai 9,62% saham PT Adhi Kartiko Pratama Tbk (NICE).
Mulianto mengatakan ITMG tidak hanya berfokus pada nikel, tetapi juga membuka peluang di mineral strategis yang mendukung elektrifikasi dan kebutuhan energi masa depan. Menurutnya, berbagai peluang ekspansi akan terus dievaluasi sepanjang mampu memberikan nilai tambah bagi pemegang saham dan sesuai dengan strategi jangka panjang perusahaan.
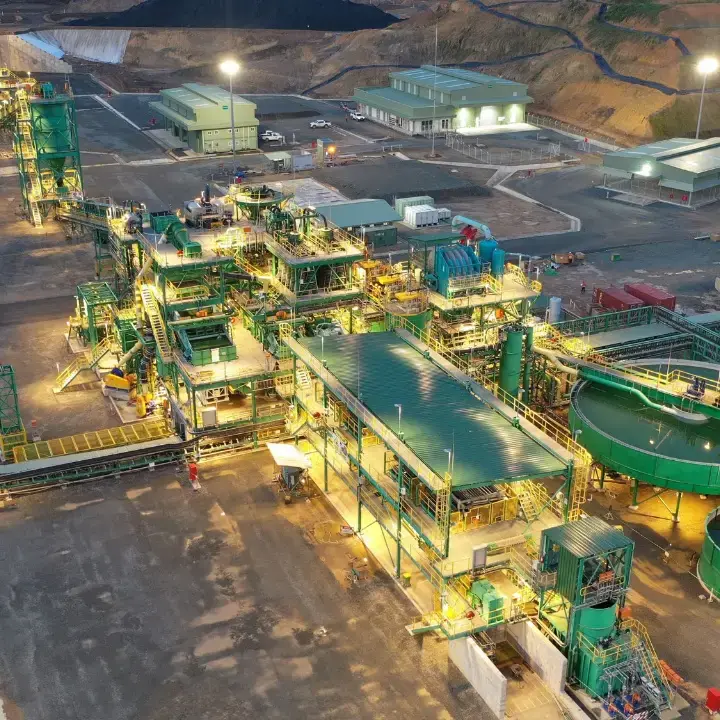
Sementara itu, PT Indika Energy Tbk (INDY) mengembangkan proyek tambang emas Awak Mas di Sulawesi Selatan. Hingga akhir Juni 2026, progres konstruksi proyek tersebut mencapai 60,63%. INDY juga membangun ekosistem kendaraan listrik terintegrasi.
Analis KISI Sekuritas Muhammad Wafi menilai diversifikasi ke emas dan mineral dapat menjadi penyeimbang terhadap risiko pelemahan harga batu bara dalam jangka panjang. Menurut Wafi, emas dan mineral kritis memiliki penggerak permintaan yang berbeda dari batu bara sehingga dapat membantu memperluas sumber pendapatan emiten.
Meski demikian, Wafi mengingatkan perusahaan tambang agar tidak menjadikan harga komoditas saat ini sebagai satu-satunya dasar penentuan belanja modal. Periode pengembalian investasi tambang dapat berlangsung lima hingga 10 tahun, sementara harga komoditas dapat berubah lebih cepat.
Analis Kiwoom Sekuritas Abdul Azis Setyo Wibowo juga menekankan bahwa keberhasilan diversifikasi pada akhirnya akan terlihat dari kontribusi bisnis baru terhadap pendapatan dan laba perusahaan.
Ia menyebut ANTM, MDKA, INCO, ADRO, dan PTBA sebagai emiten yang menarik dicermati dalam perkembangan transisi energi, terutama berdasarkan kemampuan eksekusi dan kontribusi bisnis non-batu bara.