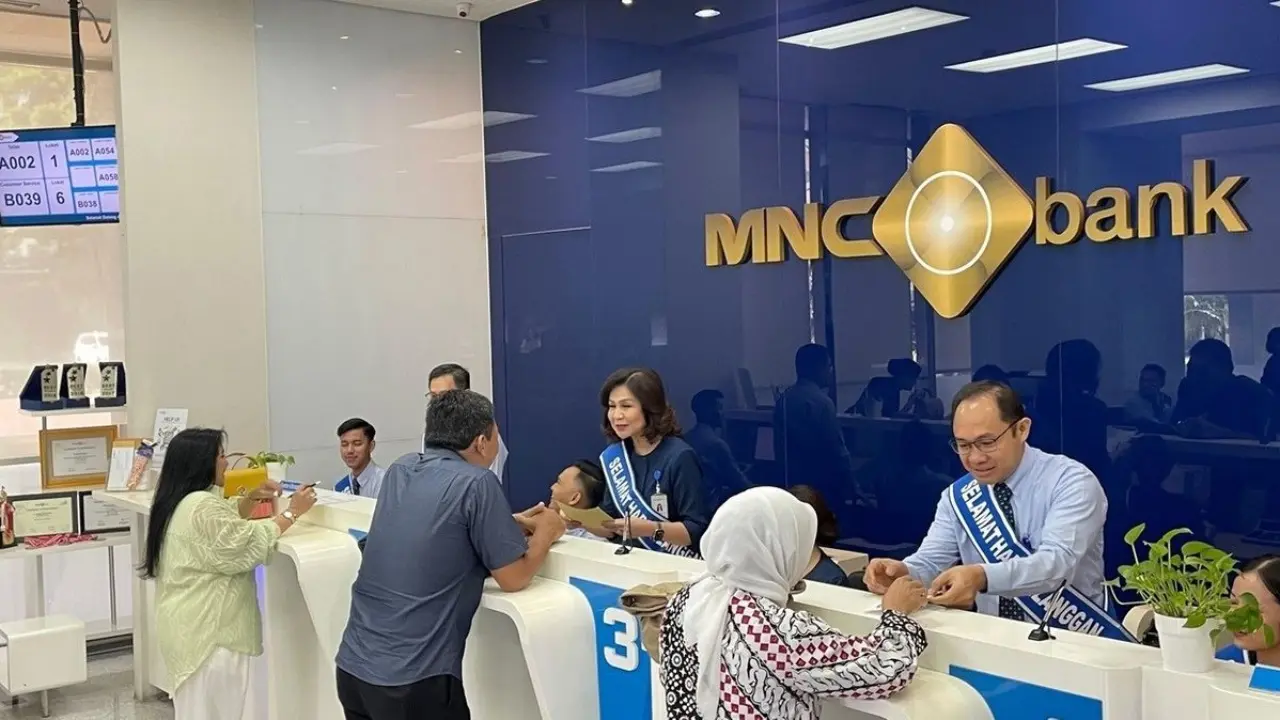
PT Bank MNC Internasional Tbk. (BABP) menghadapi tekanan kinerja sepanjang sembilan bulan pertama 2026. Bank milik konglomerat Hary Tanoesoedibjo tersebut membukukan laba bersih Rp46,63 miliar hingga akhir September, lebih rendah dibandingkan pencapaian pada periode yang sama tahun sebelumnya.
Penurunan keuntungan terjadi di tengah pertumbuhan kredit yang masih terjaga. Namun, peningkatan beban bunga, menyusutnya pendapatan bunga bersih, serta berkurangnya dana pihak ketiga (DPK) menjadi sejumlah tantangan yang tercermin dalam laporan keuangan kuartal III-2026.
Beban Bunga Menekan Pendapatan MNC Bank
Salah satu tekanan utama berasal dari kenaikan beban bunga yang mencapai 51,05% secara tahunan. Pertumbuhan tersebut jauh melampaui kenaikan pendapatan bunga yang hanya sebesar 6,52% year-on-year (YoY).
Kondisi itu membuat pendapatan bunga bersih MNC Bank mengalami penurunan. Hingga September 2026, nilainya tercatat Rp389,76 miliar, tertekan 44,52% YoY dari sebelumnya Rp434,29 miliar.
Di luar pendapatan bunga, perseroan masih mencatatkan pertumbuhan dari komisi. Pendapatan berbasis komisi meningkat 56,59% YoY menjadi Rp100,3 miliar, dibandingkan Rp43,71 miliar pada periode yang sama tahun lalu.
Meski demikian, keuntungan dari penjualan aset keuangan justru turun 42% menjadi Rp17,25 miliar. Sementara itu, sejumlah komponen biaya mengalami peningkatan dan menambah tekanan terhadap profitabilitas perusahaan.
Beban tenaga kerja naik 9,51% menjadi Rp184,45 miliar. Beban promosi meningkat 3,83% ke posisi Rp17,93 miliar, sedangkan beban lainnya bertambah 7,82% menjadi Rp248,08 miliar.
Laba Operasional Ikut Mengalami Penurunan
Tekanan pendapatan dan peningkatan biaya turut memengaruhi hasil operasional BABP. Laba operasional perseroan tercatat Rp52,42 miliar, turun 18,12% dibandingkan periode yang sama tahun sebelumnya.
Setelah memperhitungkan laba nonoperasional sebesar Rp6,72 miliar dan pajak penghasilan, MNC Bank membukukan laba bersih Rp46,63 miliar. Angka tersebut lebih rendah dibandingkan laba Rp60,39 miliar pada kuartal III-2025.
Dengan demikian, penurunan laba bersih mencapai 22,78% secara tahunan. Hasil ini menunjukkan tekanan yang dialami perseroan tidak hanya berasal dari pendapatan bunga, tetapi juga berkaitan dengan struktur biaya operasional.
Kredit Bertambah, tetapi Dana Simpanan Menyusut
Dari sisi neraca, total aset MNC Bank tercatat Rp18,79 triliun pada akhir September 2026. Jumlah tersebut turun 8,29% dibandingkan Rp20,49 triliun pada periode yang sama tahun sebelumnya.
Di tengah penurunan aset, penyaluran kredit justru tumbuh 8,38% YoY. Kredit yang diberikan meningkat dari Rp11,09 triliun menjadi Rp12,02 triliun.
Berbeda dengan kredit, penghimpunan DPK mengalami kontraksi 17,12% menjadi Rp11,32 triliun dari sebelumnya Rp13,66 triliun. Penurunan terbesar berasal dari deposito yang menyusut 24,35% menjadi Rp8,50 triliun, sedangkan giro tercatat Rp1,20 triliun dan tabungan Rp1,62 triliun.
Rasio Kredit Bermasalah Meningkat
Sejumlah indikator kesehatan perbankan juga memperlihatkan perubahan. Rasio kecukupan modal atau CAR turun dari 24,50% menjadi 20,68%. Sementara itu, NPL gross meningkat dari 4,00% menjadi 4,64% dan NPL net naik dari 2,80% menjadi 3,50%.
Rasio kredit kualitas rendah turut bertambah dari 24,41% menjadi 34,84%. Pada saat bersamaan, net interest margin (NIM) turun dari 3,20% menjadi 2,76%.
Adapun loan to deposit ratio (LDR) meningkat dari 80,87% menjadi 105,83%. Kenaikan rasio tersebut terjadi seiring dengan penyusutan DPK, sementara penyaluran kredit perseroan masih mencatatkan pertumbuhan.