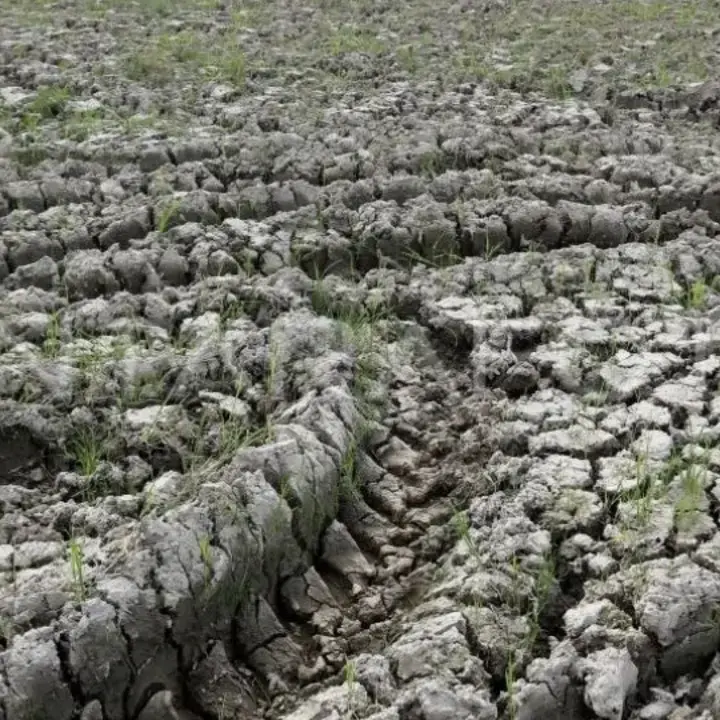
Topik.id — Fenomena El Nino menjadi salah satu risiko yang mulai diperhatikan Otoritas Jasa Keuangan (OJK) terhadap industri perbankan. Kondisi cuaca yang lebih kering dan periode kemarau yang panjang dinilai dapat memberikan tekanan terhadap sejumlah sektor ekonomi yang memiliki ketergantungan tinggi pada kondisi alam.
Dampaknya tidak berhenti pada aktivitas produksi. Ketika usaha mengalami gangguan, kenaikan biaya operasional, hingga penurunan pendapatan, kemampuan debitur dalam memenuhi kewajiban kredit juga dapat ikut terpengaruh. OJK karena itu meminta perbankan memperhitungkan risiko iklim dalam strategi bisnis dan manajemen risiko.
El Nino Berpotensi Tekan Kualitas Kredit
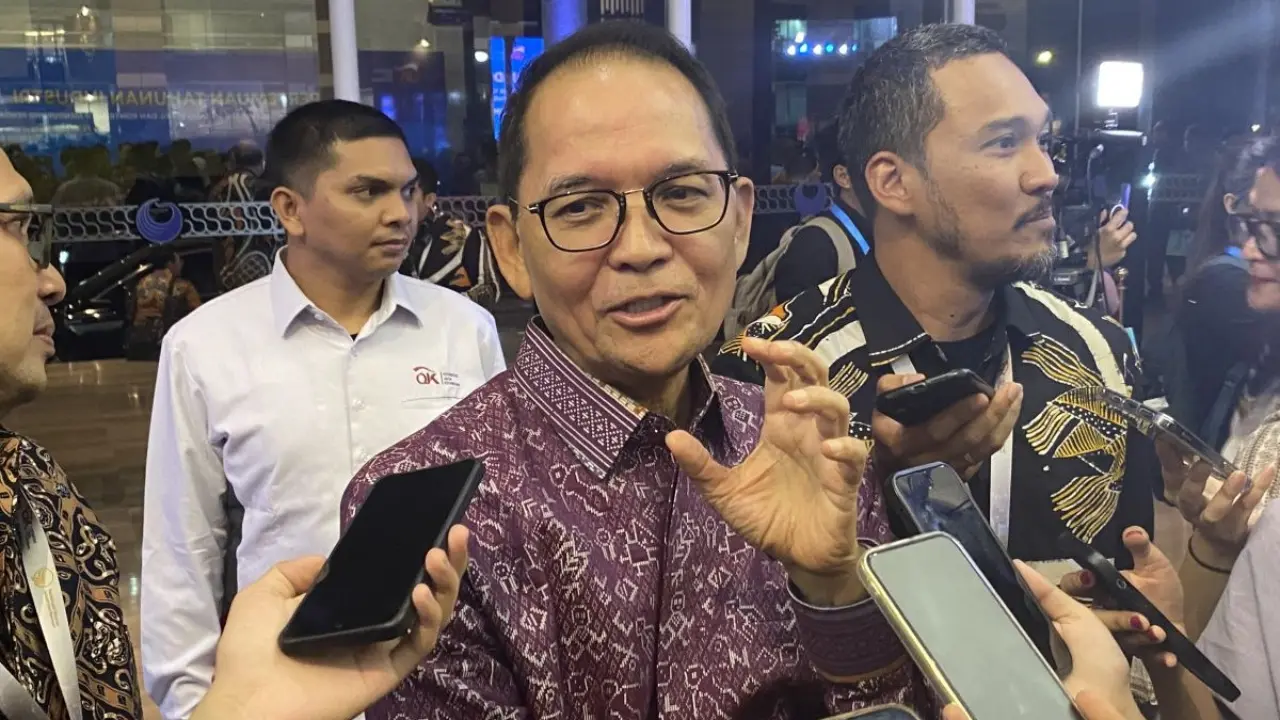
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengatakan fenomena El Nino termasuk dalam cakupan risiko iklim yang menjadi perhatian regulator. Menurut dia, dampaknya dapat merambat dari sektor riil menuju sektor keuangan.
Risiko tersebut pada akhirnya dapat memengaruhi kualitas aset, profitabilitas, likuiditas, hingga tingkat permodalan perbankan. Karena itu, bank perlu memperhitungkan kemungkinan perubahan kondisi ekonomi yang muncul akibat gangguan cuaca dalam pengelolaan portofolio pembiayaan.
Dian menjelaskan, sektor yang paling rentan antara lain pertanian, perkebunan, peternakan, perikanan, serta industri makanan dan minuman. Kelompok usaha tersebut sangat bergantung pada ketersediaan air, kondisi lahan, hasil produksi, dan stabilitas rantai pasok.
Ketika produksi terganggu akibat kekeringan, debitur dapat menghadapi penurunan omzet sekaligus peningkatan biaya untuk mempertahankan kegiatan usaha. Situasi tersebut kemudian berpotensi mengurangi kemampuan pembayaran kredit.
OJK menilai kondisi tersebut dapat meningkatkan risiko munculnya kredit bermasalah atau nonperforming loan (NPL).
Kualitas Kredit Bank Masih Terjaga
Meski risiko akibat El Nino perlu diantisipasi, OJK mencatat kualitas kredit perbankan masih berada dalam kondisi yang terjaga.
Rasio NPL gross tercatat sebesar 2,10 persen. Angka tersebut sedikit meningkat dibandingkan posisi Juni 2026 yang berada di level 2,09 persen. Sementara itu, NPL net justru turun dari 0,82 persen menjadi 0,81 persen.
Indikator Loan at Risk (LAR) juga menunjukkan perbaikan. Pada periode yang sama, rasio LAR tercatat 8,39 persen, turun dibandingkan Juni 2026 yang mencapai 8,47 persen. Data OJK sebelumnya juga menunjukkan kualitas aset perbankan tetap terjaga di tengah berbagai ketidakpastian ekonomi.
Dengan kondisi tersebut, perhatian terhadap El Nino lebih diarahkan pada potensi risiko ke depan, khususnya bagi bank yang memiliki eksposur besar terhadap sektor-sektor yang sensitif terhadap perubahan cuaca.
Konsentrasi Kredit Jadi Faktor Risiko
Dian mengatakan tingkat risiko setiap bank dapat berbeda bergantung pada komposisi portofolio pembiayaan. Bank dengan konsentrasi kredit tinggi pada sektor atau wilayah yang rentan terhadap El Nino berpotensi menghadapi tekanan kualitas aset lebih besar.
Sebaliknya, portofolio pembiayaan yang lebih tersebar dapat memberikan ruang diversifikasi ketika salah satu sektor mengalami gangguan.
OJK mengategorikan dampak langsung perubahan pola dan kondisi iklim terhadap kegiatan ekonomi, aset, serta kinerja keuangan debitur sebagai physical climate risk.
Risiko tersebut menjadi bagian yang perlu dimitigasi oleh industri perbankan karena perubahan kondisi lingkungan dapat memberikan dampak langsung terhadap kemampuan sektor riil menjalankan kegiatan usaha.
OJK Minta Bank Masukkan Risiko Iklim
Untuk memperkuat daya tahan industri, OJK mendorong bank mulai memasukkan risiko iklim dalam penyusunan strategi bisnis dan manajemen risiko.
Langkah tersebut diperlukan agar dampak perubahan iklim dapat menjadi salah satu pertimbangan ketika bank menentukan arah pembiayaan maupun mengambil keputusan bisnis.
OJK juga mendorong perbankan menyusun rencana transisi. Strategi tersebut diharapkan dapat membantu bank menyesuaikan portofolio pembiayaan dengan perubahan kondisi ekonomi dan lingkungan dalam jangka panjang.
Selain memasukkan risiko iklim ke dalam manajemen risiko, perbankan didorong meningkatkan alokasi modal dan pembiayaan kepada sektor yang lebih ramah lingkungan.
Pengembangan produk keuangan berbasis keberlanjutan juga menjadi bagian dari langkah yang didorong regulator.
El Nino dan Tantangan bagi Sektor Riil
Risiko El Nino terhadap perbankan pada dasarnya berawal dari dampaknya terhadap sektor ekonomi. Kekeringan berkepanjangan dapat mengganggu produksi pertanian, perkebunan, peternakan, dan perikanan. Gangguan tersebut kemudian dapat menjalar ke industri pengolahan dan sektor makanan serta minuman.
Bagi perbankan, kondisi tersebut penting diperhatikan karena kemampuan debitur membayar kewajiban sangat berkaitan dengan kesehatan usaha mereka.
OJK tidak menyebut kondisi tersebut sebagai gangguan langsung terhadap seluruh industri perbankan. Risiko lebih besar berada pada bank yang memiliki eksposur tinggi terhadap debitur, sektor, atau wilayah yang rentan terhadap dampak El Nino.
Karena itu, diversifikasi portofolio menjadi salah satu faktor yang dapat diperhitungkan dalam pengelolaan risiko.
Di tengah risiko tersebut, kondisi industri perbankan secara umum masih menunjukkan ketahanan. OJK pada kuartal III 2026 juga mencatat optimisme industri perbankan tetap berada di zona optimistis dengan persepsi risiko yang dinilai terkendali.
Dengan memasukkan risiko iklim dalam perencanaan bisnis sejak awal, bank diharapkan dapat mengantisipasi kemungkinan perubahan kualitas aset sekaligus menjaga kemampuan intermediasi. Langkah tersebut juga menjadi bagian dari upaya memperkuat ketahanan sektor keuangan ketika perubahan kondisi iklim semakin berpengaruh terhadap aktivitas ekonomi.