Topik.id — Otoritas Jasa Keuangan (OJK) memberikan peringatan terkait dampak fenomena El Nino yang berpotensi menaikkan rasio kredit bermasalah atau non-performing loan (NPL) di sektor perbankan. Gangguan cuaca ini dinilai dapat memengaruhi produktivitas serta menurunkan tingkat pendapatan para debitur.
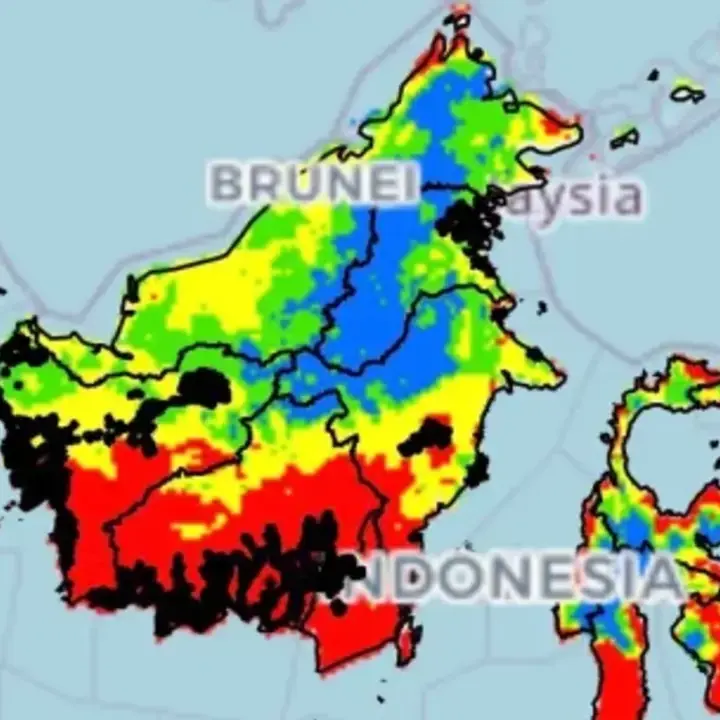
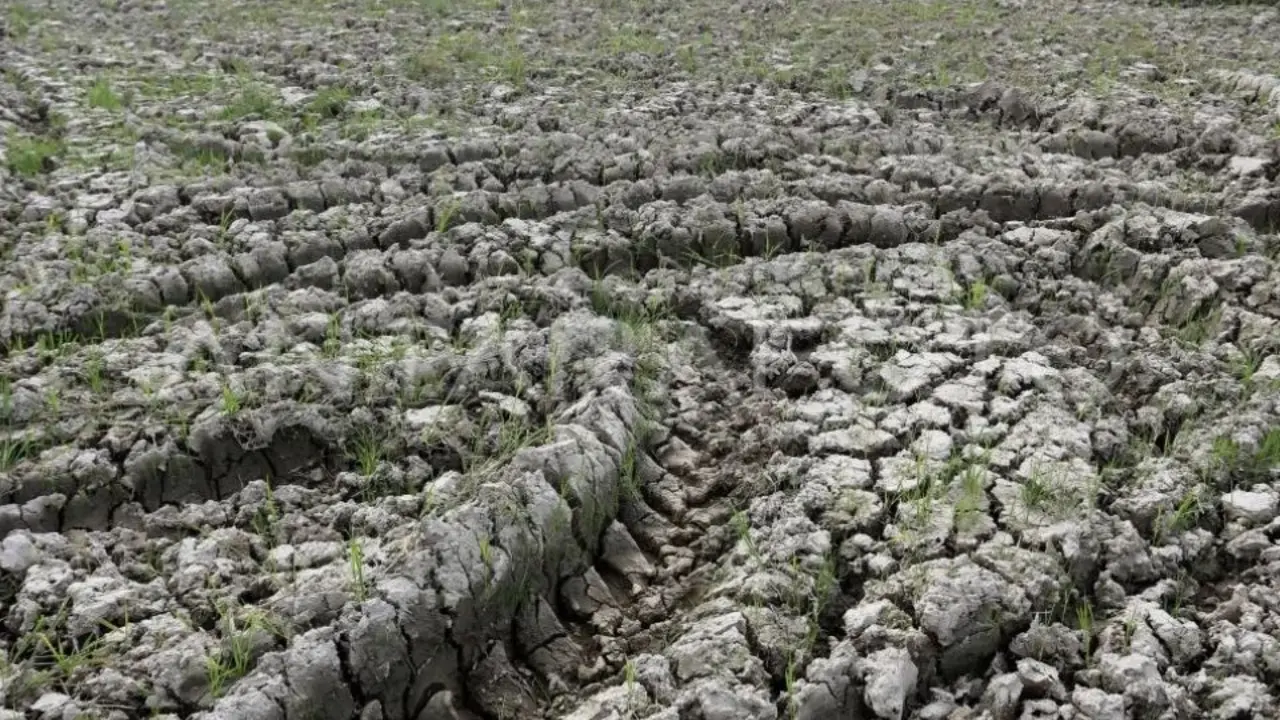
Berdasarkan proyeksi, El Nino mulai melanda Indonesia sejak pertengahan tahun 2026 dan diprediksi berlangsung hingga awal tahun 2027. Sejumlah ancaman seperti kekeringan pada lahan pertanian, kebakaran hutan dan lahan, hingga kendala pada fasilitas energi terbukti memberikan tekanan bagi aktivitas perekonomian nasional.
“Fenomena El Nino perlu menjadi salah satu risiko yang patut dicermati, khususnya karena berpotensi menyebabkan kondisi cuaca yang lebih kering dan musim kemarau berkepanjangan sehingga meningkatkan risiko kekeringan, gangguan produksi, serta kebakaran hutan dan lahan,” tulis Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae pada Senin (21/9/2026).
Dalam tinjauan sektor keuangan, aspek risiko iklim kini menjadi salah satu pusat perhatian dalam pengaturan maupun pengembangan dari pihak regulator. Hal ini dikarenakan dampak dari sektor riil dapat merembet ke ranah keuangan, yang kemudian mengganggu permodalan, profitabilitas, tingkat likuiditas, hingga kualitas aset bank.
Sektor usaha yang paling rentan terdampak meliputi bidang pertanian, perkebunan, peternakan, perikanan, serta industri makanan dan minuman.
“Gangguan terhadap produksi dan aktivitas usaha, meningkatnya biaya operasional, serta menurunnya pendapatan dapat memengaruhi kemampuan debitur dalam memenuhi kewajibannya,” ujar Dian.
Meski demikian, tingkat kerentanan tersebut bervariasi bagi setiap institusi perbankan. Bank yang menyalurkan pembiayaan terkonsentrasi pada wilayah atau sektor rentan akan menghadapi potensi penurunan kualitas aset yang lebih tinggi dibandingkan bank dengan portofolio penyaluran lebih beragam.
“Risiko tersebut termasuk dalam kategori physical climate risk yaitu risiko yang timbul akibat dampak langsung perubahan pola dan kondisi iklim terhadap aktivitas ekonomi, aset, maupun kinerja keuangan debitur yang perlu dimitigasi oleh industri perbankan,” imbuh Dian.
Guna meredam tekanan tersebut, OJK mengimbau pihak perbankan agar mengambil langkah proaktif. Lembaga perbankan diminta menyusun rencana transisi dengan memasukkan unsur risiko iklim ke dalam strategi bisnis serta kerangka manajemen risiko demi mendukung ketepatan pengambilan keputusan.
Di samping itu, perbankan juga diarahkan untuk menyalurkan pembiayaan dan modal ke sektor-sektor yang ramah lingkungan serta mengembangkan instrumen produk keuangan berkelanjutan.
Ancaman dari fenomena iklim ini turut menjadi catatan penting bagi perbankan perekonomian rakyat (BPR). Pasalnya, sejumlah BPR mempunyai porsi pembiayaan yang bersentuhan langsung dengan sektor ekonomi kerakyatan di berbagai daerah, seperti sektor perdagangan, perkebunan, pertanian, hingga pelaku usaha mikro, kecil, dan menengah (UMKM).
“Dampak tersebut dapat terjadi secara langsung melalui penurunan pendapatan debitur pada sektor terdampak maupun secara tidak langsung melalui perlambatan aktivitas ekonomi di daerah,” jelas Dian.
Merujuk pada POJK Nomor 9 Tahun 2024 tentang Penerapan Tata Kelola bagi BPR dan BPRS, seluruh BPR maupun BPR Syariah diwajibkan menjalankan prinsip keuangan berkelanjutan beserta rencana aksinya. Mereka juga harus mengintegrasikan aspek tata kelola, sosial, dan lingkungan, serta mengantisipasi risiko keuangan dari dampak perubahan iklim.
Hingga saat ini, OJK mencatat kondisi kualitas kredit di industri perbankan nasional masih berada di posisi yang aman. Tercatat angka non-performing loan (NPL) berada di level 2,10% serta loan at risk (LaR) sebesar 8,39 persen.