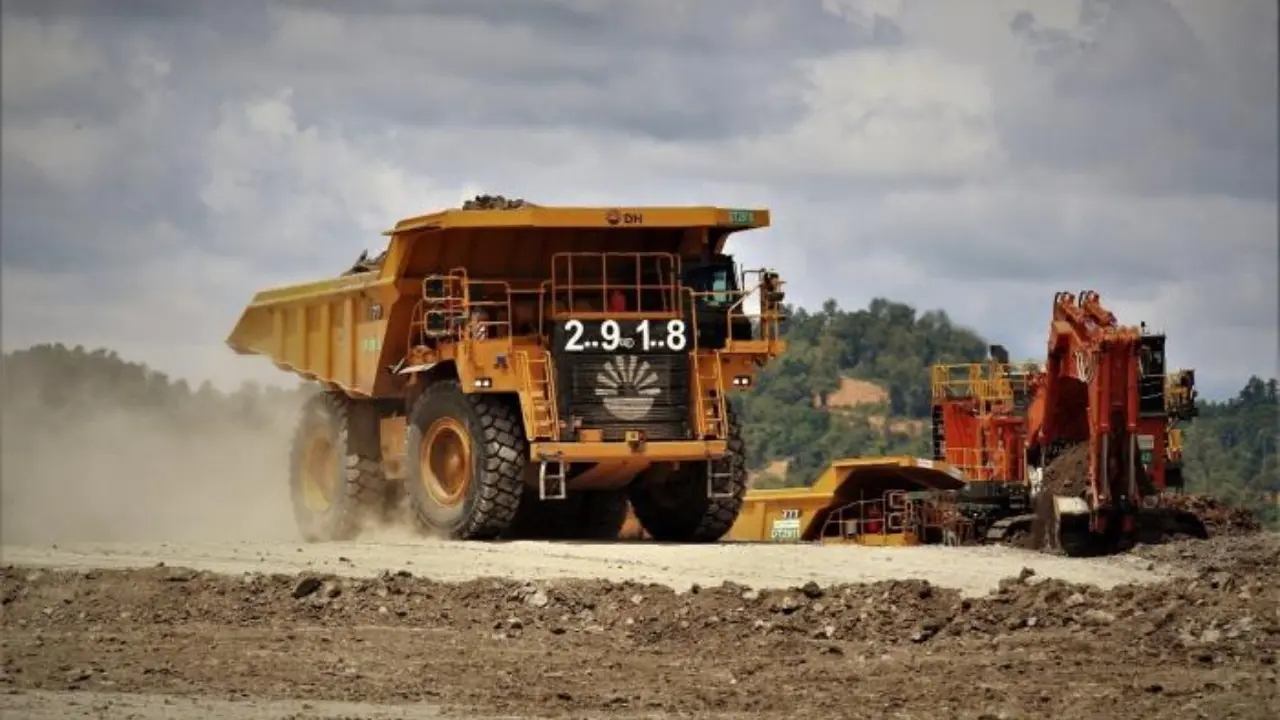
PT Darma Henwa Tbk (DEWA), perusahaan pertambangan yang tergabung dalam Grup Bakrie dengan Nirwan Bakrie sebagai pemilik manfaat, diperkirakan mencatat pertumbuhan kinerja signifikan pada 2027. Analis memproyeksikan laba bersih perseroan mencapai Rp1,64 triliun, meningkat 142,6% dibandingkan estimasi tahun 2026 sebesar Rp676 miliar.
Prospek pertumbuhan tersebut turut mendorong optimisme terhadap pergerakan saham DEWA. BRI Danareksa Sekuritas mempertahankan rekomendasi beli dengan target harga Rp530 per saham. Angka itu mencerminkan potensi kenaikan sekitar 97% dari level harga yang menjadi acuan dalam riset tersebut.
Efisiensi Armada Dorong Kinerja Darma Henwa
Analis BRI Danareksa Sekuritas, Erindra Krisnawan dan Taufan Fadhillah, memperkirakan pendapatan Darma Henwa meningkat dari Rp7,22 triliun pada 2026 menjadi Rp11,78 triliun pada 2027. Pertumbuhan ini diperkirakan berasal dari peningkatan volume pekerjaan, efisiensi operasional, serta perluasan proyek pertambangan.
Laba sebelum bunga, pajak, depresiasi, dan amortisasi (EBITDA) juga diproyeksikan naik 86,4% menjadi Rp4,04 triliun pada 2027. Sebagai perbandingan, EBITDA perseroan pada 2026 diperkirakan mencapai Rp2,17 triliun.
Menurut Erindra dan Taufan, penggunaan armada alat berat milik sendiri berkontribusi terhadap peningkatan profitabilitas perusahaan. Dampaknya mulai terlihat pada kuartal III-2026, ketika EBITDA tumbuh 27,5% secara kuartalan menjadi Rp626 miliar.
Margin EBITDA turut menguat menjadi 33%, dibandingkan 29,6% pada kuartal sebelumnya. Perbaikan tersebut didukung oleh internalisasi armada pada proyek Bengalon. Secara kumulatif, EBITDA DEWA selama sembilan bulan pertama 2026 mencapai Rp1,56 triliun, tumbuh 30,7% secara tahunan.
Proyek Sebuku dan Kontrak Baru Jadi Katalis
Ekspansi operasional juga menjadi faktor penting dalam proyeksi pertumbuhan DEWA. Proyek Sebuku yang mulai beroperasi pada Agustus 2026 diperkirakan memberikan tambahan kontribusi terhadap bisnis perseroan. Volume pemindahan lapisan tanah penutup di proyek tersebut ditargetkan mencapai 30 juta hingga 35 juta bank cubic meter (mbcm) pada 2027.
Selain itu, Darma Henwa tengah menjajaki peluang kontrak pertambangan batu bara di Sumatera Selatan dan proyek nikel di Halmahera Timur.
Analis memperkirakan perolehan kontrak baru dapat memberikan dorongan lebih besar terhadap kinerja perusahaan. Dalam skenario optimistis, pendapatan 2027 berpotensi melampaui skenario dasar sebesar 25,6%, EBITDA meningkat 32,8%, dan laba bersih disesuaikan bertambah 54,5%.
Target Harga DEWA Rp530, Risiko Tetap Perlu Dicermati
BRI Danareksa Sekuritas menetapkan target harga DEWA sebesar Rp530 menggunakan metode sum of the parts (SOTP), yakni penilaian berdasarkan nilai masing-masing bisnis atau aset. Pada harga acuan riset, saham tersebut mencerminkan rasio price to earnings (PE) sebesar 6,4 kali berdasarkan proyeksi 2027.
Tambahan kontrak baru berpotensi meningkatkan valuasi sekitar Rp40 per saham. Gayo Mineral Resources juga dinilai dapat menjadi sumber nilai tambah dalam jangka panjang.
Meski demikian, prospek tersebut tetap memiliki sejumlah risiko. Keterlambatan proyek, kenaikan belanja modal, biaya pendanaan yang tinggi, serta penerapan regulasi dapat memengaruhi realisasi kinerja dan target valuasi DEWA.