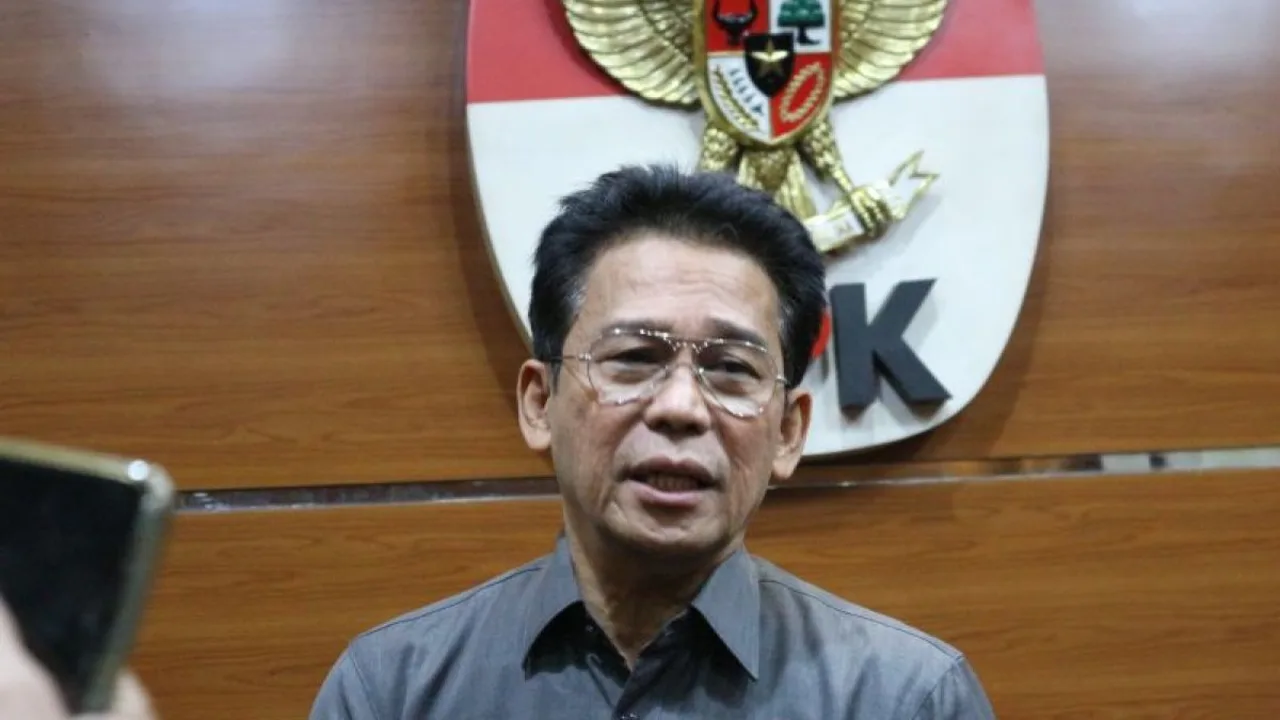
Wakil Ketua Komisi Pemberantasan Korupsi (KPK) Johanis Tanak mengusulkan agar negara dapat merampas kekayaan pejabat yang tidak dicantumkan dalam Laporan Harta Kekayaan Penyelenggara Negara (LHKPN). Ia menghendaki ketentuan tersebut masuk dalam RUU Perampasan Aset terkait tindak pidana.
Usulan itu disampaikan Tanak pada Minggu (25/10/2026). Menurutnya, pejabat yang tidak melaporkan kekayaannya secara lengkap atau bahkan sama sekali tidak menyampaikan LHKPN perlu menghadapi konsekuensi lebih tegas daripada mekanisme administratif yang saat ini berlaku.
Perampasan aset karena tidak melaporkan LHKPN masih merupakan usulan, bukan ketentuan hukum yang otomatis berlaku. Penerapannya akan membutuhkan dasar hukum, mekanisme pembuktian, serta jaminan proses hukum.
Johanis Tanak usul harta pejabat yang melebihi LHKPN dirampas
Tanak mempersoalkan kemungkinan selisih antara kekayaan yang benar-benar dimiliki penyelenggara negara dan nilai yang dilaporkan. Ia ingin ada dasar hukum untuk merampas aset yang tidak masuk dalam laporan tersebut.
Usulan itu berkaitan dengan gagasan penguatan instrumen pencegahan dan pemberantasan korupsi. Namun, perbedaan data kekayaan tetap perlu diperiksa berdasarkan kepemilikan, periode pelaporan, serta asal-usul aset; selisih nilai tidak otomatis membuktikan tindak pidana.
Pejabat yang sama sekali tidak lapor LHKPN juga menjadi sasaran usulan
Selain laporan yang tidak lengkap atau tidak benar, Tanak menyoroti penyelenggara negara yang tidak menyerahkan laporan sama sekali meski mempunyai kewajiban. Menurutnya, ketidakpatuhan tersebut tidak boleh menghilangkan kesempatan penelusuran kekayaan pejabat.
Dengan demikian, usulan Tanak mencakup dua keadaan yang berbeda: harta tidak dicantumkan dalam laporan yang diserahkan, dan pejabat sama sekali tidak menunaikan kewajiban pelaporan. Perumusan sanksi terhadap keduanya masih memerlukan pembahasan legislasi.
Johanis Tanak ingin perampasan aset tanpa proses pidana panjang
Tanak juga menyinggung mekanisme perampasan aset yang tidak harus selalu menunggu seluruh proses perkara pidana. Ia mengusulkan jalur keberatan atau gugatan pengadilan bagi pihak yang menolak tindakan negara.
Gagasan penyederhanaan tersebut tidak dapat diartikan sebagai penghapusan kebutuhan pembuktian dan perlindungan hak kepemilikan. Jika dimasukkan ke dalam undang-undang, kewenangan, persyaratan, serta pengawasan perampasan harus diatur secara jelas.
KPK ingin pejabat lebih jujur melaporkan kekayaan
LHKPN merupakan instrumen transparansi dan pencegahan korupsi yang dikelola KPK. Pejabat wajib menyampaikan informasi harta kekayaan menurut ketentuan dan periode pelaporan yang berlaku.
Tanak berpandangan ancaman sanksi yang lebih tegas dapat mendorong pejabat melaporkan harta secara lengkap dan benar. Usulannya menempatkan LHKPN bukan sekadar dokumen administratif, tetapi instrumen yang berkaitan dengan pertanggungjawaban kekayaan penyelenggara negara.
Apa sanksi pejabat yang tidak lapor LHKPN saat ini?
Dalam ketentuan yang berlaku, termasuk Peraturan KPK Nomor 3 Tahun 2024, ketidakpatuhan pelaporan LHKPN dapat ditindaklanjuti melalui rekomendasi sanksi kepada pimpinan instansi yang berwenang.
Ketidakpatuhan tidak hanya berbentuk tidak menyerahkan laporan, tetapi juga dapat berupa terlambat melapor, memberikan data tidak lengkap atau tidak benar, tidak memenuhi panggilan klarifikasi, maupun tidak melakukan perbaikan sesuai hasil klarifikasi.
Penerapan sanksi administratif mengikuti ketentuan masing-masing instansi. Tidak melaporkan LHKPN saat ini tidak dengan sendirinya menjadi dasar untuk merampas seluruh kekayaan seseorang.
RUU Perampasan Aset menjadi dasar usulan Johanis Tanak
Tanak menginginkan kewenangan perampasan atas aset yang tidak dilaporkan diatur dalam RUU Perampasan Aset. Rancangan aturan itu menjadi ruang pembahasan mengenai jenis aset yang dapat dikenai tindakan hukum dan bagaimana prosesnya dilakukan.
Dalam hukum pemberantasan korupsi, perampasan barang tertentu sudah dikenal sebagai pidana tambahan, antara lain melalui Pasal 18 Undang-Undang Pemberantasan Tindak Pidana Korupsi. Namun, ketentuan pidana tambahan tersebut berbeda dari gagasan merampas harta semata-mata karena tidak dicantumkan dalam LHKPN.
Perbedaan sanksi LHKPN saat ini dan usulan perampasan aset
Perbedaan paling penting berada pada konsekuensi hukumnya. Saat ini terdapat mekanisme rekomendasi sanksi administratif, sedangkan Tanak mengusulkan tambahan kewenangan merampas aset melalui aturan undang-undang yang belum ditetapkan.
Apa itu LHKPN dan siapa yang wajib melapor?
Laporan Harta Kekayaan Penyelenggara Negara adalah pelaporan harta penyelenggara negara kepada KPK melalui sistem e-LHKPN. Pihak yang wajib melapor ditentukan menurut jabatan dan aturan instansinya.
Pelaporan mencakup laporan periodik dan laporan khusus pada keadaan tertentu, antara lain ketika mulai atau berakhir menjabat. KPK dapat melakukan pemeriksaan dan klarifikasi terhadap data yang dilaporkan.
KPK dapat memeriksa kelengkapan dan kebenaran LHKPN
Penyerahan laporan tidak otomatis mengakhiri proses pengawasan. KPK dapat meminta klarifikasi serta perbaikan ketika menemukan informasi yang perlu ditelusuri.
Proses administratif tersebut berbeda dari pembuktian tindak pidana. Kesalahan pencatatan atau selisih laporan harus dievaluasi terlebih dahulu, dan apabila ditemukan indikasi kejahatan, penanganannya mengikuti hukum yang berlaku.
Usulan perampasan aset tetap memerlukan kepastian hukum
Pembahasan aturan perampasan perlu menjelaskan kriteria aset yang tidak dilaporkan, cara pemeriksaan, kewenangan negara, mekanisme keberatan, dan perlindungan pihak yang berhak atas aset.
Usulan Tanak mengenai kemungkinan gugatan ke pengadilan merupakan salah satu aspek prosedural, tetapi rincian mengenai tahap pemeriksaan, pembuktian, dan pelaksanaan tetap membutuhkan rumusan hukum yang tepat.
Johanis Tanak dorong ketegasan terhadap pejabat yang tidak jujur
Johanis Tanak mengusulkan agar RUU Perampasan Aset memperkuat konsekuensi terhadap pejabat yang menyembunyikan harta dari LHKPN atau sama sekali tidak melaporkan kekayaannya.
Hingga ketentuan baru disahkan, usulan perampasan tersebut belum dapat dijalankan sebagai sanksi otomatis. Mekanisme saat ini tetap mengacu pada aturan LHKPN dan proses hukum lain yang telah berlaku.
Bentuk ketidakpatuhan dalam pelaporan LHKPN
| Bentuk ketidakpatuhan | Tindak lanjut yang berlaku |
|---|---|
| Terlambat menyampaikan LHKPN | KPK dapat merekomendasikan sanksi administratif |
| Laporan tidak lengkap atau tidak benar | Pemeriksaan atau klarifikasi dan kemungkinan rekomendasi sanksi |
| Tidak menghadiri undangan klarifikasi | Dapat menjadi dasar rekomendasi sanksi |
| Tidak memperbaiki LHKPN setelah klarifikasi | Dapat menjadi dasar rekomendasi sanksi |
| Tidak menyampaikan LHKPN | Dapat menjadi dasar rekomendasi sanksi |
Perbandingan aturan LHKPN dan usulan Johanis Tanak
| Aspek | Ketentuan saat ini | Usulan Johanis Tanak |
|---|---|---|
| Dasar | Aturan pelaporan LHKPN | RUU Perampasan Aset |
| Bentuk tindakan | Rekomendasi sanksi administratif | Perampasan aset yang tidak dilaporkan |
| Sasaran | Ketidakpatuhan pelaporan atau klarifikasi | Aset yang disembunyikan dan pejabat yang tidak melapor |
| Pelaksanaan | Melalui instansi berwenang | Mekanisme hukum yang perlu dirumuskan |
| Keberatan | Menurut ketentuan administratif | Diusulkan dapat melalui pengadilan |
| Status | Berlaku | Belum berlaku |