Topik.id — Saham PT Bumi Resources Tbk (BUMI) berpeluang mengalami pemulihan secara teknikal. Pergerakan ini seiring dengan berkembangnya spekulasi mengenai potensi akuisisi PT Kideco Jaya Agung, yang merupakan perusahaan batu bara milik PT Indika Energy Tbk (INDY). Analis menilai area Rp 155 hingga Rp 160 sebagai zona pembelian yang patut dicermati investor.
Head of Research Pluang Maju Sekuritas, Jason Gozali menyampaikan bahwa indikator teknikal saham BUMI mulai memperlihatkan situasi yang menarik usai tertekan oleh aksi jual. Kendati demikian, pelaku pasar diminta tetap mewaspadai risiko koreksi serta menanti kejelasan kabar aksi korporasi tersebut.
Melalui strategi buy on weakness pada kisaran Rp 155–160, Jason menilai saham BUMI layak diperhatikan. Kondisi tersebut didukung indikator relative strength index (RSI) yang mulai memasuki area oversold, menandakan tekanan jual telah mencapai titik jenuh.
“Target teknikal saham BUMI berada di Rp 185. Sementara itu, batas stop loss ditetapkan apabila harga saham turun di bawah Rp 145,” ujar Jason di Jakarta, Selasa (13/10/2026).
Faktor Spekulasi Akuisisi Kideco
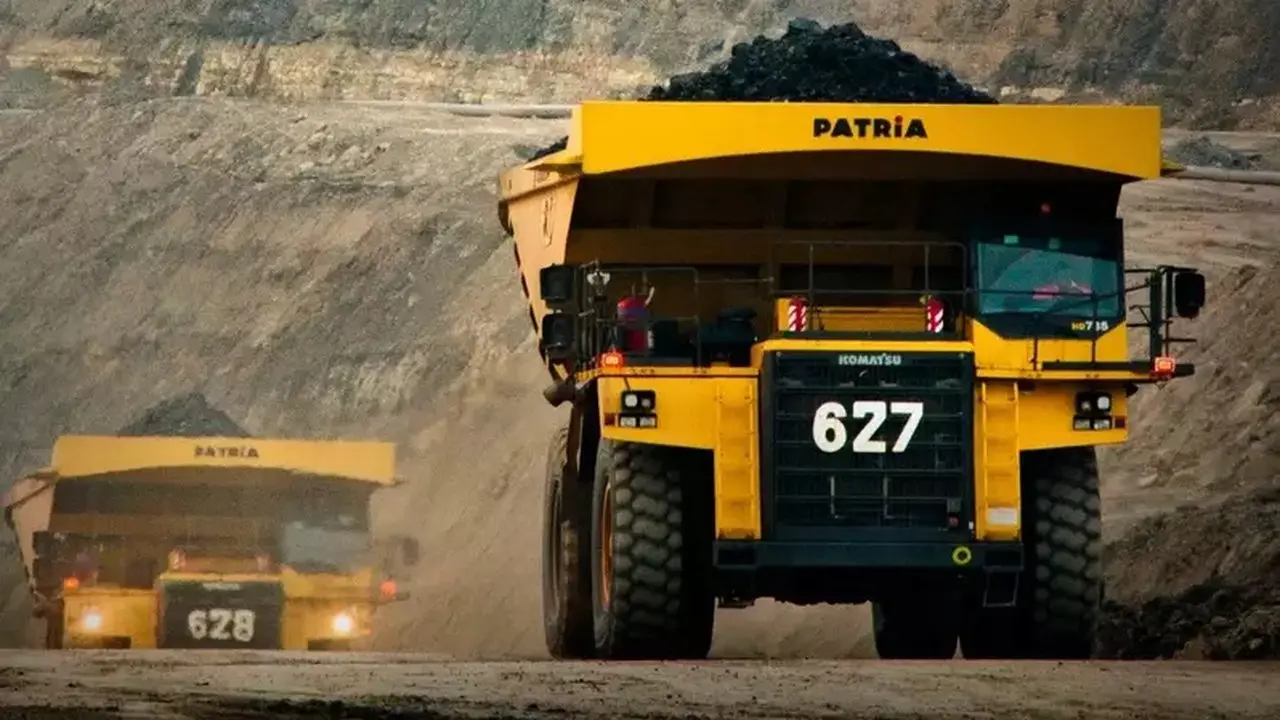
Di samping aspek teknikal, perhatian pasar turut tertuju pada wacana pengambilalihan Kideco dari Grup Indika oleh Bumi Resources. Aset tersebut tercatat menghasilkan produksi batu bara rata-rata mencapai 30 juta ton setiap tahunnya, yang merepresentasikan sekitar 39% dari target produksi BUMI pada tahun ini.
Walau demikian, hingga kini belum ada konfirmasi resmi terkait rencana transaksi tersebut. Manajemen BUMI sebelumnya menyatakan belum dapat memberikan tanggapan terhadap berbagai rumor yang beredar di pasar, sembari menegaskan komitmen mereka dalam menjalankan strategi diversifikasi ke sektor non-batu bara termal.
Oleh sebab itu, Jason menyarankan para investor agar menunggu keterbukaan informasi secara resmi sebelum mengambil keputusan mengenai dampak dari potensi akuisisi tersebut terhadap prospek BUMI.
Sebelumnya, MNC Sekuritas juga telah memulai ulasan terhadap saham BUMI dengan menyematkan rekomendasi buy serta mematok target harga di level Rp 300.
Proyeksi harga saham Bumi Resources tersebut mencerminkan rasio EV/EBITDA di angka 31,9 kali untuk estimasi tahun 2026 dan 23,4 kali pada proyeksi 2027. Perhitungan target harga itu menggunakan metode valuasi sum of the parts (SOTP) dengan menghitung nilai dari tujuh aset BUMI secara terpisah.
Strategi Transformasi Indika Energy
Di sisi lain, Jason menilai kejelasan yang lebih nyata justru tampak dari langkah transformasi bisnis yang ditempuh oleh Indika Energy (INDY).
Saat ini, sektor batu bara masih memegang porsi dominan dengan menyumbang 78,1% terhadap total pendapatan INDY. Perusahaan bertekad memangkas kontribusi tersebut hingga mencapai 50% pada 2028 melalui ekspansi bisnis di luar sektor batu bara.
Menurut Jason, pelepasan kepemilikan Kideco berpeluang mempercepat pencapaian target diversifikasi tersebut secara drastis. Langkah strategis ini turut menjadi sorotan setelah INDY membukukan laba bersih sebesar US$ 10,2 juta pada semester I-2026, kendati perolehan pendapatannya sempat mencatatkan kenaikan sebesar 19,9%.
Selain Bumi Resources (BUMI), sejumlah pemain global seperti Rio Tinto dan Emirates Global Aluminium juga dikabarkan menaruh minat pada aset Kideco.