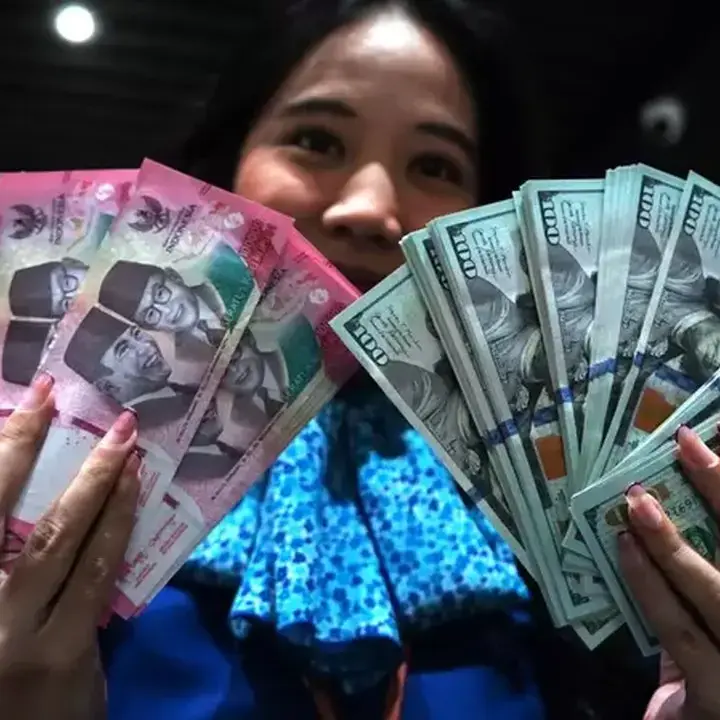
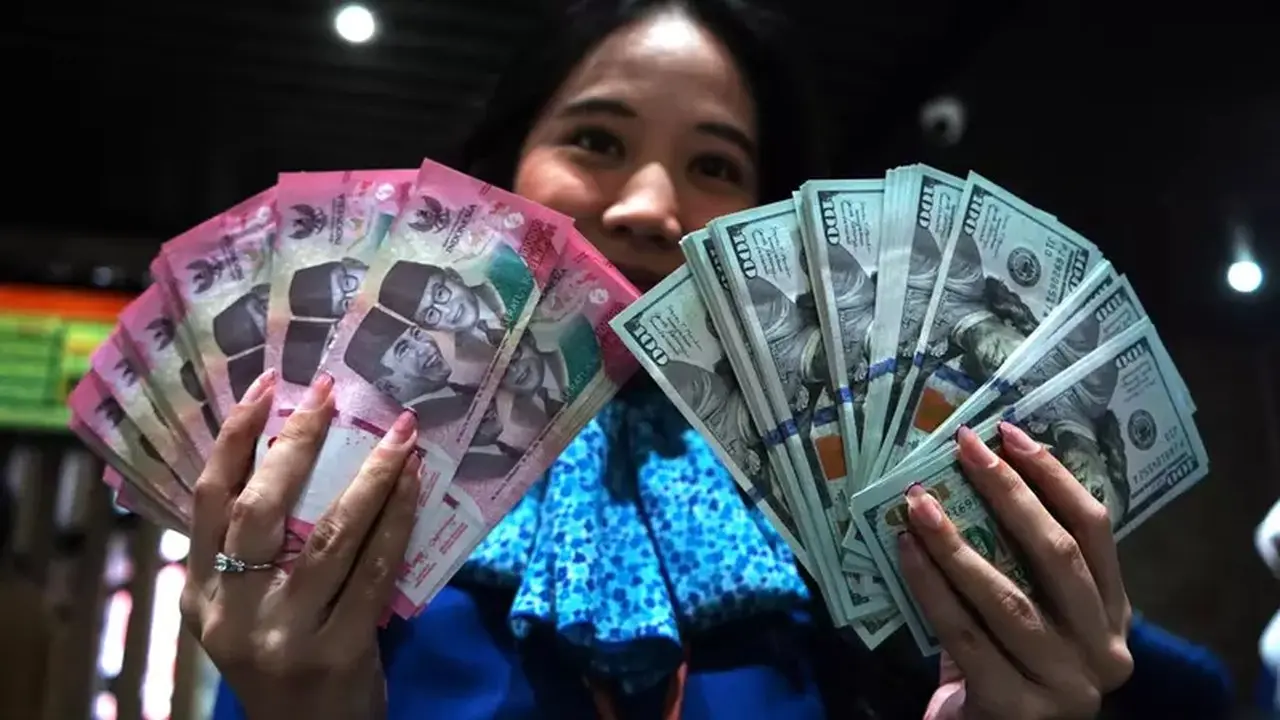
TOPIK.ID — Bank Indonesia (BI) melakukan penyesuaian bauran intervensi di pasar valuta asing dengan memangkas porsi intervensi di pasar spot dan mengalihkan fokus ke instrumen kontrak berjangka. Langkah ini diambil untuk melindungi cadangan devisa.
Gubernur BI Destry Damayanti menyampaikan bahwa porsi intervensi di pasar spot kini dipangkas menjadi sekitar 30% dari keseluruhan total intervensi institusi. Menurutnya, langkah intervensi langsung di pasar spot terlampau banyak menguras cadangan devisa (cadev).
Sebagai gantinya, otoritas moneter lebih mengandalkan mekanisme pasar kontrak berjangka valuta asing. Instrumen yang diandalkan mencakup domestic non-deliverable forward (DNDF) serta non-deliverable forward (NDF).
Pandangan Ekonom terhadap Kebijakan BI
Ekonom Center of Reform on Economics (CORE) Indonesia, Yusuf Rendy Manilet, menilai langkah tersebut merupakan bentuk penyesuaian strategi intervensi dan bukan sinyal penurunan komitmen bank sentral dalam mengawal nilai tukar rupiah.
“Namun, ada pesan penting di balik perubahan tersebut. BI menyadari bahwa stabilitas rupiah tidak dapat hanya mengandalkan intervensi,” terang Yusuf kepada Kontan, Rabu (30/9/2026).
Dinamika kebijakan ini turut berimbas pada pergerakan instrumen investasi domestik. Pada sektor pasar surat utang, dampaknya dinilai netral hingga sedikit positif selama risiko kurs terjaga.
Kendati demikian, tantangan pasar Surat Berharga Negara (SBN) masih membayangi akibat pergerakan selisih imbal hasil dengan obligasi pemerintah Amerika Serikat. Di sisi lain, imbal hasil SBN tenor 10 tahun tercatat berada di level tinggi, yakni 7,2%.
Sementara itu, instrumen Sekuritas Rupiah Bank Indonesia (SRBI) dinilai tetap diandalkan untuk menopang arus modal jangka pendek. Suku bunga BI yang berada di level 5,75% turut menjaga daya tarik imbal hasil instrumen tersebut.
Proyeksi Pasar Saham dan SBN
Tekanan yang terjadi pada Indeks Harga Saham Gabungan (IHSG) lebih dipengaruhi oleh kenaikan imbal hasil obligasi AS serta ekspektasi kebijakan lanjutan The Fed, alih-alih dipicu oleh perubahan strategi BI.
“Pelemahan rupiah juga membebani perusahaan yang memiliki utang dolar atau bergantung pada bahan baku impor. Sebaliknya, perusahaan berorientasi ekspor dapat memperoleh manfaat dari penguatan dolar,” jelasnya.
Yusuf memproyeksikan imbal hasil SBN tenor 10 tahun bergerak pada kisaran 7,0%-7,4%. Adapun pergerakan IHSG diramal cenderung fluktuatif dengan area 6.200 hingga 6.300 sebagai titik uji.
Sejumlah faktor global dan domestik tetap perlu dicermati investor, mulai dari arah kebijakan The Fed, pergerakan imbal hasil obligasi AS, harga minyak, inflasi, hingga kredibilitas fiskal 2027.
Strategi investasi yang dinilai rasional adalah pendekatan bertahap. Investor dapat mengumpulkan SBN saat imbal hasil naik, memanfaatkan SRBI untuk likuiditas, serta menyeleksi saham berfundamental kuat dengan minim utang dolar.