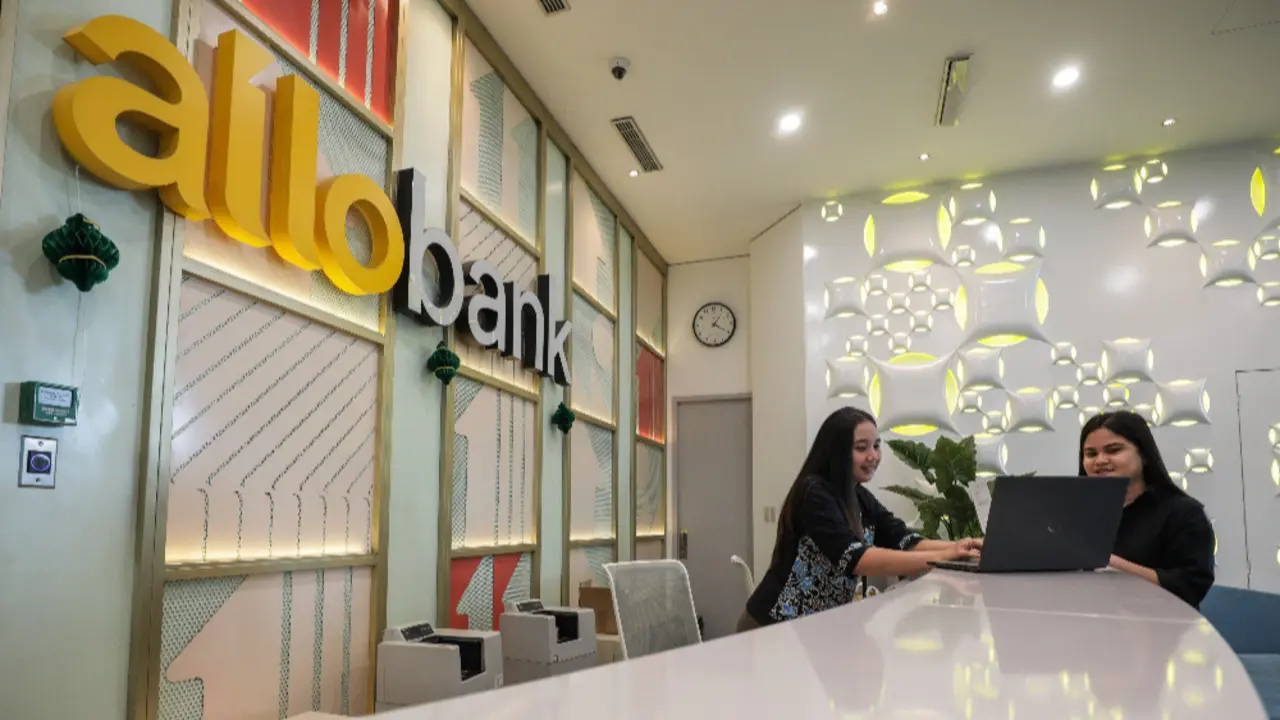
Topik.id — PT Allo Bank Indonesia Tbk (BBHI) mencatat laba bersih Rp298,85 miliar hingga Agustus 2026. Berdasarkan laporan keuangan publikasi per 30 September 2026, capaian tersebut turun 4,05 persen dibandingkan laba pada periode yang sama tahun sebelumnya sebesar Rp311,46 miliar.
Penurunan laba terjadi ketika sejumlah indikator pendapatan justru mencatat pertumbuhan. Pendapatan bunga bersih atau net interest income (NII) meningkat 14,50 persen secara tahunan menjadi Rp1,06 triliun. Namun, kenaikan pendapatan tersebut belum mampu mengimbangi peningkatan sejumlah beban operasional perseroan.
Pendapatan Bunga Bersih Tumbuh 14,50 Persen
Allo Bank mencatat pertumbuhan pendapatan bunga bersih sepanjang delapan bulan pertama 2026. NII meningkat dari Rp927,76 miliar pada Agustus 2025 menjadi Rp1,06 triliun pada periode yang sama tahun ini.
Secara keseluruhan, pendapatan bunga juga tumbuh 13,69 persen menjadi Rp1,34 triliun. Namun, beban bunga ikut meningkat 10,72 persen hingga mencapai Rp278,42 miliar.
Selain pendapatan dari bunga, bank juga memperoleh tambahan penerimaan dari pos komisi, provisi, fee dan administrasi. Pos tersebut melonjak 529,39 persen menjadi Rp27,03 miliar dibandingkan periode yang sama tahun sebelumnya.
Pendapatan lainnya turut mengalami peningkatan 37,68 persen menjadi Rp302,68 miliar.
Beban Operasional Menekan Laba Allo Bank
Pertumbuhan pendapatan belum sepenuhnya tercermin pada laba karena beberapa komponen biaya mengalami kenaikan. Beban promosi meningkat 30,43 persen menjadi Rp126,73 miliar hingga Agustus 2026.
Beban tenaga kerja juga naik 7,87 persen menjadi Rp144,73 miliar. Sementara itu, beban operasional lainnya bertambah 20,74 persen menjadi Rp348,44 miliar.
Kenaikan biaya tersebut berdampak terhadap laba operasional. Allo Bank mencatat laba operasional Rp383,63 miliar, turun 4,37 persen dibandingkan Rp401,17 miliar pada Agustus 2025.
Kondisi tersebut turut menjadi salah satu faktor yang membuat laba bersih perseroan turun meski pendapatan bunga bersih dan beberapa sumber pendapatan lainnya masih mencatat pertumbuhan.
Penyaluran Kredit Tumbuh 32,02 Persen
Dari sisi intermediasi, Allo Bank menunjukkan peningkatan penyaluran kredit. Total kredit yang disalurkan hingga Agustus 2026 mencapai Rp9,46 triliun.
Nilai tersebut tumbuh 32,02 persen secara tahunan dibandingkan posisi Agustus 2025 yang tercatat sebesar Rp7,16 triliun.
Pertumbuhan kredit menunjukkan ekspansi penyaluran pembiayaan perseroan berlangsung cukup kuat. Namun, peningkatan kredit tersebut berjalan bersamaan dengan perubahan struktur pendanaan yang cukup besar pada sisi dana pihak ketiga.
DPK Allo Bank Menyusut 28,78 Persen
Berbeda dengan pertumbuhan kredit, dana pihak ketiga (DPK) yang dihimpun Allo Bank justru mengalami penurunan. Hingga Agustus 2026, total DPK tercatat Rp5,24 triliun atau turun 28,78 persen dibandingkan periode yang sama tahun sebelumnya.
Penurunan terutama berasal dari simpanan deposito. Nilai deposito menyusut 41,43 persen menjadi Rp3,75 triliun.
Meski demikian, dua komponen DPK lainnya mengalami pertumbuhan. Simpanan giro melonjak 208,37 persen menjadi Rp479,10 miliar. Sementara itu, dana yang ditempatkan dalam bentuk tabungan meningkat 26,35 persen menjadi Rp1,01 triliun.
Perubahan komposisi tersebut membuat struktur pendanaan Allo Bank mengalami pergeseran dibandingkan tahun sebelumnya.
LDR Melonjak hingga 180,4 Persen
Pertumbuhan kredit yang lebih cepat dibandingkan penghimpunan dana turut berdampak terhadap rasio Loan to Deposit Ratio (LDR) Allo Bank.
Rasio LDR perseroan meningkat tajam menjadi 180,4 persen pada Agustus 2026. Sebagai pembanding, posisi LDR pada Agustus 2025 masih berada di level 97,3 persen.
Kenaikan tersebut mencerminkan pertumbuhan kredit yang jauh lebih tinggi ketika DPK justru mengalami kontraksi. Dengan kredit mencapai Rp9,46 triliun dan DPK sebesar Rp5,24 triliun, pergerakan kedua indikator tersebut menjadi salah satu perhatian dalam membaca kinerja intermediasi perseroan.
Di sisi lain, pertumbuhan NII sebesar 14,50 persen menunjukkan aktivitas penyaluran kredit masih memberikan kontribusi terhadap pendapatan bunga bersih.
Dengan demikian, kinerja Allo Bank hingga Agustus 2026 memperlihatkan kombinasi antara ekspansi kredit dan tekanan pada laba. Laba bersih turun 4,05 persen menjadi Rp298,85 miliar, sementara kredit tumbuh 32,02 persen dan NII meningkat 14,50 persen.
Perkembangan beban operasional serta perubahan struktur DPK akan menjadi bagian penting dalam melihat kinerja keuangan perseroan pada periode berikutnya.