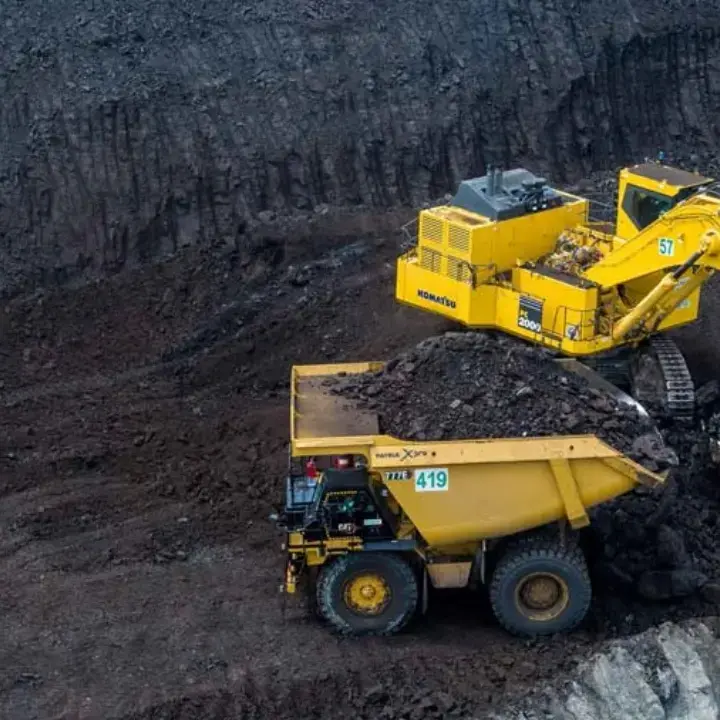
Topik.id — Moody’s Ratings mengubah prospek atau outlook PT Bayan Resources Tbk (BYAN) dari stabil menjadi negatif. Meski demikian, lembaga pemeringkat tersebut masih mempertahankan Corporate Family Rating (CFR) perusahaan tambang batu bara itu pada level Ba1.
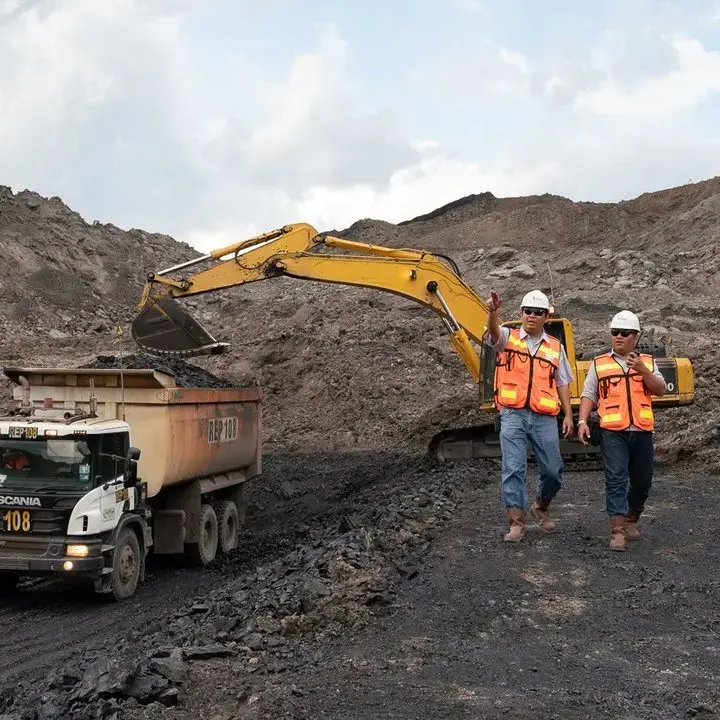
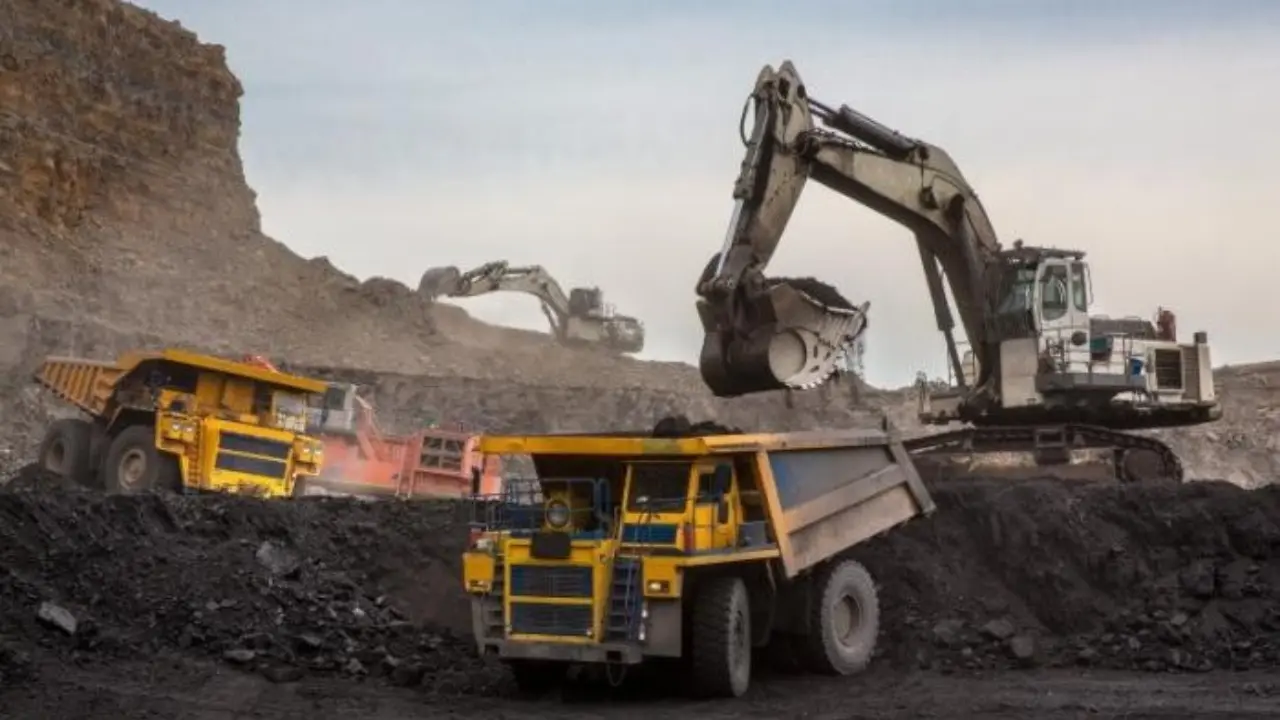
Perubahan outlook menjadi perhatian pasar karena berkaitan dengan ketidakpastian mengenai persetujuan kuota produksi batu bara tahunan oleh pemerintah Indonesia. Kondisi tersebut dinilai dapat memengaruhi kemampuan Bayan Resources dalam menjaga tingkat produksi sekaligus memenuhi kewajiban pasokan kepada pelanggan.
Ketidakpastian Kuota Menjadi Perhatian Moody’s
Asisten VP Moody’s Ratings Anthony Prayugo mengatakan perubahan outlook mencerminkan meningkatnya ketidakpastian regulasi terkait persetujuan kuota produksi tahunan. Persoalan tersebut dinilai memiliki konsekuensi langsung terhadap aktivitas operasional Bayan.
Ketidakpastian kuota bahkan telah mendorong perusahaan menyatakan force majeure atas kewajiban pasokan batu bara. Menurut Moody’s, apabila persoalan tersebut tidak segera mendapatkan penyelesaian, keterbatasan kuota berpotensi membatasi produksi dan memberikan tekanan terhadap pendapatan perseroan.
Dengan kondisi tersebut, kemampuan BYAN untuk mempertahankan pertumbuhan produksi menjadi salah satu faktor yang dipantau oleh lembaga pemeringkat.
Produksi BYAN Diperkirakan Turun Pada 2026
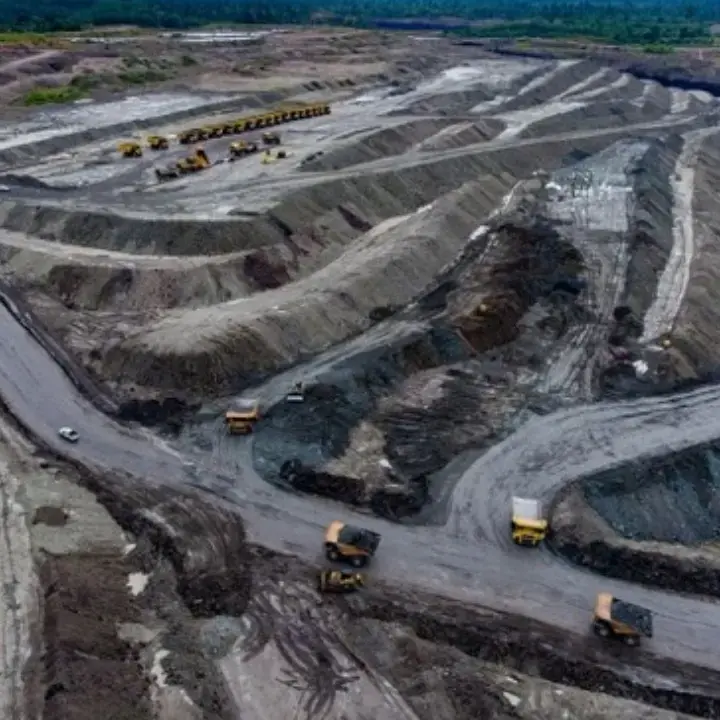
Moody’s memperkirakan produksi Bayan Resources hanya berada di sekitar 39 juta metrik ton (MT) pada 2026 apabila tidak terdapat tambahan kuota. Angka tersebut jauh lebih rendah dibandingkan produksi sekitar 68 juta MT pada 2025.
Perbedaan tersebut menunjukkan besarnya dampak yang dapat ditimbulkan oleh kebijakan kuota terhadap volume produksi. Padahal, sebelumnya Bayan memiliki rencana meningkatkan produksi secara bertahap menuju kapasitas sekitar 80 juta MT dalam beberapa tahun mendatang.
Ketidakpastian mengenai tambahan kuota membuat pencapaian target produksi tersebut menjadi lebih sulit dipastikan.
Proyeksi EBITDA BYAN Turun Signifikan
Dampak terhadap produksi juga tercermin dalam proyeksi kinerja keuangan. Moody’s memperkirakan EBITDA BYAN turun menjadi sekitar US$700 juta pada 2026, dari sekitar US$1,1 miliar pada 2025.
Jika produksi tetap berada di kisaran 39 juta MT pada 2027, EBITDA diperkirakan kembali turun menjadi sekitar US$400 juta hingga US$500 juta. Perhitungan tersebut menggunakan asumsi harga jual rata-rata batu bara sebesar US$48 per MT.
Proyeksi ini jauh lebih rendah dibandingkan perkiraan sebelumnya, ketika Moody’s memperkirakan EBITDA sekitar US$1 miliar per tahun dengan asumsi volume produksi terus meningkat menuju 80 juta MT.
Outlook Negatif Belum Mengubah Rating Ba1
Meskipun outlook diturunkan, Moody’s masih mempertahankan peringkat CFR BYAN pada level Ba1. Artinya, perubahan yang dilakukan saat ini berada pada prospek peringkat, bukan penurunan langsung terhadap rating korporasi.
Outlook negatif menunjukkan adanya risiko yang perlu diperhatikan terhadap profil kredit perusahaan apabila ketidakpastian produksi berlangsung lebih lama. Perkembangan kuota produksi dan kemampuan perseroan mempertahankan volume menjadi faktor penting dalam evaluasi berikutnya.
Likuiditas BYAN Diproyeksi Tetap Kuat
Di tengah risiko terhadap produksi dan EBITDA, Moody’s masih melihat sejumlah faktor keuangan BYAN tetap relatif kuat. Rasio utang terhadap EBITDA yang disesuaikan Moody’s diperkirakan bertahan di bawah 0,5 kali dalam dua tahun ke depan.
Kondisi tersebut menunjukkan tingkat leverage yang masih rendah berdasarkan proyeksi lembaga pemeringkat. Likuiditas perusahaan juga diperkirakan tetap sangat baik selama 18 bulan mendatang.
Dengan demikian, perhatian utama Moody’s saat ini lebih tertuju pada ketidakpastian produksi dan dampaknya terhadap pendapatan serta EBITDA, sementara posisi likuiditas dan leverage BYAN masih menjadi penyangga dalam menghadapi tekanan tersebut.