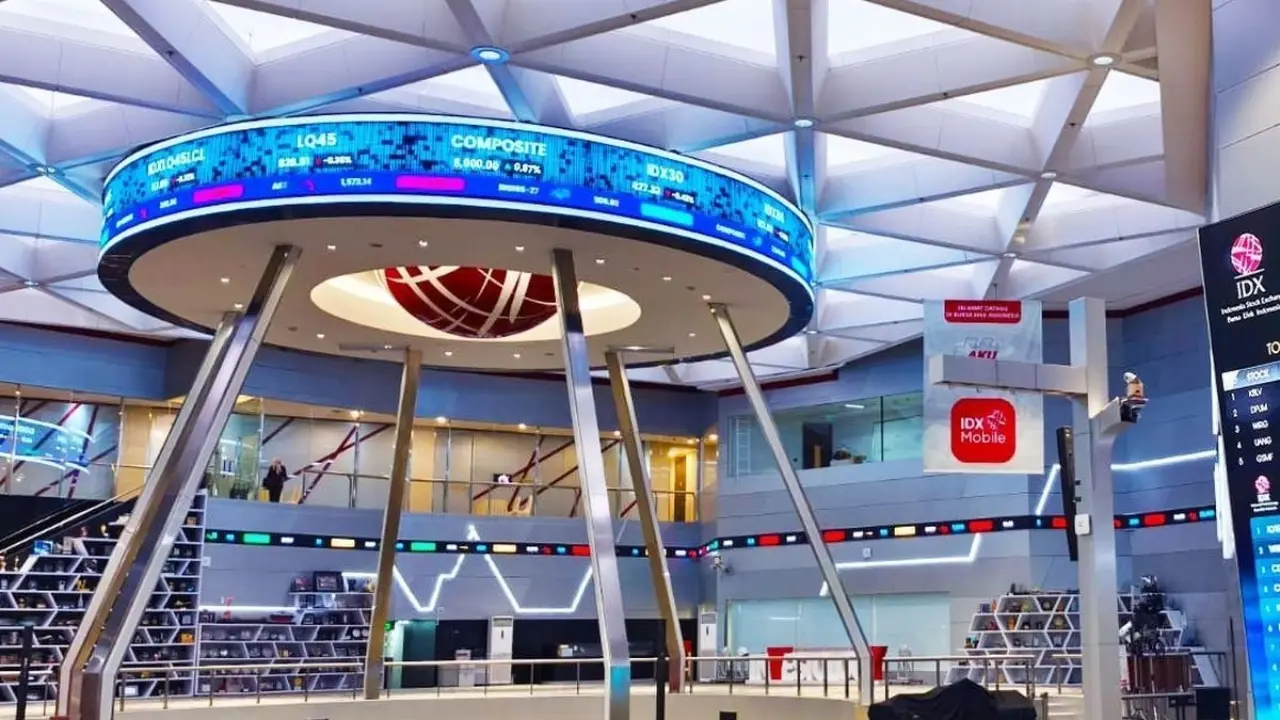
Peluang pasar saham Indonesia untuk mempertahankan status emerging market atau pasar berkembang dalam klasifikasi MSCI diproyeksikan berada di kisaran 30 persen. Di sisi lain, probabilitas bursa domestik turun kasta menjadi standalone market justru mencapai 70 persen.
Head of Research Kiwoom Sekuritas Indonesia, Liza Camelia Suryanata mengungkapkan bahwa proyeksi tersebut merupakan penilaian subjektif berdasarkan dinamika posisi MSCI saat ini, bukan perhitungan resmi dari model statistik maupun ketetapan lembaga indeks tersebut.
“Penilaian sementara saya sekitar 30% bertahan di emerging market dan 70% menjadi standalone market untuk dua skenario utama tersebut,” ujar Liza dalam catatannya pada Kamis (22/10/2026).
Ia menuturkan, risiko penurunan status pasar modal Indonesia masih tergolong besar. Pasalnya, MSCI menegaskan bakal melanjutkan proses reklasifikasi apabila tidak ada bukti perbaikan secara material. Oleh karena itu, Indonesia dituntut membuktikan bahwa langkah reformasi yang dijalankan benar-benar mampu membenahi kondisi bursa.
Meskipun demikian, peluang bagi Indonesia untuk mempertahankan posisinya sebagai pasar berkembang belum sepenuhnya tertutup. Ruang konsultasi yang disediakan MSCI masih bergulir hingga 30 April 2027, sementara pengumuman keputusan final dijadwalkan paling lambat pada 30 Juni 2027.
Liza mengingatkan bahwa transparansi informasi kepemilikan saham saja belum cukup untuk meyakinkan pihak MSCI. Regulator juga wajib memperlihatkan bukti nyata berupa pengawasan serta penindakan yang konsisten di seluruh lini pasar, termasuk pada saham-saham yang berada di luar konstituen indeks MSCI.
“Probabilitas tadi bisa membaik kalau hasil penertiban mulai terlihat dan investor institusi mengonfirmasi bahwa perbaikannya benar-benar mereka rasakan,” jelasnya.
Lebih lanjut, ia turut menyoroti pengumuman sanksi denda senilai Rp 2,1 triliun yang berkaitan dengan pelanggaran transaksi saham PT Dian Swastatika Sentosa Tbk (DSSA), serta polemik penjatahan saham PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN).
Menurut pandangannya, sanksi denda tersebut dijatuhkan kepada pihak-pihak tertentu yang melakukan pelanggaran, sehingga tidak tepat apabila seluruh nominal denda tersebut diasumsikan dibayarkan langsung oleh ketiga emiten tersebut.
“Menurut saya, pertanyaannya sekarang adalah, setelah denda Rp 2,1 triliun diumumkan, apa yang berubah?” tambah Liza.
Dirinya berpandangan bahwa pasar memerlukan bukti konkret atas pelaksanaan sanksi, tindak lanjut pembekuan izin perorangan yang dikeluarkan oleh Otoritas Jasa Keuangan (OJK), serta perkembangan proses penyelidikan dari Badan Reserse Kriminal (Bareskrim) Polri.
Selain itu, terdapat empat indikator utama perbaikan yang harus dipenuhi, yakni keterbukaan pemilik manfaat akhir bersama hubungan afiliasi, penindakan tegas terhadap pihak terbukti bersalah, kemampuan mendeteksi pola transaksi mencurigakan lintas rekening dan perusahaan efek, serta pengakuan pelaku pasar bahwa aspek likuiditas dan pembentukan harga kini jauh lebih kredibel.
Seluruh pembenahan tersebut menuntut sinergi serta koordinasi erat antara Bursa Efek Indonesia (BEI), OJK, Kustodian Sentral Efek Indonesia (KSEI), serta jajaran aparat penegak hukum. Keberhasilan reformasi di pasar modal nantinya harus dibuktikan lewat penurunan angka pelanggaran serta perbaikan iklim investasi yang benar-benar dirasakan langsung oleh para pelaku pasar.