PT Amman Mineral Internasional Tbk (AMMN) menjadi salah satu emiten pertambangan yang menarik perhatian pelaku pasar di tengah dinamika indeks MSCI. Selain sentimen pasar tersebut, kinerja keuangan perseroan yang meningkat tajam sepanjang semester I-2026 turut menjadi perhatian analis dalam menilai prospek saham AMMN.
Phintraco Sekuritas mempertahankan rekomendasi buy untuk saham AMMN dengan target harga Rp7.225 per saham. Target tersebut mencerminkan potensi kenaikan sekitar 94% dibandingkan harga acuan terakhir Rp3.730 per saham.
Optimisme tersebut didukung oleh pertumbuhan pendapatan dan laba bersih perseroan, seiring meningkatnya kontribusi penjualan produk tembaga dan emas, termasuk produk hasil pengolahan yang memiliki nilai tambah lebih tinggi.
Berdasarkan riset Phintraco Sekuritas yang dikutip pada Selasa (20/10/2026), AMMN mencatatkan penjualan sebesar US$2,05 miliar pada semester I-2026, melonjak 1.024% dibandingkan periode yang sama tahun sebelumnya.
Pertumbuhan tersebut terutama ditopang oleh peningkatan penjualan konsentrat serta kontribusi produk akhir dari fasilitas pengolahan dan pemurnian yang telah dikembangkan perseroan.
Penjualan konsentrat AMMN mencapai US$1,08 miliar. Sementara itu, penjualan domestik katoda tembaga menyumbang US$430,71 juta dan emas murni sebesar US$311,06 juta.
Perseroan juga membukukan penjualan ekspor katoda tembaga senilai US$232,2 juta. Perubahan komposisi penjualan ini menunjukkan semakin besarnya kontribusi produk hilir terhadap total pendapatan perusahaan.
Peningkatan pendapatan tersebut turut memperbaiki profitabilitas AMMN. Setelah mencatatkan rugi bersih sebesar US$146 juta pada periode pembanding, perseroan berhasil membukukan laba bersih US$503,69 juta pada semester I-2026.
Perbaikan juga terlihat pada laba sebelum pajak yang mencapai US$695,08 juta, berbalik dari kerugian US$191,54 juta pada periode sebelumnya.
“Namun, peningkatan laba usaha tetap mampu mendorong laba sebelum pajak menjadi US$695,08 juta dari rugi US$191,54 juta,” tulis Phintraco Sekuritas dalam risetnya, Selasa (20/10/2026).
Prospek Produksi Tembaga dan Emas AMMN
Phintraco Sekuritas menilai optimalisasi operasional tambang Batu Hijau serta pengembangan bisnis hilir menjadi faktor penting yang dapat menopang pertumbuhan AMMN dalam jangka menengah hingga panjang.
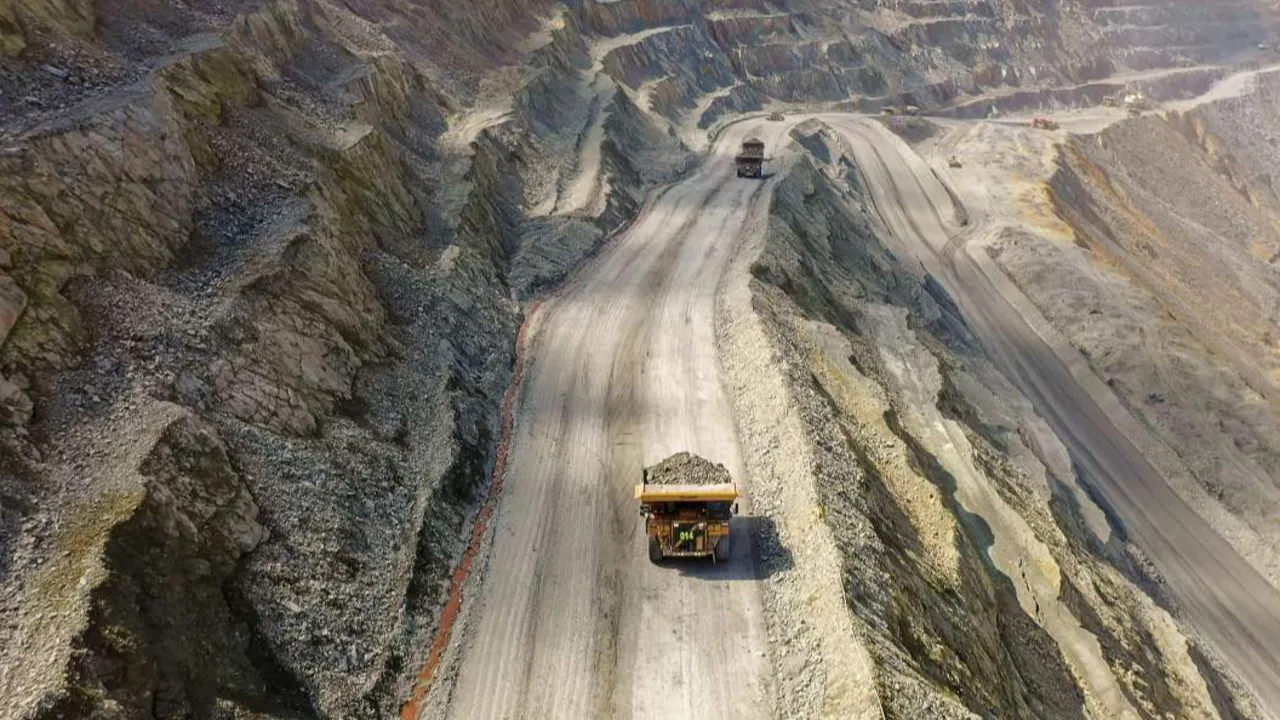
Perseroan memiliki cadangan bijih mencapai 777 juta ton, termasuk material yang tersimpan dalam stockpile. Cadangan tersebut diperkirakan mengandung sekitar 5,75 miliar pon tembaga dan 5,9 juta ons emas.
Besarnya cadangan mineral memberikan landasan bagi keberlanjutan aktivitas produksi, sementara integrasi fasilitas pengolahan berpotensi meningkatkan nilai ekonomi dari hasil pertambangan.
Di sisi hilirisasi, PT Amman Mineral Industri (AMIN) telah menjalankan operasi komersial sejak 2025. Aktivitas fasilitas pengolahan ini tercermin dari perkembangan persediaan smelter yang mencakup material dalam proses, katoda tembaga, hingga emas murni.
Untuk tahun 2026, produksi tembaga AMMN diproyeksikan mencapai 485 juta pon atau million pounds (Mlbs). Sementara itu, produksi emas diperkirakan berada pada kisaran 775 ribu ons.
Peningkatan kapasitas pengolahan serta optimalisasi produksi menjadi bagian penting dalam proyeksi kinerja perusahaan, terutama setelah kontribusi produk hasil pemurnian mulai terlihat pada pendapatan semester pertama.
Proyeksi Laba AMMN 2026 dan Target Harga Saham
Sejalan dengan perkembangan operasional tersebut, Phintraco Sekuritas memperkirakan pendapatan AMMN sepanjang 2026 mencapai US$4,194 miliar.
Dari sisi profitabilitas, laba bersih perseroan diproyeksikan mencapai US$966 juta hingga akhir tahun.
Proyeksi tersebut menunjukkan bahwa AMMN diperkirakan mampu mempertahankan kinerja positif pada semester kedua, meskipun realisasinya tetap bergantung pada volume produksi, harga komoditas global, biaya operasional, dan kondisi pasar.
Berikut ringkasan proyeksi dan valuasi saham AMMN menurut Phintraco Sekuritas:
| Indikator | Proyeksi |
|---|---|
| Pendapatan 2026 | US$4,194 miliar |
| Laba bersih 2026 | US$966 juta |
| Produksi tembaga | 485 juta pon |
| Produksi emas | 775 ribu ons |
| Harga saham acuan | Rp3.730 |
| Target harga saham | Rp7.225 |
| Potensi kenaikan | Sekitar 94% |
| Rekomendasi | Buy |
Dengan target harga Rp7.225, saham AMMN memiliki potensi kenaikan teoritis sebesar 93,7% dari harga acuan Rp3.730 yang digunakan dalam riset.
Meski demikian, target harga analis bukan jaminan bahwa saham akan mencapai level tersebut. Perubahan harga tembaga dan emas, perkembangan operasional tambang dan smelter, serta sentimen pasar modal dapat memengaruhi pergerakan saham AMMN.
Sentimen terkait MSCI juga menjadi faktor yang perlu dicermati investor. Namun, perkembangan indeks tersebut tidak secara langsung menentukan kinerja fundamental maupun memastikan arah harga saham.
Dengan pertumbuhan pendapatan yang signifikan, pembalikan posisi rugi menjadi laba, serta proyeksi peningkatan produksi, AMMN dinilai Phintraco Sekuritas memiliki ruang pertumbuhan yang masih menarik sepanjang 2026.