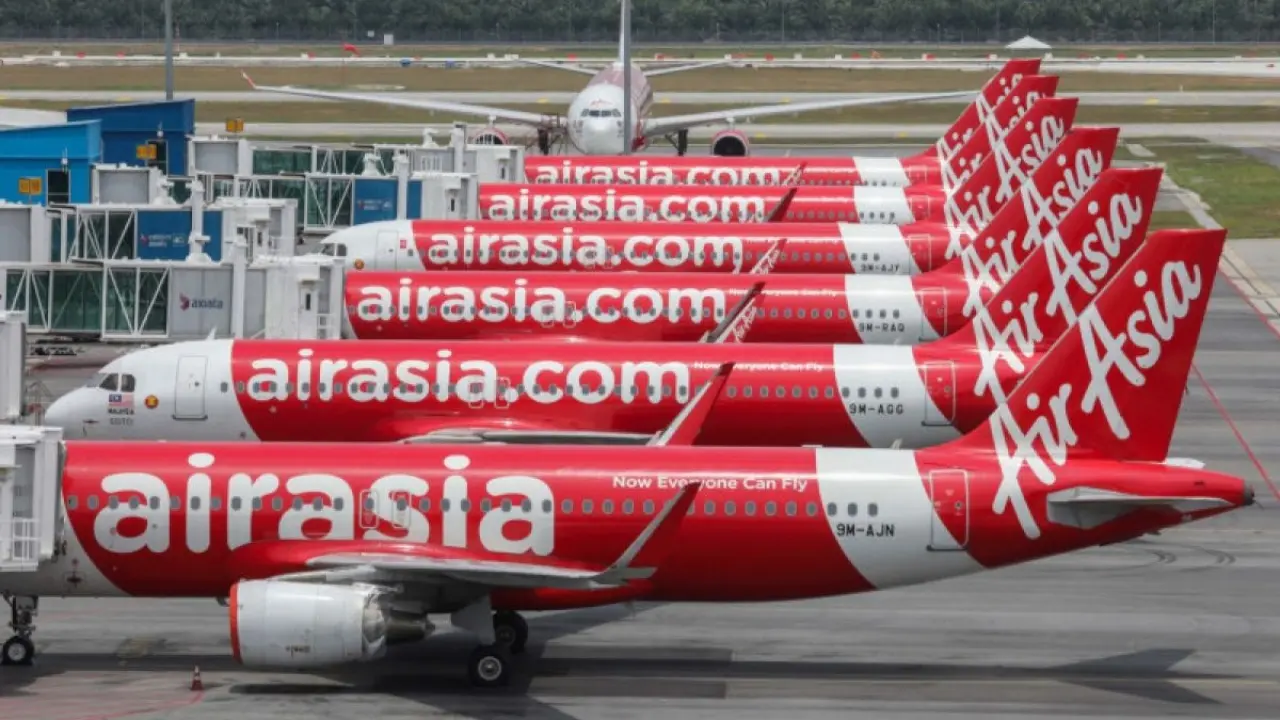
PT AirAsia Indonesia Tbk (CMPP) menghadapi tekanan keuangan sepanjang sembilan bulan pertama 2026 meskipun permintaan perjalanan udara masih terjaga. Hingga 30 September 2026, perseroan mencatat pendapatan usaha Rp5,78 triliun dengan tingkat keterisian penumpang mencapai 82%.
Laporan keuangan konsolidasian perusahaan menunjukkan pendapatan turun 4,1% secara tahunan atau year-on-year (YoY). Namun, pendapatan per kursi yang tersedia per kilometer atau Revenue per Available Seat Kilometer (RASK) meningkat 25,5%, mencerminkan upaya perusahaan mengoptimalkan kapasitas dan tarif di tengah kenaikan biaya operasional.
Pendapatan Turun Tipis, Produktivitas Penerbangan Meningkat
Melalui anak usahanya, PT Indonesia AirAsia, perseroan mengangkut 3,92 juta penumpang dalam 26.455 penerbangan selama periode Januari hingga September 2026. Jumlah kapasitas yang diukur melalui Available Seat Kilometer (ASK) dikurangi 23,6% dibandingkan periode yang sama tahun sebelumnya.
Di tengah penyesuaian tersebut, harga tiket rata-rata naik 11,5% menjadi Rp1,23 juta. RASK tercatat mencapai Rp930. Perusahaan menilai strategi penataan jaringan rute dan kapasitas membantu meningkatkan produktivitas pendapatan per penerbangan sekaligus mempertahankan keterisian kursi.
Direktur Utama PT AirAsia Indonesia Tbk, Captain Achmad Sadikin Abdurachman, menyebut tantangan utama industri penerbangan saat ini terletak pada biaya untuk melayani permintaan penumpang. Menurutnya, tingkat keterisian yang stabil menunjukkan pasar Indonesia AirAsia masih memiliki fondasi yang kuat.
Lonjakan Biaya Bahan Bakar Memperbesar Kerugian
Meski pendapatan per unit membaik, beban eksternal menekan hasil keuangan perusahaan. Beban bahan bakar mencapai Rp2,83 triliun, meningkat 19,1% YoY. Kenaikan tersebut dipengaruhi lonjakan harga avtur dunia sebesar 50,5% serta pelemahan rupiah sebesar 6,3% terhadap dolar Amerika Serikat.
Perseroan juga mencatat kenaikan rugi selisih kurs sebesar 103,2%. Akumulasi tekanan tersebut membuat rugi sebelum pajak mencapai Rp1,74 triliun. Tanpa memperhitungkan kerugian selisih kurs, rugi sebelum pajak tercatat Rp913,29 miliar.
Di sisi operasional, total beban usaha hanya meningkat 1,7% YoY berkat pengendalian biaya. Meski demikian, Cost per Available Seat Kilometer (CASK) naik 31,8%, sedangkan CASK di luar bahan bakar meningkat 18,3%.
Captain Sadikin mengatakan perusahaan berfokus pada pengelolaan kapasitas, produktivitas armada, pendapatan per penerbangan, dan pengendalian pengeluaran. Strategi tersebut diarahkan untuk memastikan setiap penerbangan memberikan hasil ekonomi yang lebih baik.
Penjualan Tiket Masih Menjadi Sumber Pendapatan Utama
Dari total pendapatan perusahaan, penjualan tiket penumpang menyumbang Rp4,96 triliun. Sementara itu, pendapatan tambahan atau ancillary revenue mencapai Rp822,53 miliar, berasal dari layanan bagasi, makanan di pesawat, penerbangan charter, dan kargo udara.
Diversifikasi pendapatan menjadi salah satu upaya perusahaan memperkuat ketahanan bisnis di tengah biaya penerbangan yang meningkat.
Strategi AirAsia Indonesia Menjelang Akhir 2026
Memasuki kuartal terakhir 2026, perusahaan akan memprioritaskan rute dengan permintaan berkelanjutan dan meningkatkan utilisasi armada secara selektif. Perseroan juga bersiap menghadapi periode liburan akhir tahun yang berpotensi meningkatkan perjalanan penumpang.
Dukungan jaringan AirAsia Group, termasuk layanan Fly-Thru yang menghubungkan lebih dari 130 destinasi, diharapkan membuka peluang pasar dan menambah trafik penumpang. Manajemen tetap mencermati perubahan harga bahan bakar, nilai tukar, dan kebutuhan perjalanan untuk mendukung pemulihan kinerja secara bertahap.